مدير الطعام والشراب في الفندق: المسؤوليات الكاملة ودور التكنولوجيا في تحسين الأداء والربحية
دليل شامل لمسؤوليات مدير الطعام والشراب، التحكم في تكلفة الطعام، هندسة القائمة، وكيف يرفع ربط نظام نقاط البي�...
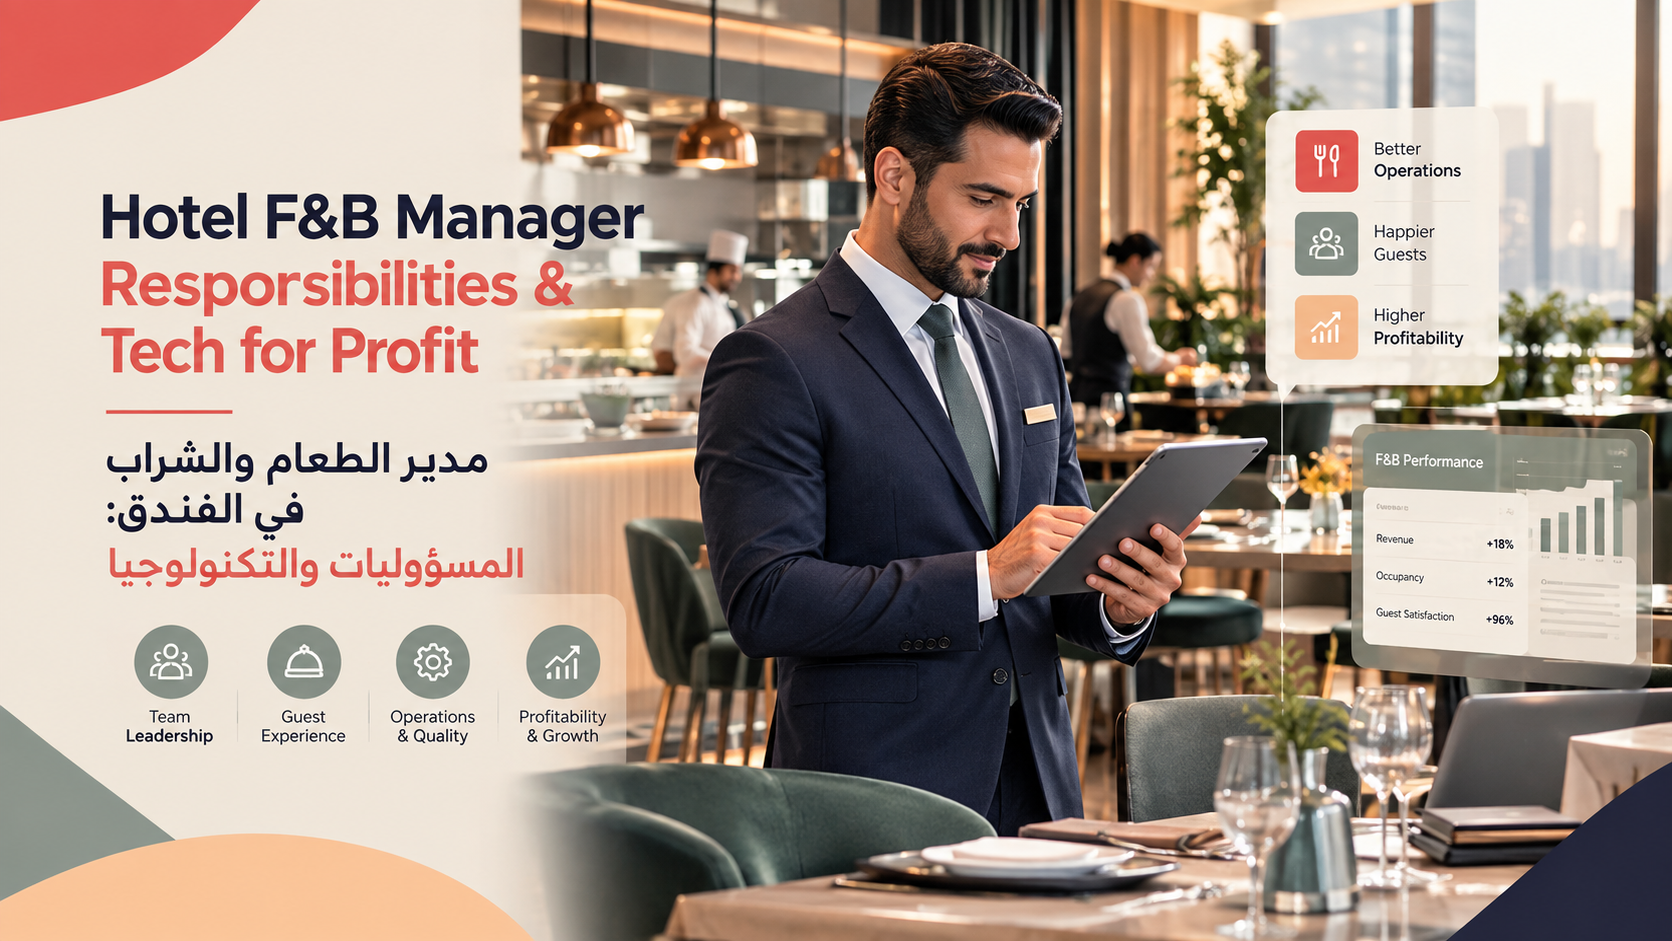
دليل شامل لمسؤوليات مدير الطعام والشراب، التحكم في تكلفة الطعام، هندسة القائمة، وكيف يرفع ربط نظام نقاط البي�...
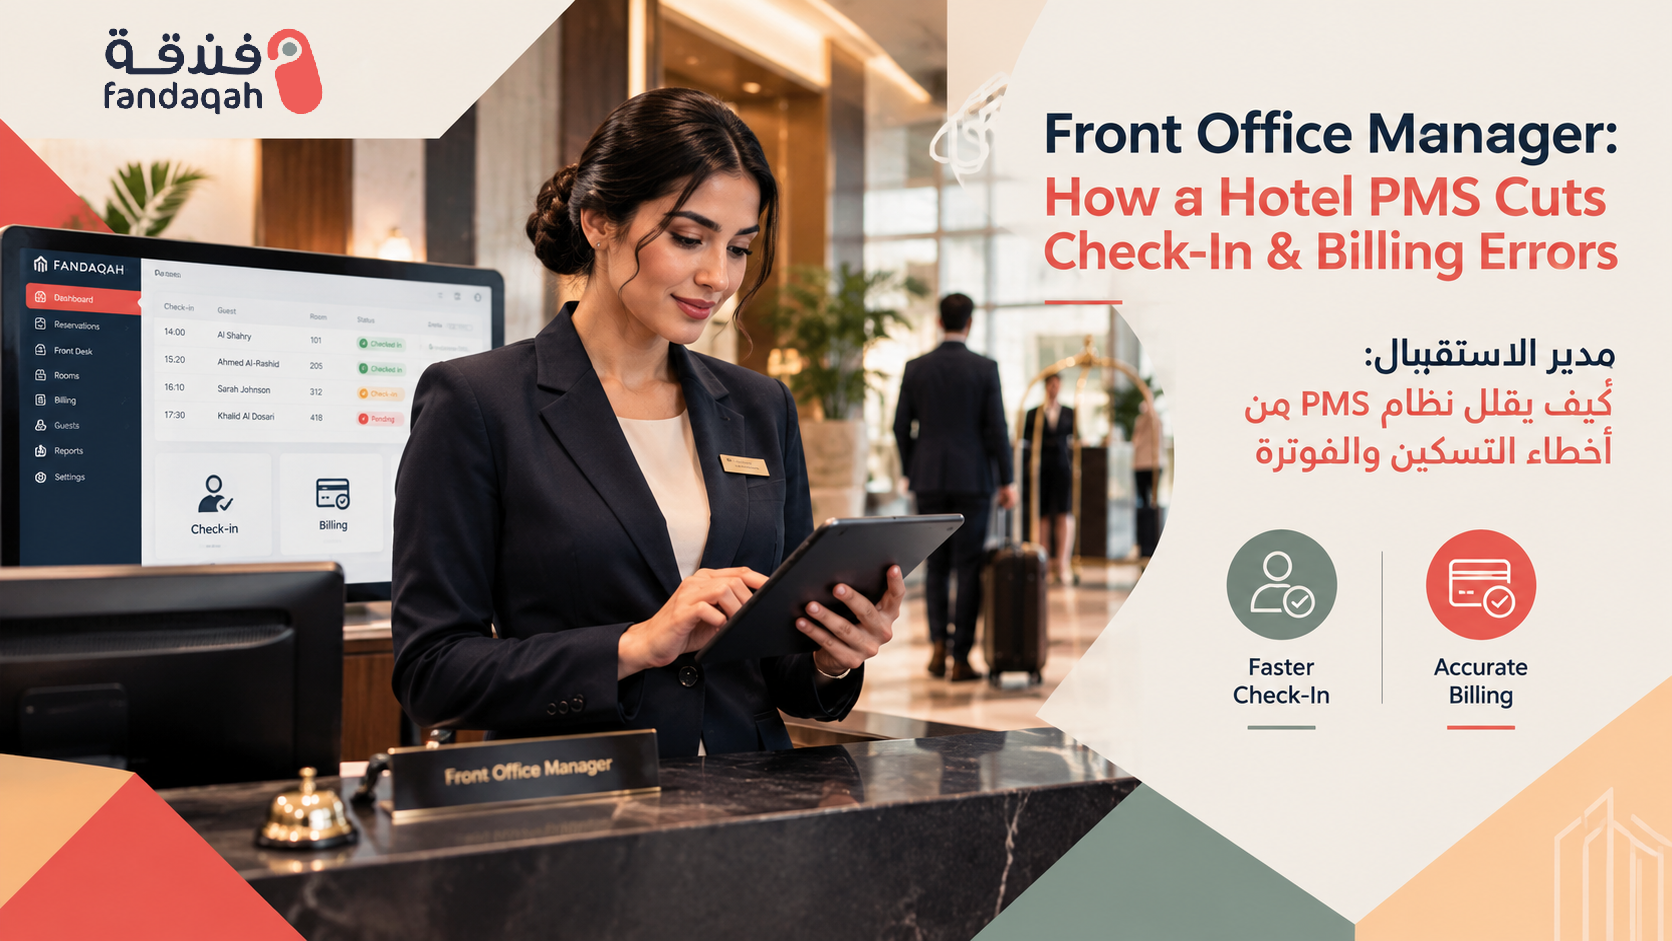
اكتشف كيف يمنع نظام إدارة الفنادق PMS الحجز المزدوج وأخطاء التسكين والفوترة في الفنادق السعودية مع توافق فاتور...
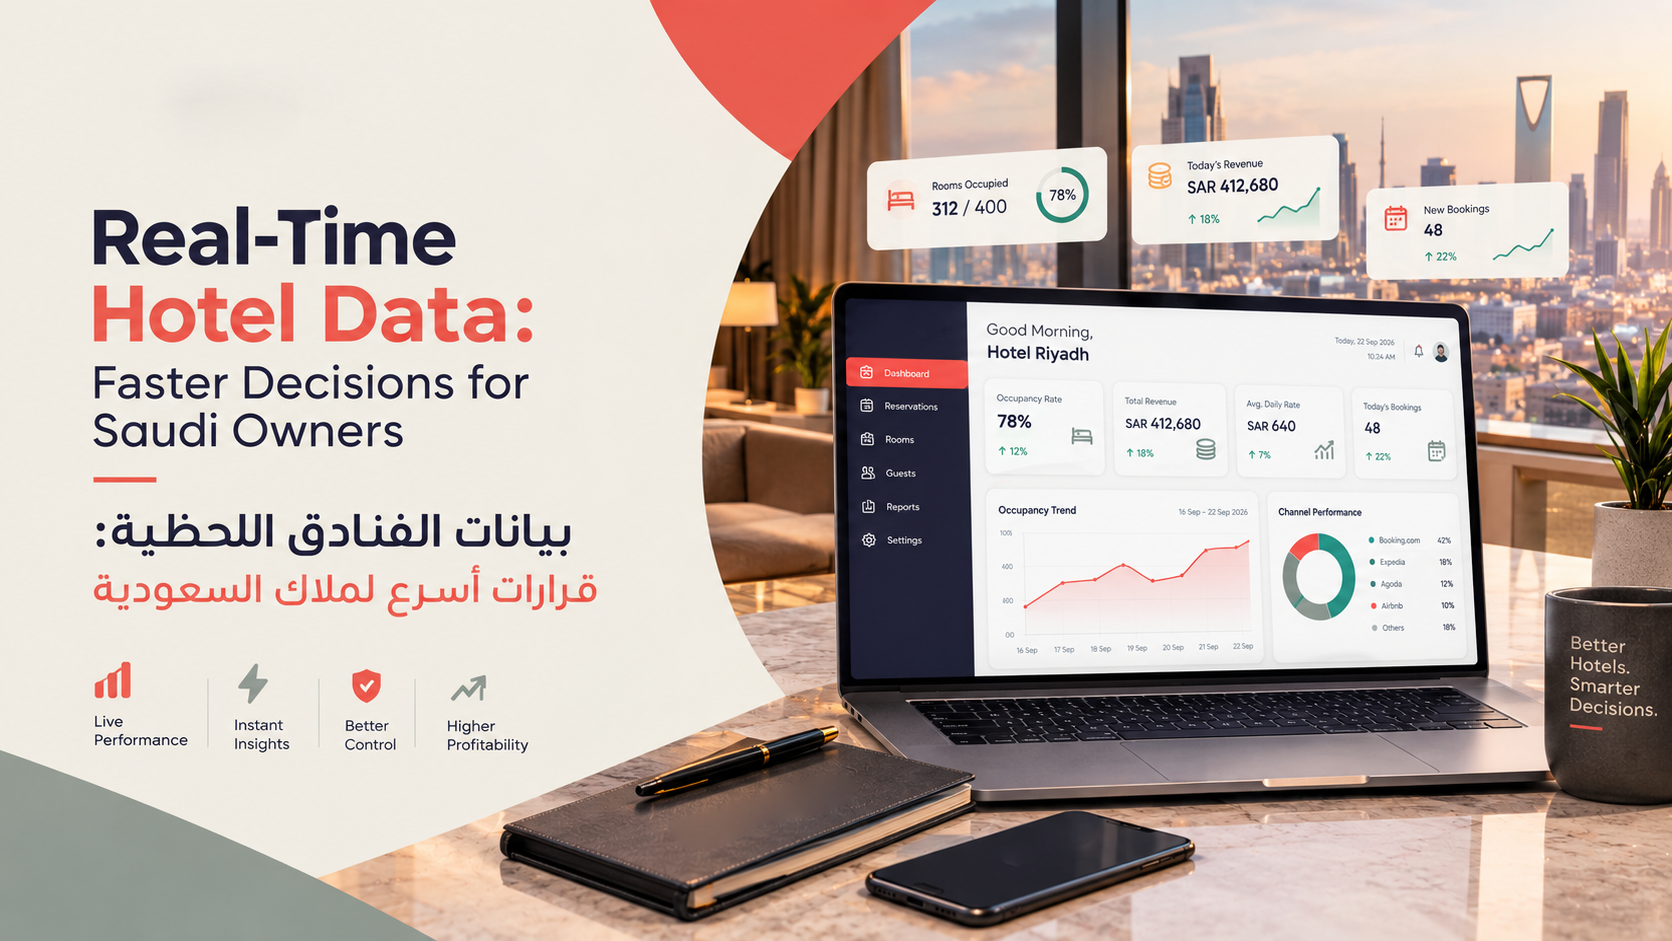
اكتشف كيف تساعد بيانات الفنادق اللحظية الملاك على رفع RevPAR بنسبة 5–15%، والاستجابة للطلب خلال دقائق، والمنافسة ...
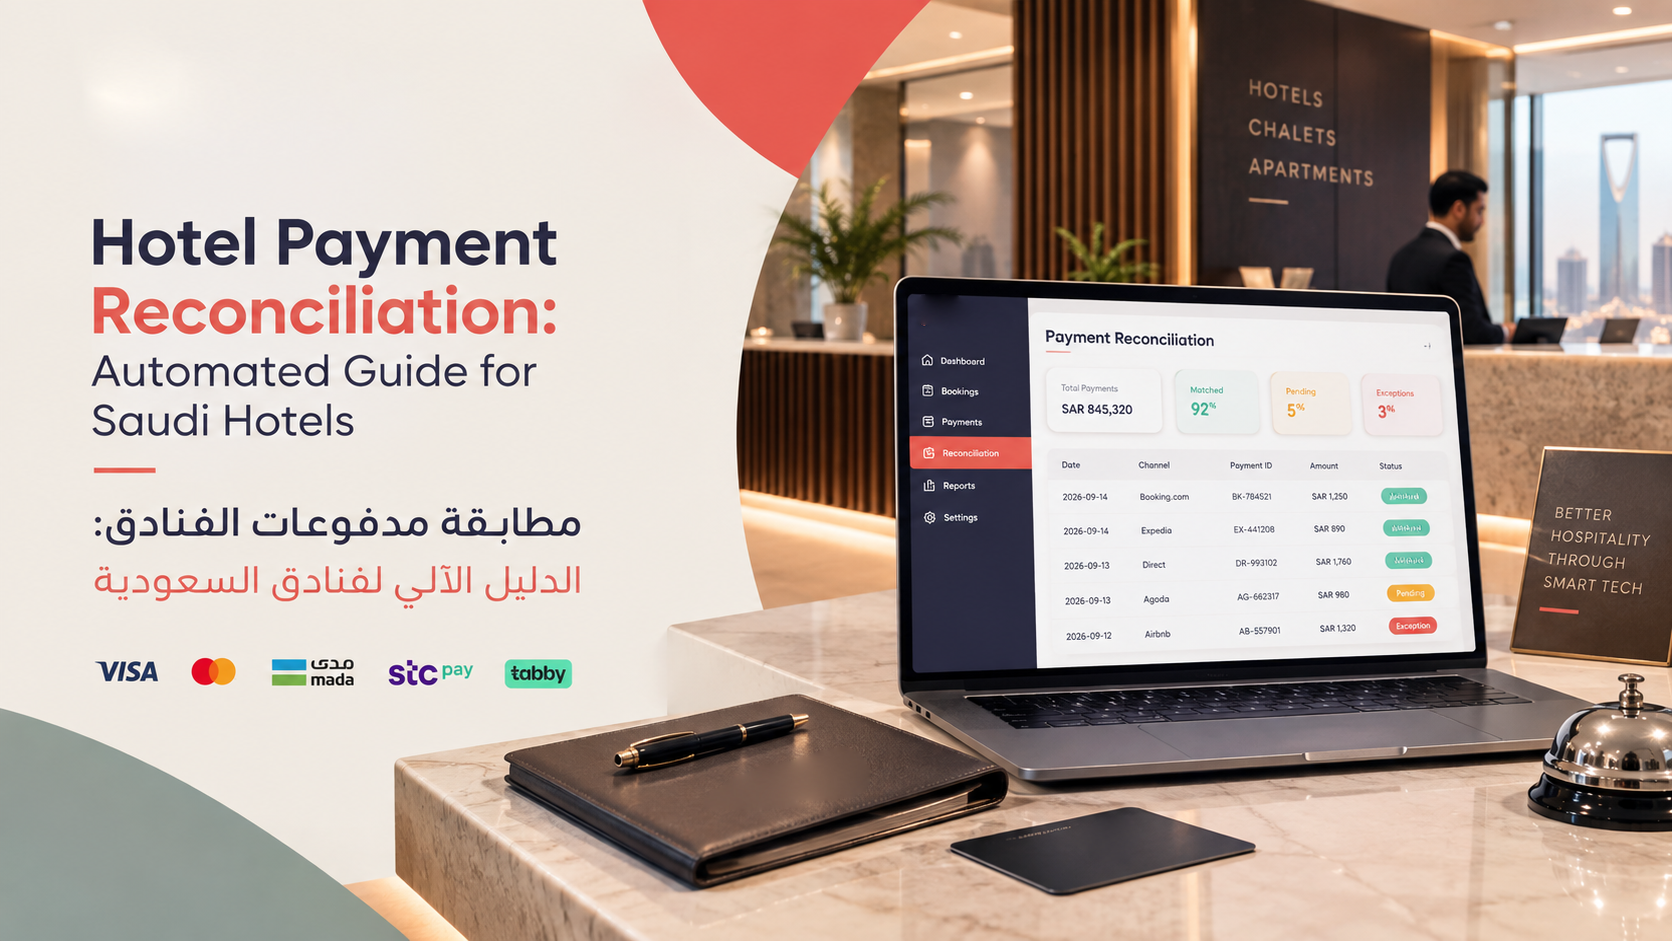
اكتشف كيف تطابق أنظمة المطابقة الآلية الحجوزات والمدفوعات والفواتير لحظيًا. استرد الإيرادات المتسربة، واختص...
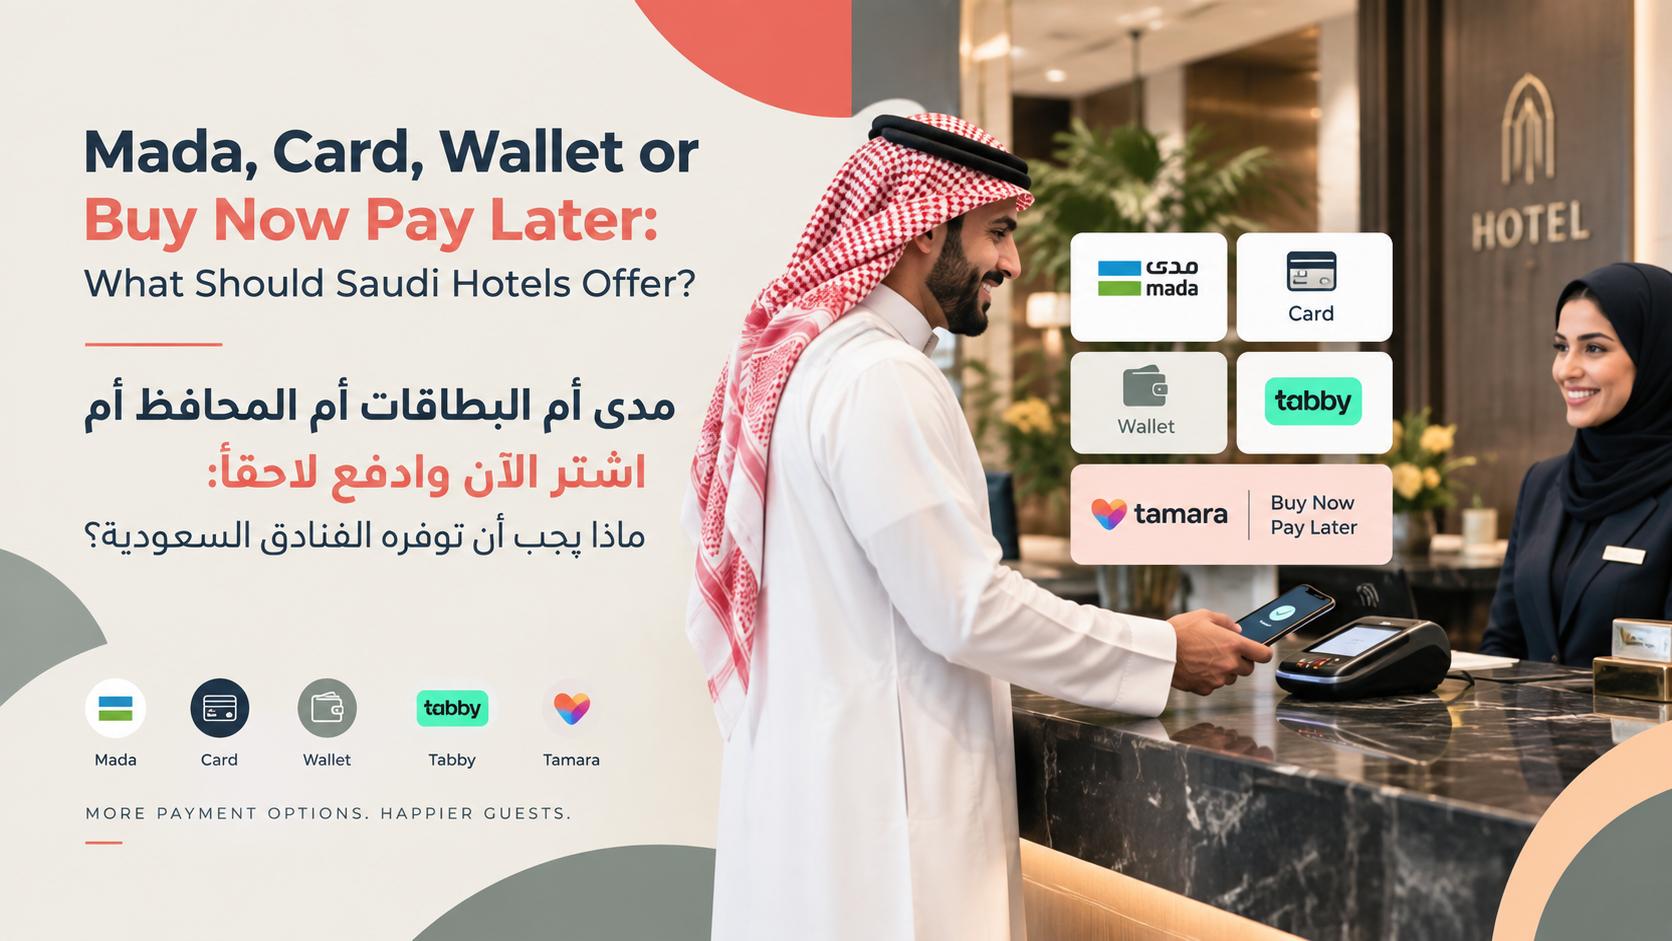
دليل 2026 الشامل: ما وسائل الدفع التي يجب أن توفرها الفنادق السعودية — مدى، فيزا، Apple Pay، تابي وتمارا — لرفع الحج...
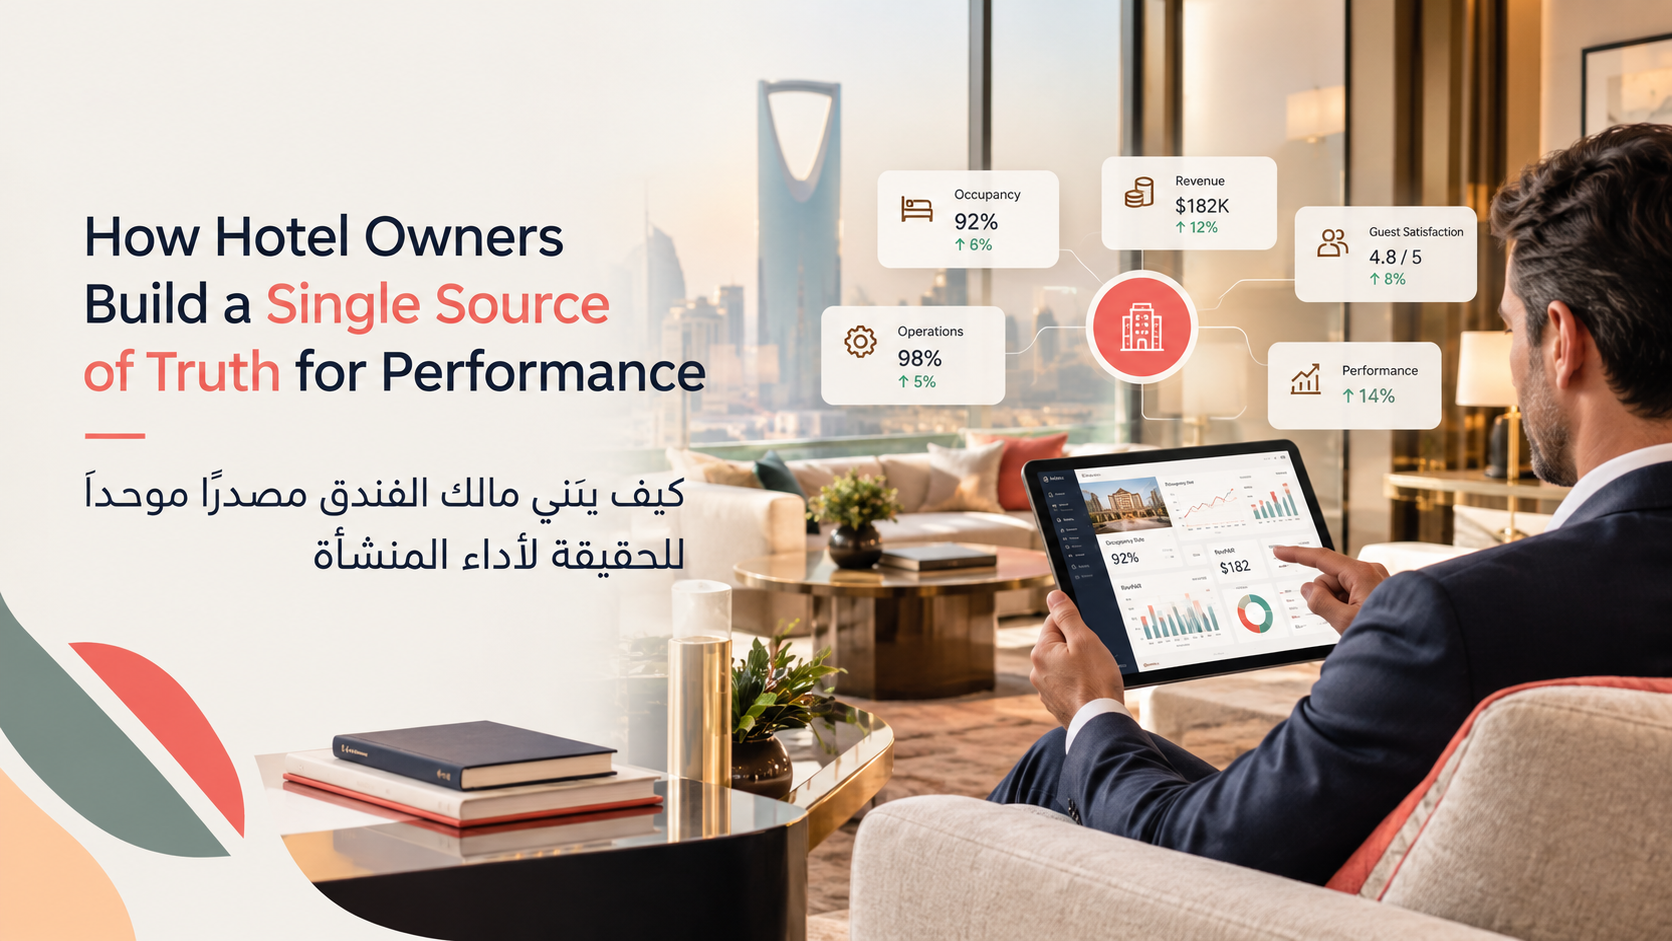
دليل شامل لملاك الفنادق في السعودية: ابنِ مصدراً موحداً للحقيقة لقياس الأداء. اختصر وقت التقارير 70–90٪ وتتبع Re...
دليل شامل لأتمتة التدقيق الليلي في الفنادق السعودية: ترحيل الغرف والضرائب، عدم الحضور، الفوترة الإلكترونية ف...
دليل شامل لحماية إيرادات الفنادق السعودية في فترات انخفاض الإشغال: التسعير الديناميكي، RevPAR وTRevPAR، الحجوزات ا�...
نظام إدارة الفنادق يختصر طوابير اليوم الوطني السعودي 2026 عبر التسجيل المسبق وتوزيع الغرف التلقائي وحالة التدب...
التقنية الفندقية المتكاملة تصنع رحلة نزيل سلسة في اليوم الوطني السعودي 2026. ربط نظام إدارة الفنادق ومحرك الحجز...
12 استراتيجية مجرّبة لزيادة الحجوزات الفندقية المباشرة في السعودية. ابنِ إيرادات بلا عمولات عبر محرك حجز، وات�...
دليل شامل لتقليل عمولات بوكينج والمنصات وزيادة الحجوزات المباشرة للفنادق في السعودية. استراتيجيات عملية لفن�...
كيف تربط فندقة الفنادق مباشرةً مع HyperPay ومدى وApple Pay وتمارا وتابي. مدفوعات آمنة، فوترة إلكترونية متوافقة مع ZATCA،...
دليل عملي لنظام إدارة فنادق متوافق مع وزارة السياحة في السعودية. تقارير NTMP، تسجيل النزلاء عبر شموس، رخص بلدي، ...
التقارير اليومية العشرة التي يجب على المدير العام للفندق مراجعتها كل صباح: الأداء اليومي، الإغلاق الليلي، ADR �...
تعرف كيف يقلل نظام إدارة الفنادق PMS أخطاء التسكين والفوترة عبر التزامن اللحظي، ربط التدبير الفندقي، الترحيل ا...
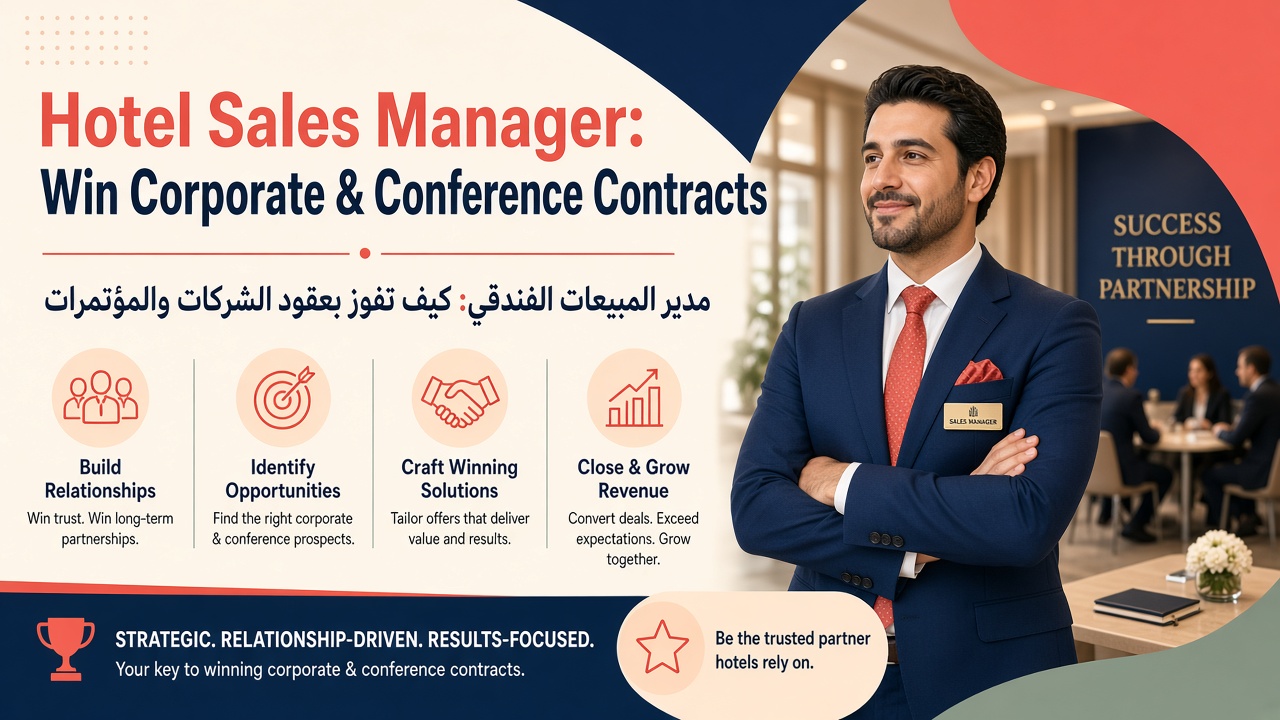
كيف يفوز مدير المبيعات الفندقي بعقود الشركات والمؤتمرات في السعودية. نصائح RFP وتسعير ذكي واستهداف الحسابات وم...
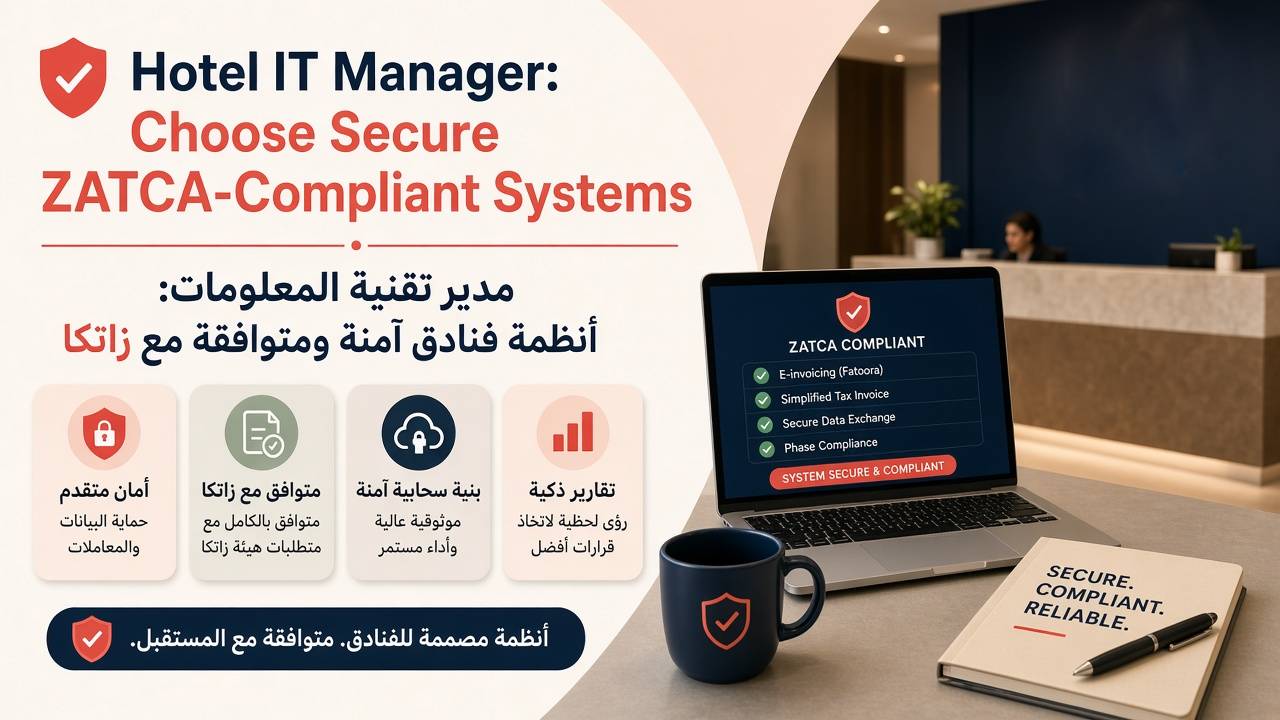
كيف يختار مدير تقنية المعلومات نظام فندقي آمن ومتوافق مع زاتكا. قائمة تحقق للفوترة الإلكترونية، الربط مع فاتو...
تعرف على مسؤوليات مدير الطعام والشراب الحقيقية، مؤشرات الأداء (تكلفة الطعام ومتوسط الشيك والهدر)، وكيف يرفع ر...
تعرف على مهام مدير الإيرادات الفندقي اليومية والمؤشرات الأساسية (RevPAR وADR)، وكيف تستخدم نظام PMS لزيادة الأرباح �...
صمّم رحلة نزيل بدون احتكاك في 7 مراحل. حدّد نقاط الاحتكاك، طبّق 5 مبادئ، قلّل زمن تسجيل الدخول، واربط الحجز بال�...
PMS data for repeat guests, guest personalization, hotel PMS Saudi Arabia, unified guest profile, guest segmentation, repeat guest rate, serviced apartment management, Fandaqah PMS, increase repeat gu...
اعتراضات المدفوعات تُهدد إيرادات فنادقك. اكتشف كيف يمكن للمديرين فهم، منع، وإدارة مطالبات الاسترداد لحماية �...
اكتشف مستقبل مدفوعات الفنادق بحلول عام 2030. هل ستختفي البطاقات والنقد، أم ستظل جزءًا من تجربة النزلاء؟ استكشف �...
تضمن إدارة الفنادق الدقيقة خلو عمليات التحصيل المالي من الأخطاء. اكتشف كيف تطبق الفنادق الرائدة أفضل الممارس...
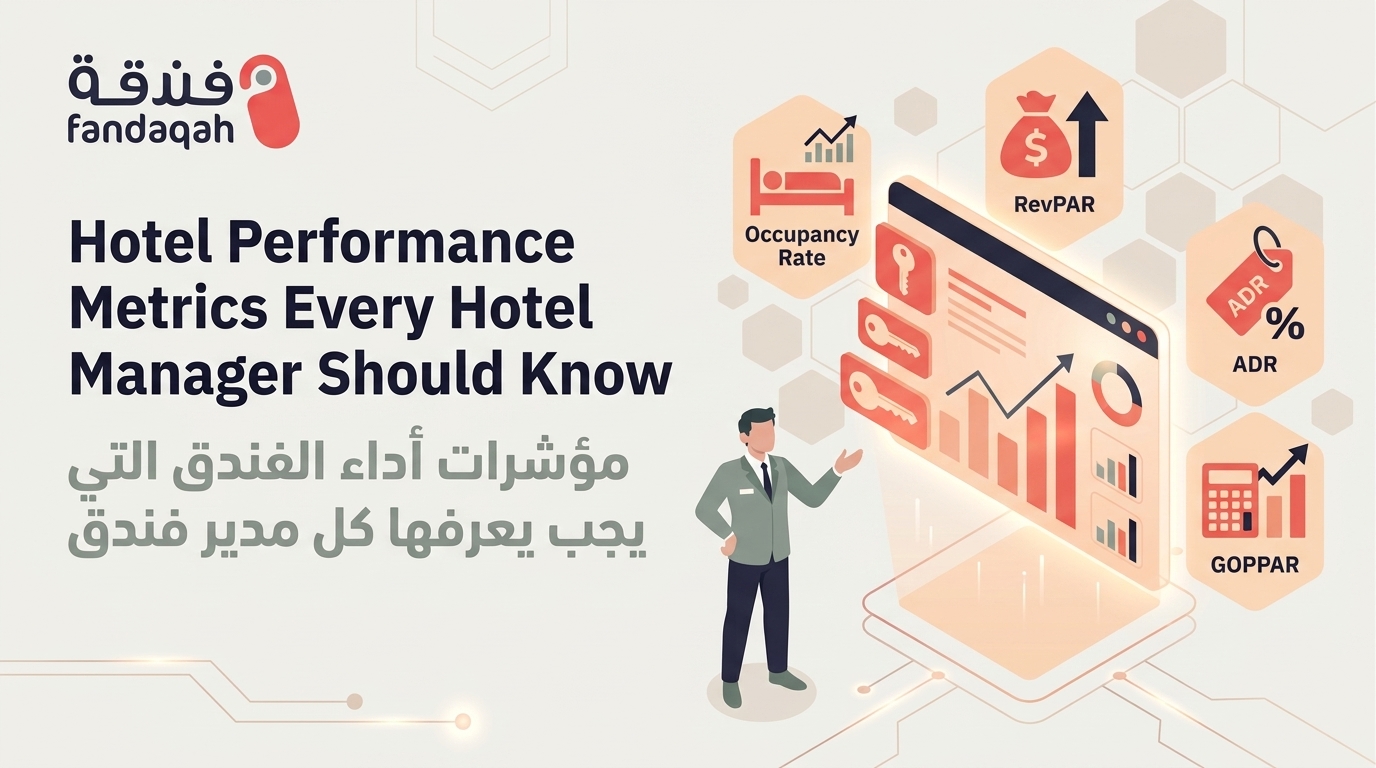
اكتشف مؤشرات الأداء الرئيسية (KPIs) التي لا غنى عنها لكل مدير فندق ناجح. تعرّف على كيفية قياس وتحسين الإيرادات، �...
اكتشف استراتيجيات فعالة لزيادة الحجوزات المباشرة لفندقك دون المساس بأسعارك. تعلم كيف تجذب الضيوف مباشرة وتح�...
اكتشف استراتيجيات فعّالة لتحويل ضيوف الفندق الجدد إلى عملاء دائمين مخلصين. تعلّم كيف تبني علاقات مستدامة وتع...
اكتشف كيف تستطيع الفنادق السعودية استعادة عملائها من منصات الحجز عبر استراتيجيات مبتكرة لتعزيز الحجوزات الم�...
اكتشف لماذا سيصبح واتساب الوسيلة المفضلة لنزلاء الفنادق للتواصل بحلول عام 2026. مقال مفصل يستعرض المزايا المتع�...
اكتشف الأسباب الرئيسية لتخلي الضيوف عن حجوزات الفنادق قبل الدفع وتعلم استراتيجيات فعالة لتحويل الزوار إلى ع�...
اكتشف 10 اتجاهات رئيسية ستشكل إيرادات الفنادق السعودية في عام 2027. تعرّف على كيفية الاستعداد لمشهد الضيافة المت...
اكتشف الإيرادات الخفية التي يمكن لكل غرفة فندقية أن تولدها، من الخدمات المبتكرة إلى التسعير الذكي والتخصيص. د...
اكتشف الأسباب الحقيقية وراء تقييمات الفنادق التي يشاركها النزلاء السعوديون. تعرف على العوامل التي تجعل هذه ا...
اكتشف كيف غيّر انستغرام وجه الضيافة السعودية. تعرّف على استراتيجيات الفنادق لجذب المسافرين الرقميين وتأثير ا...
Meta: اكتشف كيف سيغير الذكاء الاصطناعة الفنادق السعودية بحلول عام 2030. من تجارب الإقامة الشخصية إلى التشغيل الذك�...
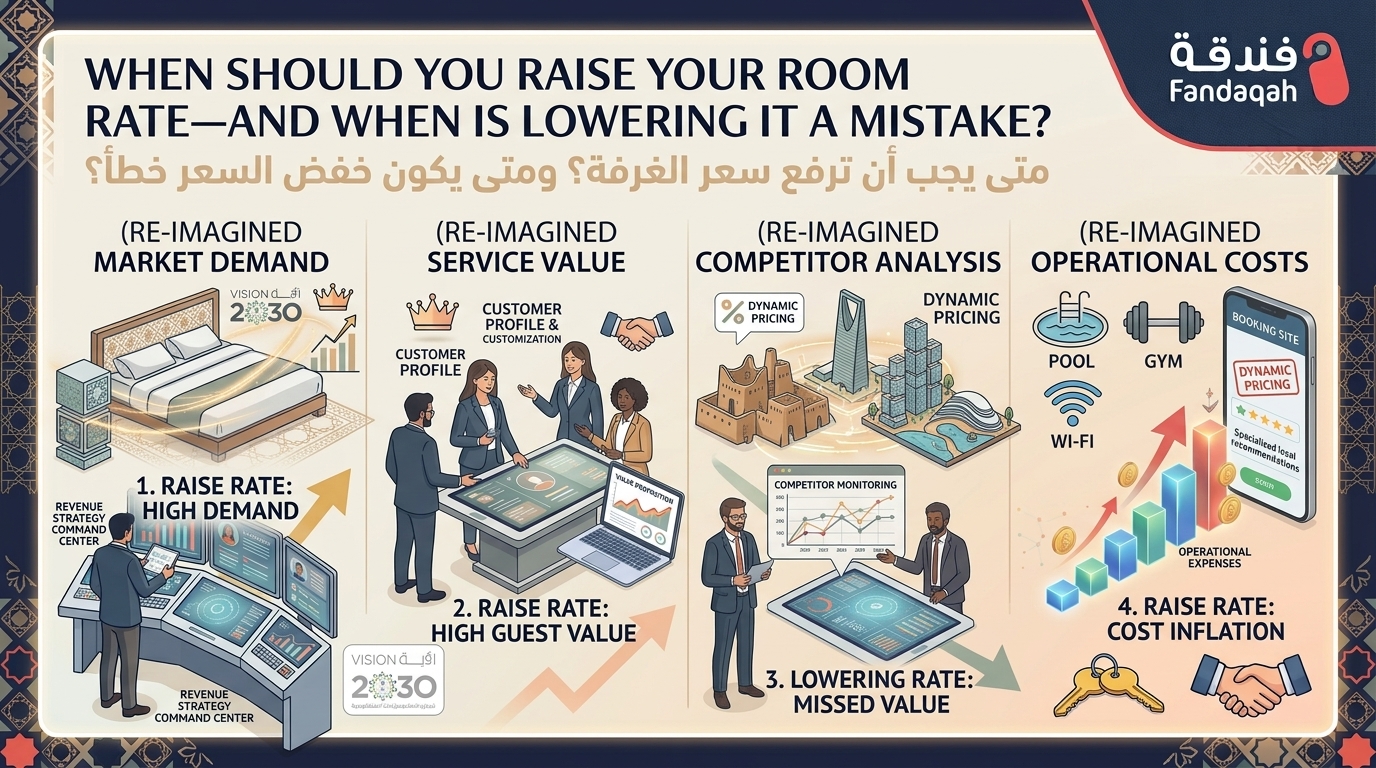
اكتشف استراتيجيات التسعير الذكية للفنادق. تعلم متى يكون رفع أسعار الغرف قرارًا صائبًا لزيادة الأرباح، ومتى ي...
ستكشف هذه المقالة كيف تُحدث مشاريع السعودية الكبرى مثل نيوم والبحر الأحمر تحولاً جذريًا في تجربة حجز الفنادق...
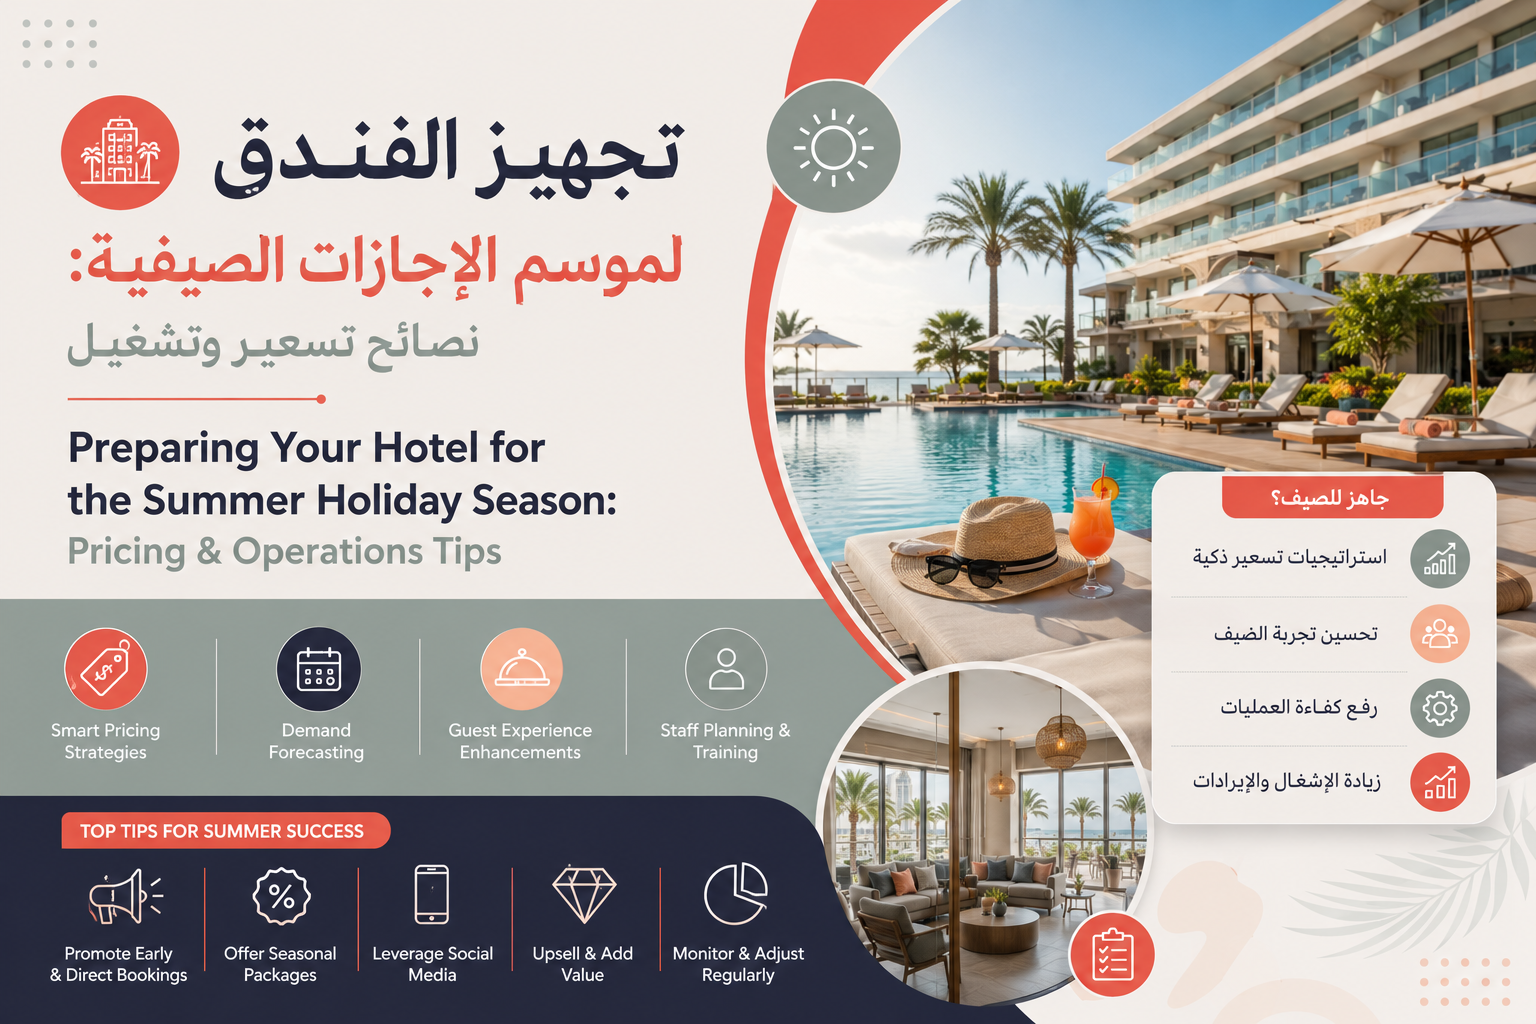
دليل شامل لتسعير الغرف وإدارة تشغيل الفنادق في موسم الصيف بالسعودية. باقات عائلية، تسعير ديناميكي، وصيانة اس�...
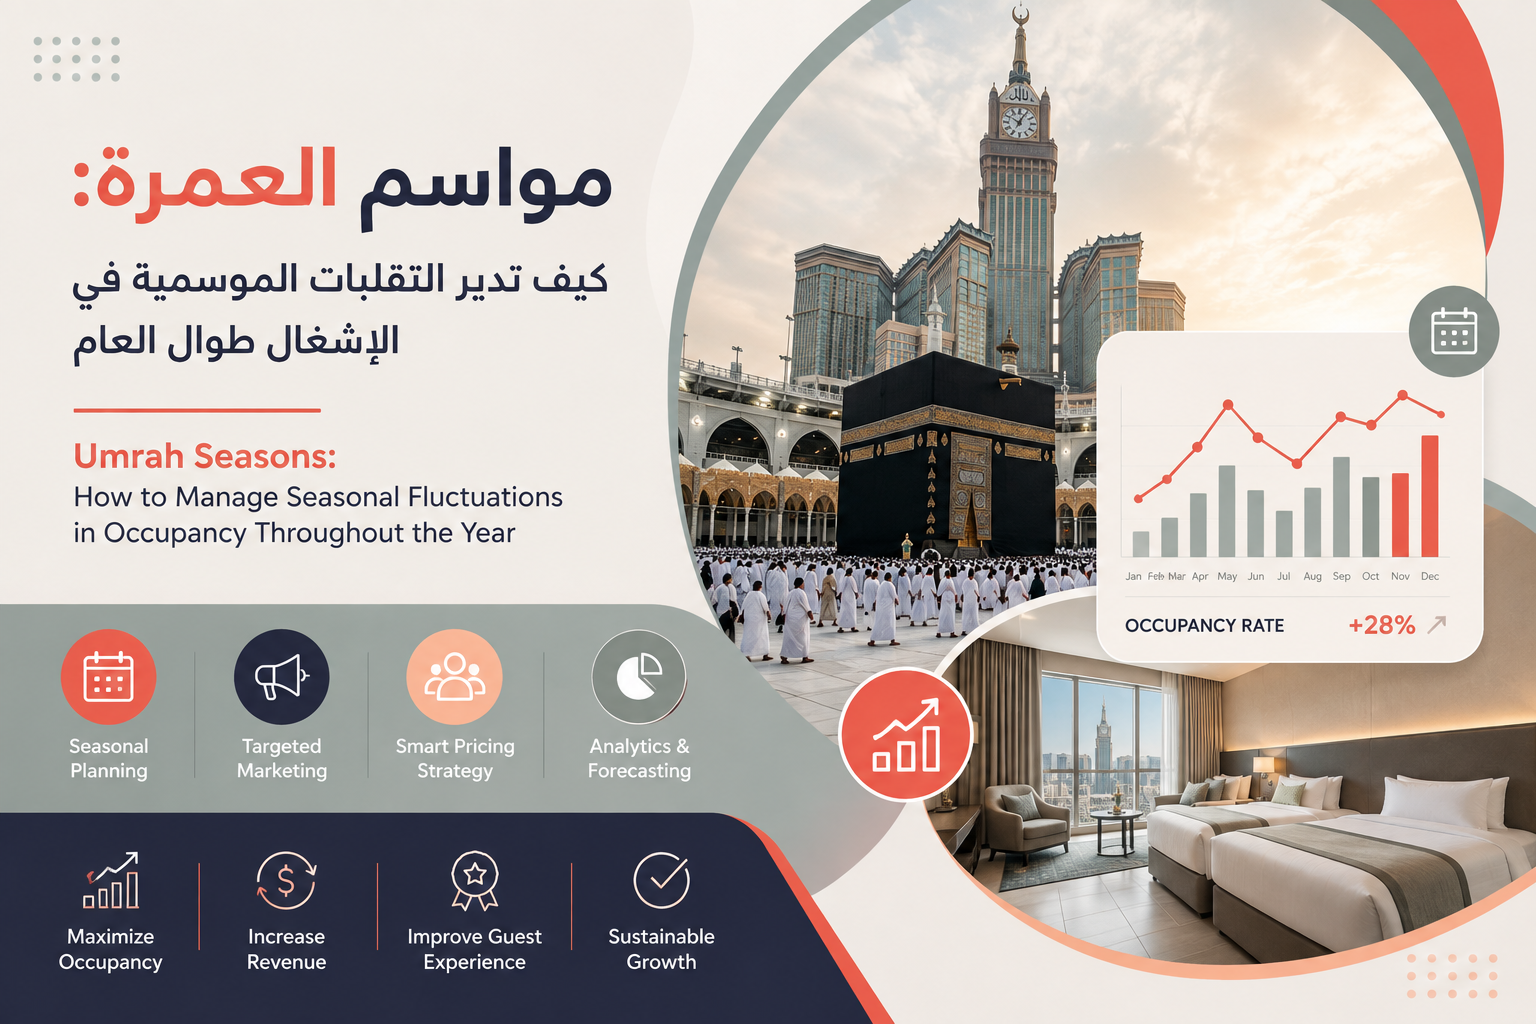
استراتيجيات فعالة لإدارة إشغال فنادق العمرة: التسعير الديناميكي، الباقات، الشراكات ومنصة Fandaqah.com. ارفع الإير�...
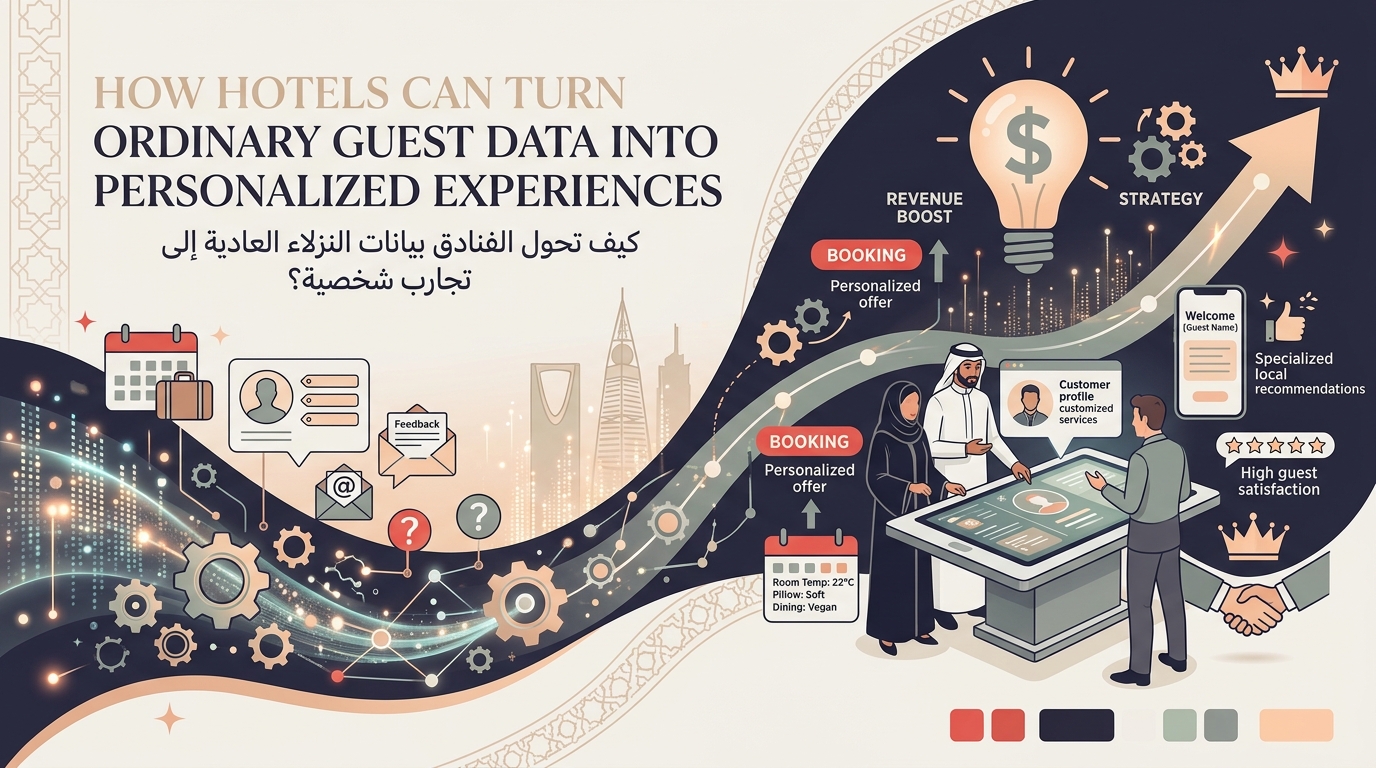
اكتشف كيف تستخدم الفنادق الذكية بيانات نزلائها لتحويل الإقامة العادية إلى تجارب شخصية لا تُنسى. تعرّف على اس�...
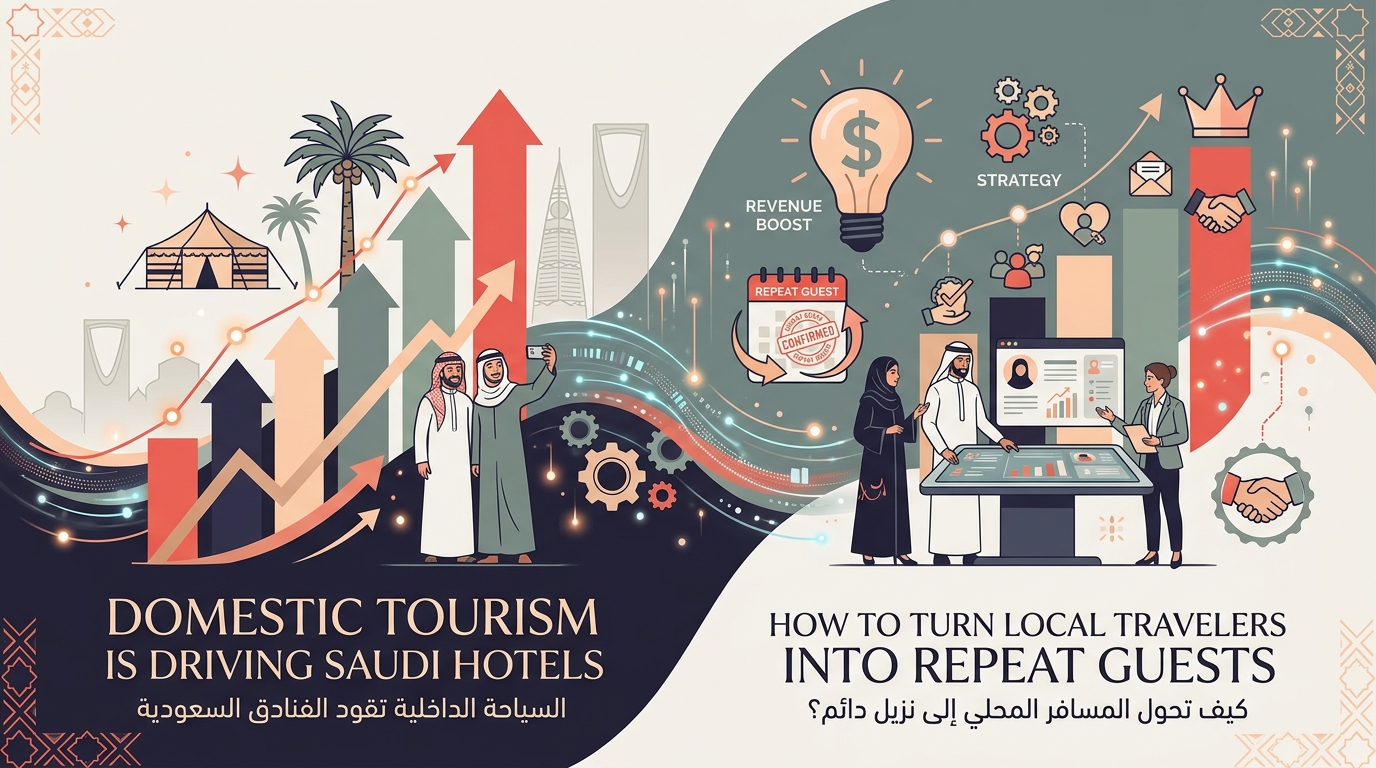
السياحة الداخلية تزدهر في السعودية. اكتشف كيف يمكن للفنادق جذب المسافر المحلي وتحويله إلى نزيل دائم عبر استر�...
اكتشف كيف يمكن للفنادق السعودية تحويل مشاهدات تيك توك إلى حجوزات فعلية. تعلم استراتيجيات المحتوى، الشراكات ا�...
اكتشف كيف يعيد الذكاء الاصطناعي تشكيل تجربة الضيوف الفندقية في السعودية، من الحجوزات الذكية إلى الخدمات المخ...
كيف تدير حجوزات فنادق العلا في الوجهات الناشئة؟ أفضل الأوقات، الأسعار، خيارات الإقامة ونصائح لمهرجان شتاء طن...
كيف تستعد فنادق مشروع البحر الأحمر وأمالا وسندالة للمعايير العالمية؟ استدامة، تكنولوجيا، رؤية 2030 وأفضل المن�...
اكتشف أفضل عروض اليوم الوطني للفنادق وباقات الإقامة والحملات الفعّالة. نصائح لرفع الإشغال، عروض عائلية وفاخر...
استراتيجيات مثبتة لرفع إشغال الفنادق في عطلات نهاية الأسبوع بالمدن الثانوية. باقات جذابة، تسويق رقمي، شراكات...
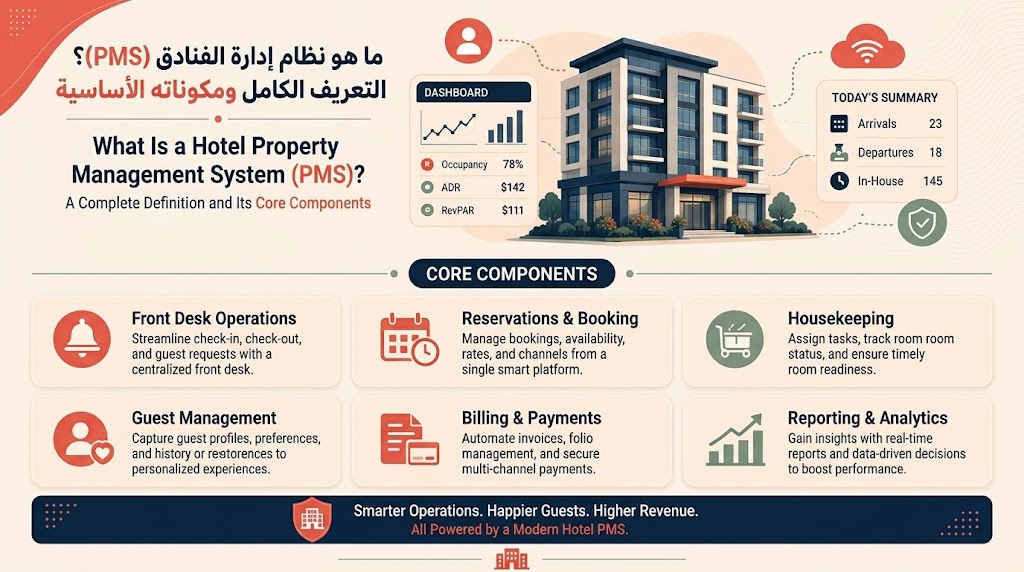
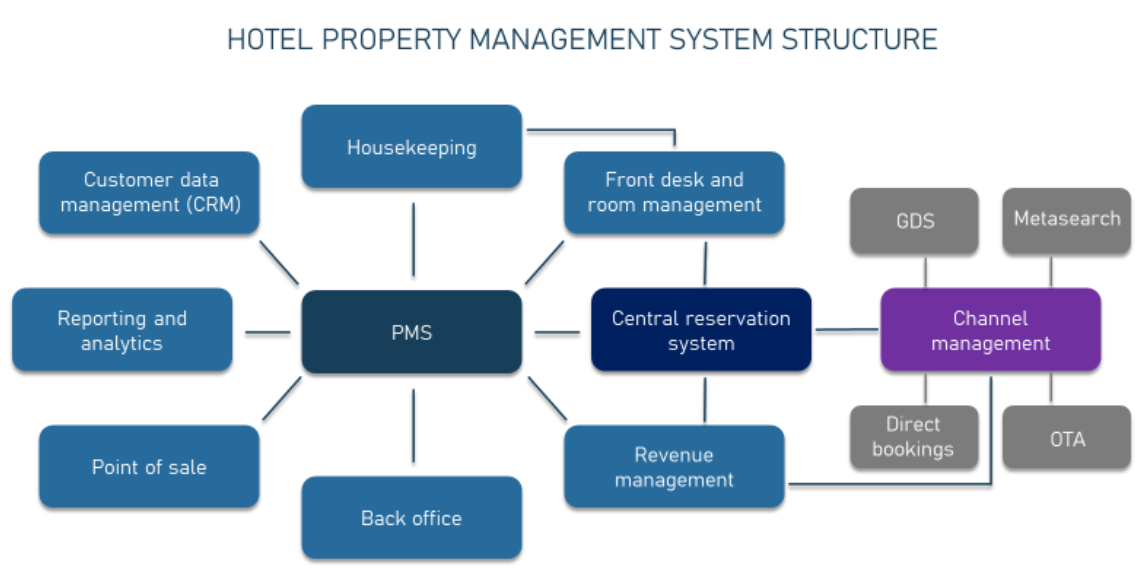
نظام إدارة الفنادق PMS هو المنصة المركزية لإدارة الحجوزات والغرف والنزلاء والفوترة والتقارير. تعرف على مكونات�...
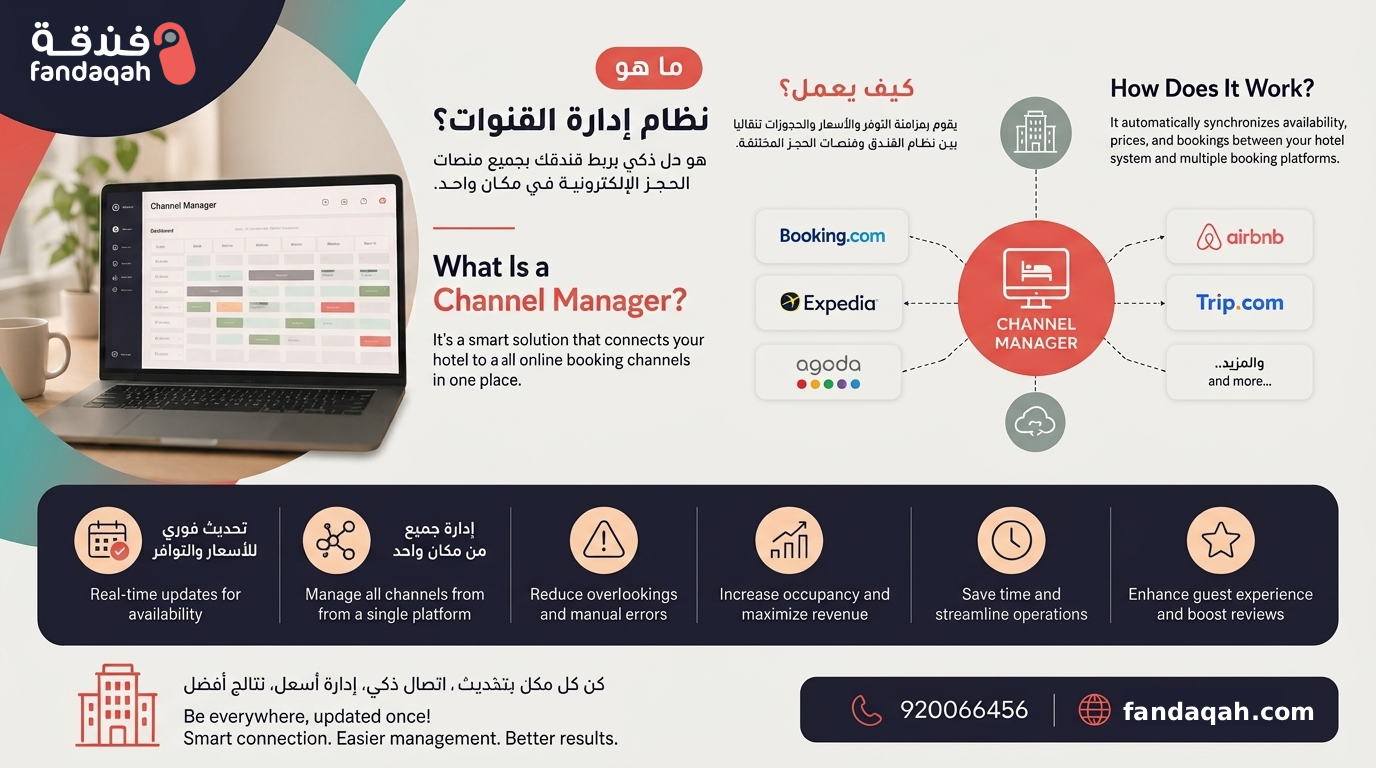
نظام إدارة القنوات Channel Manager يزامن أسعار الغرف وتوافرها والحجوزات عبر منصات الحجز من مكان واحد. تعرف على فوائد�...
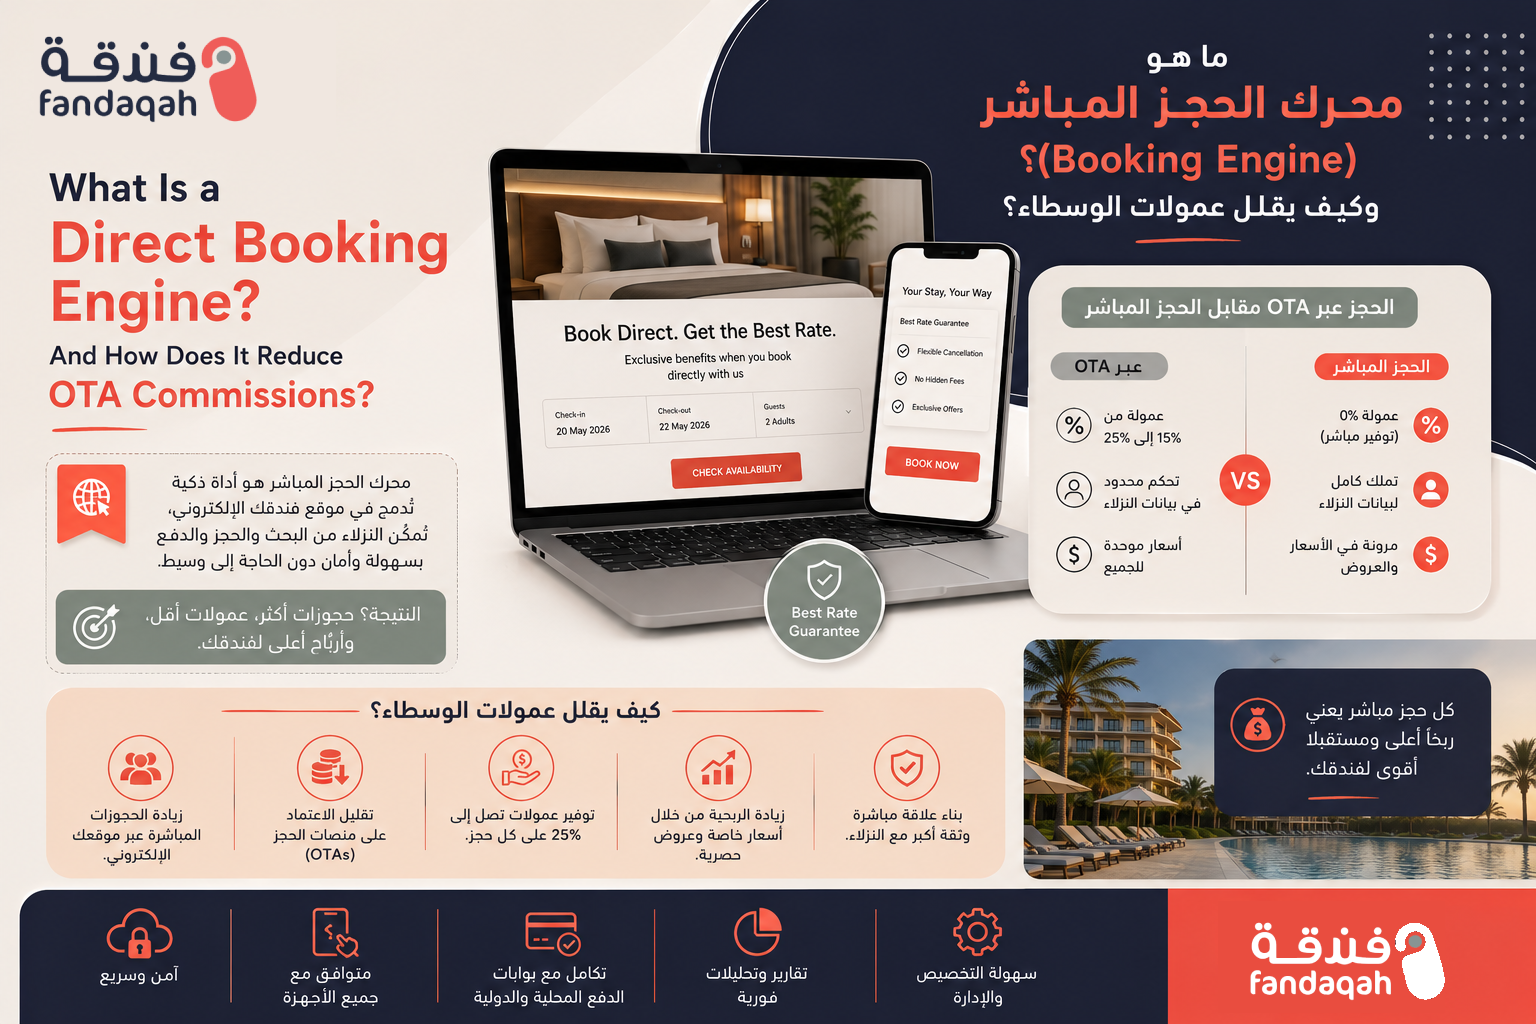
اكتشف ما هو محرك الحجز المباشر وكيف يساعد فنادق السعودية على تقليل عمولات الـOTA بنسبة 15–25%، وزيادة الإيرادات �...
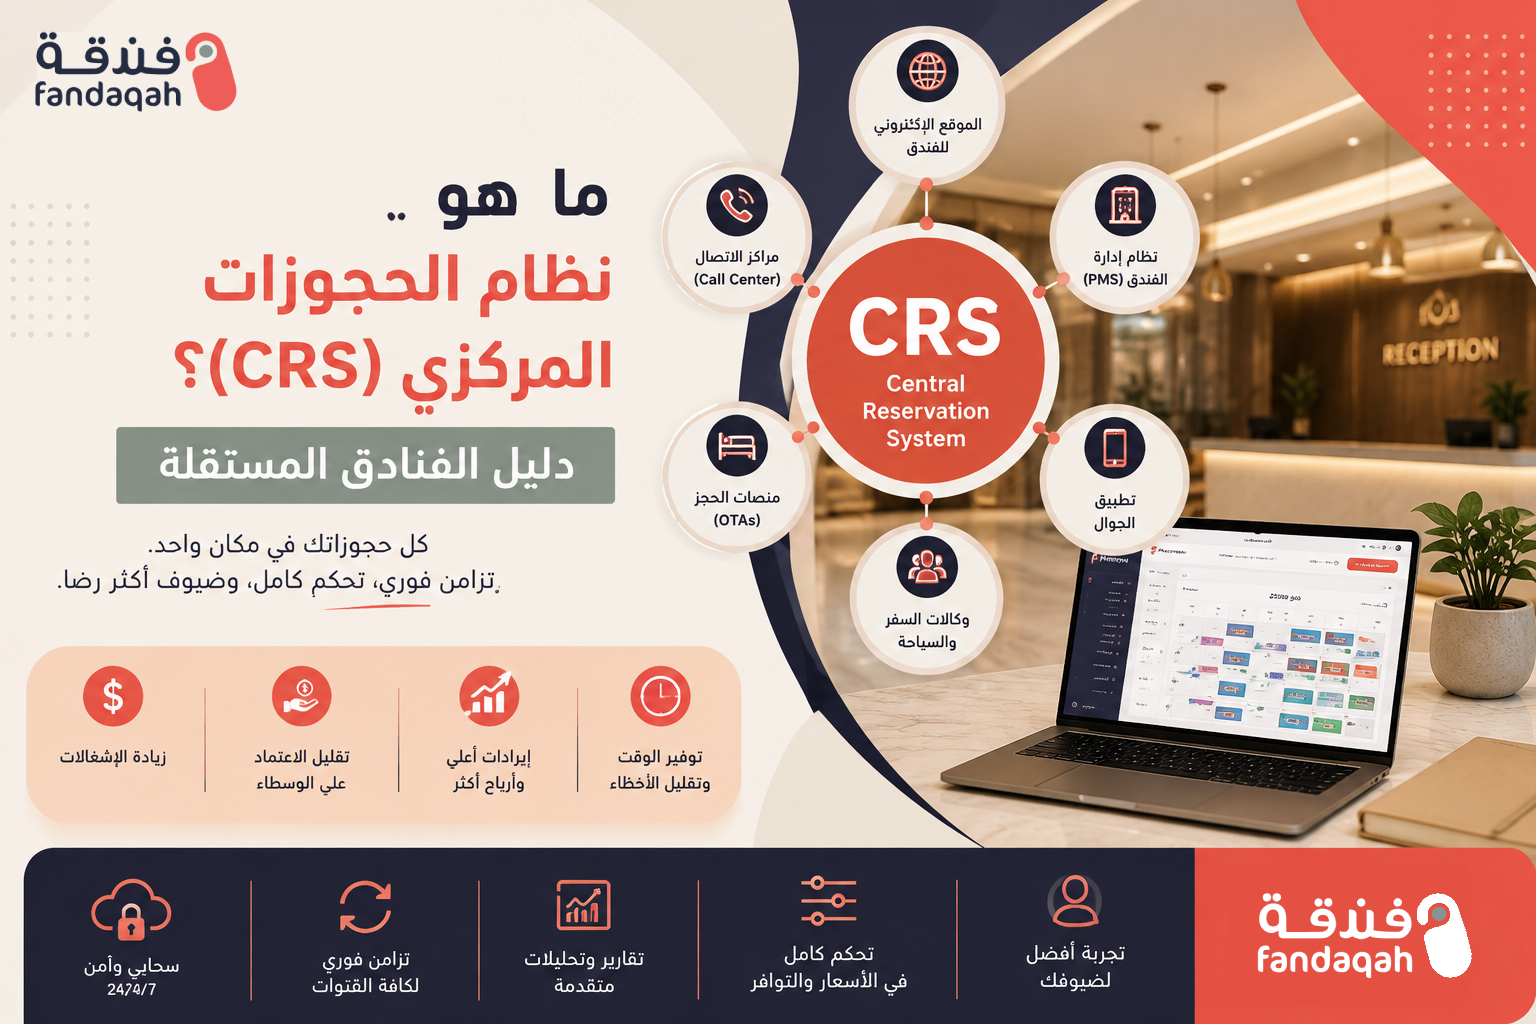
تعرف على نظام الحجوزات المركزي (CRS) وكيف يساعد الفنادق المستقلة في السعودية على منع الحجز المزدوج وزيادة الحجو...
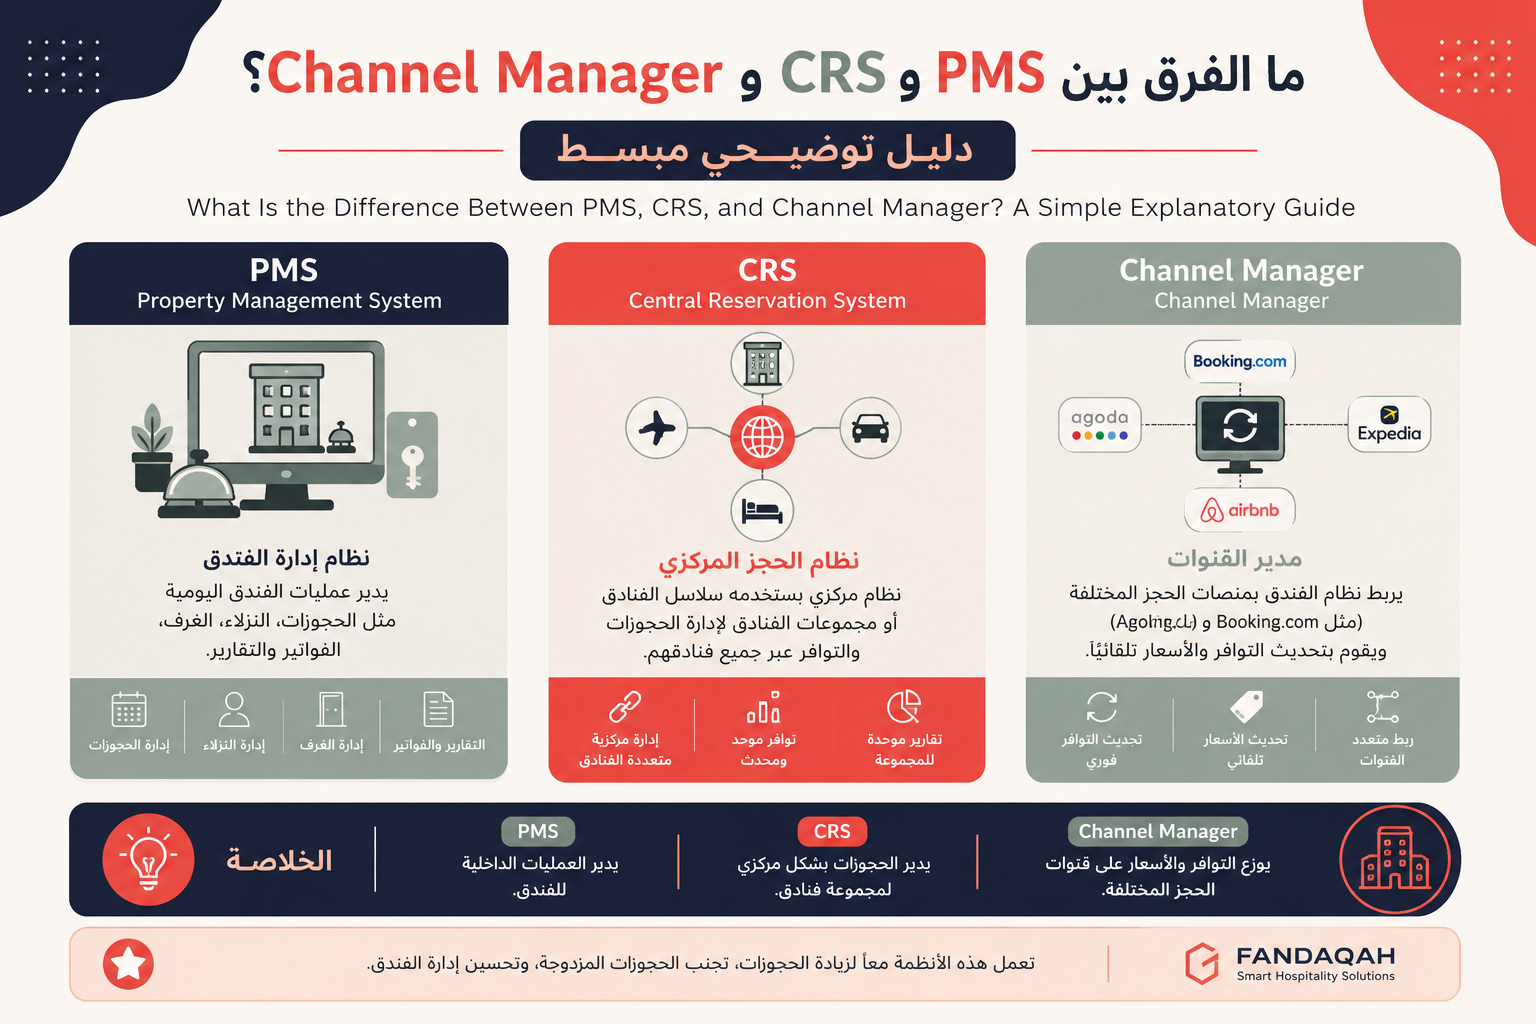
دليل مبسط يوضح الفرق بين نظام إدارة الفنادق PMS ونظام الحجز المركزي CRS ومدير القنوات. متى يحتاج فندقك لكل نظام ف�...
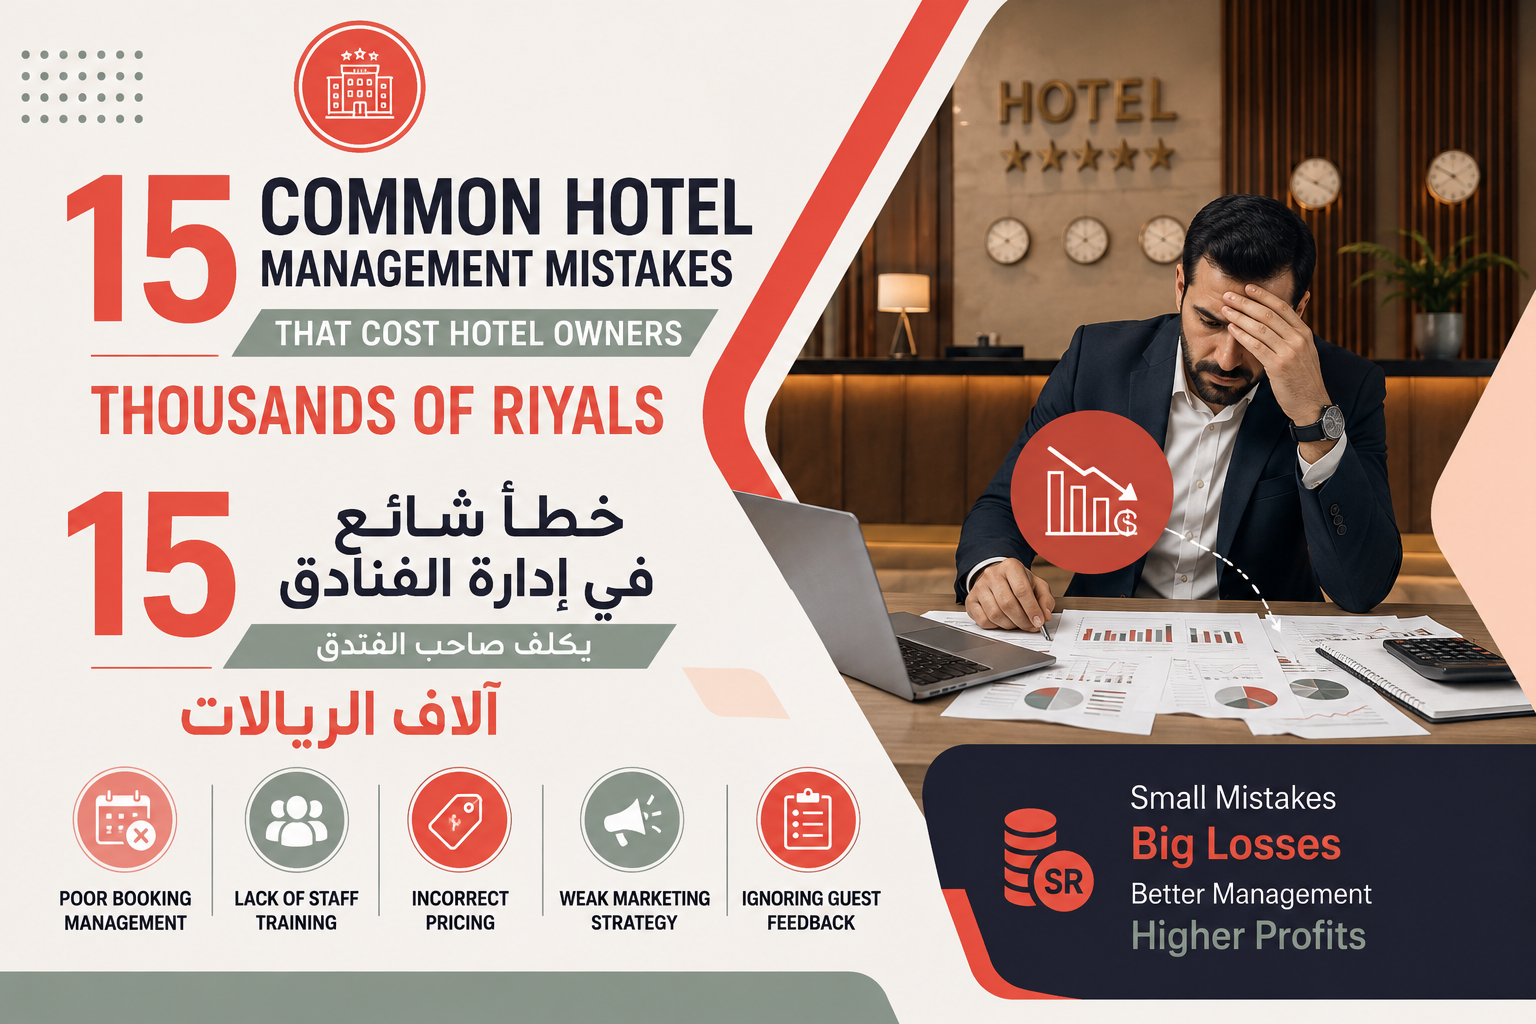
اكتشف 15 خطأ شائع في إدارة الفنادق السعودية تُهدر إيراداتك. حلول عملية لأنظمة الحجز، التسعير الديناميكي، تدري�...
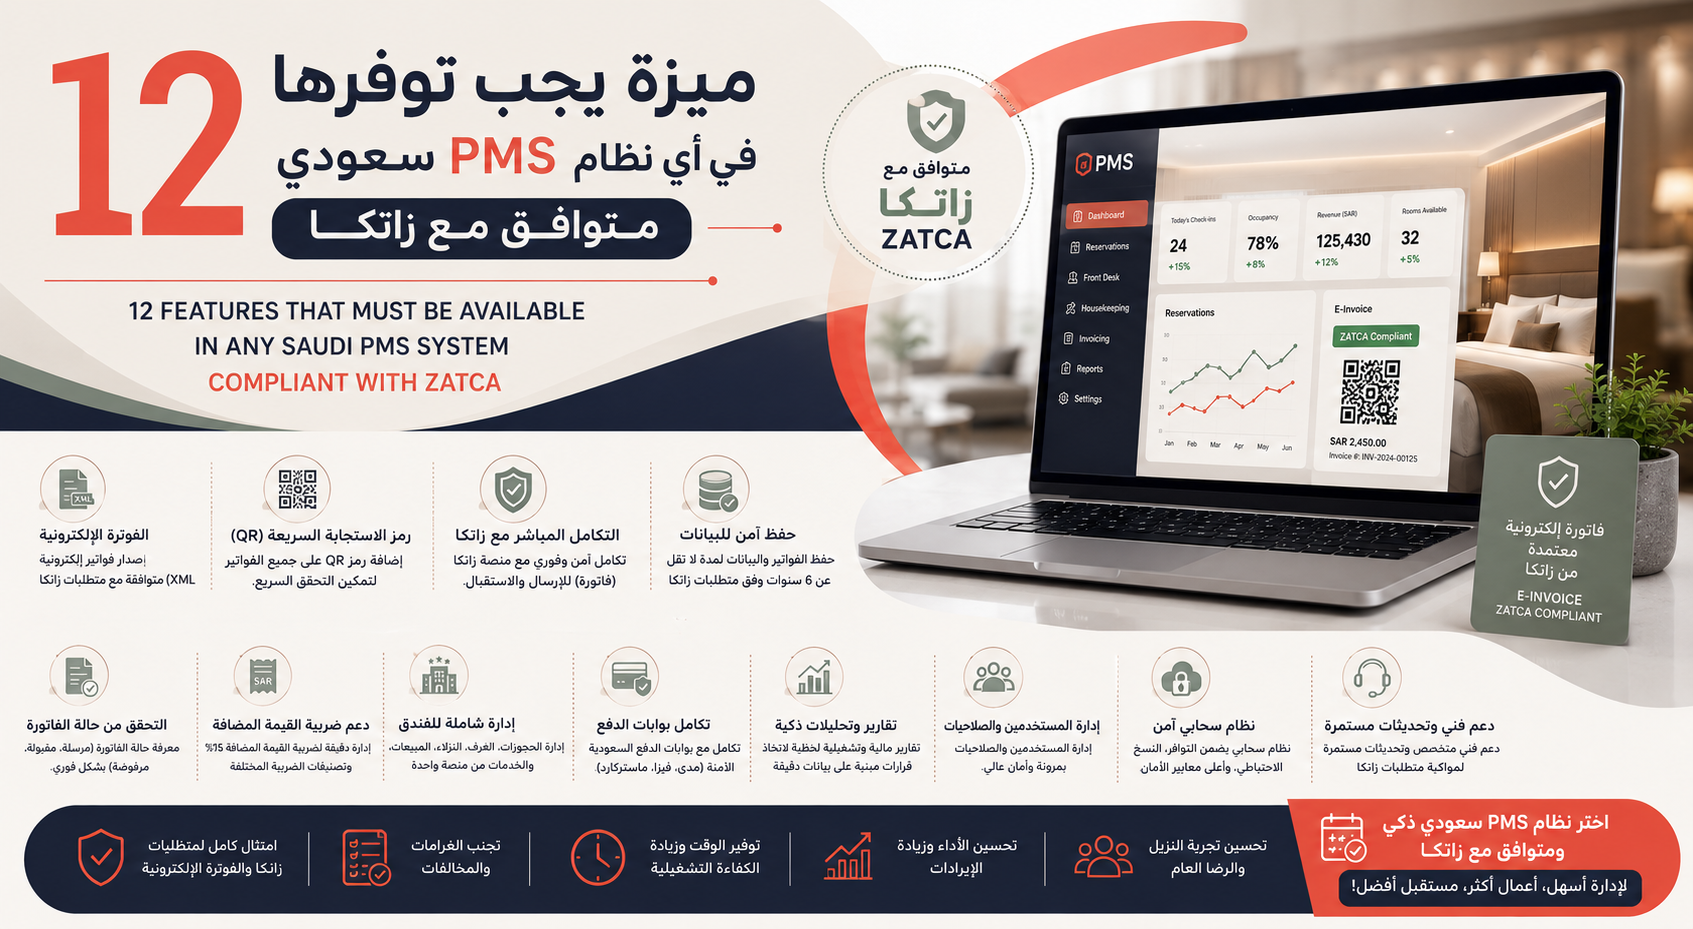
اكتشف 12 ميزة أساسية يجب توفرها في أي نظام إدارة ممتلكات سعودي متوافق مع زاتكا والفوترة الإلكترونية ومنصة فاتو...
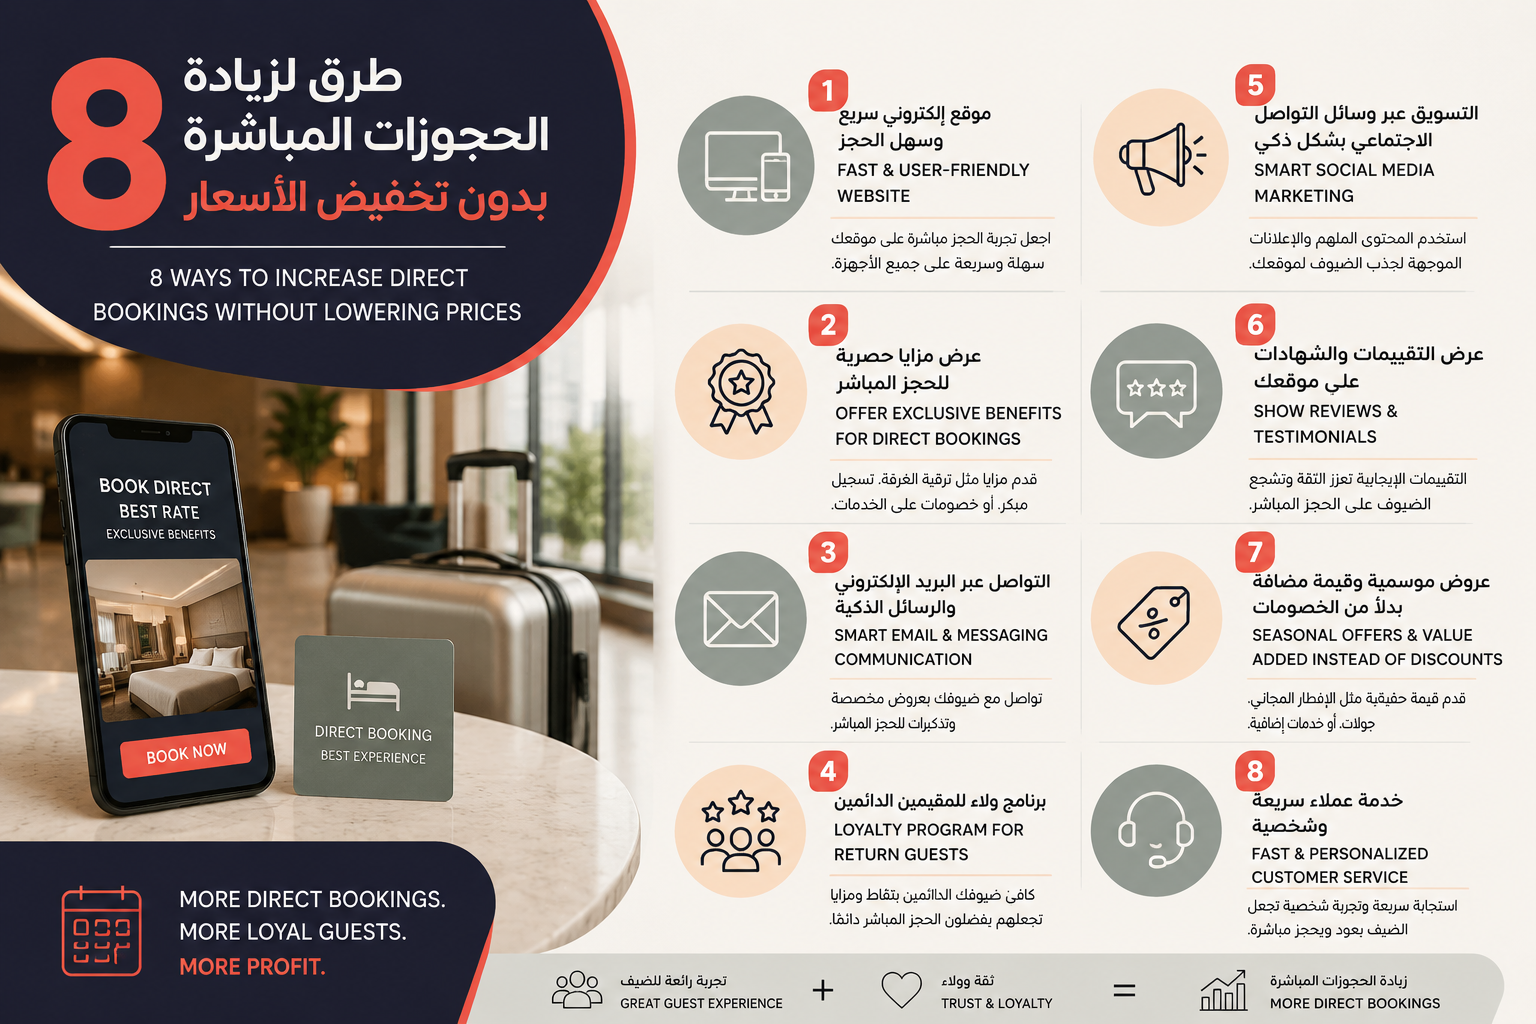
اكتشف 8 استراتيجيات فعّالة لزيادة الحجوزات المباشرة في فنادق السعودية بدون خصومات. حسّن محرك الحجز وبرامج الو...
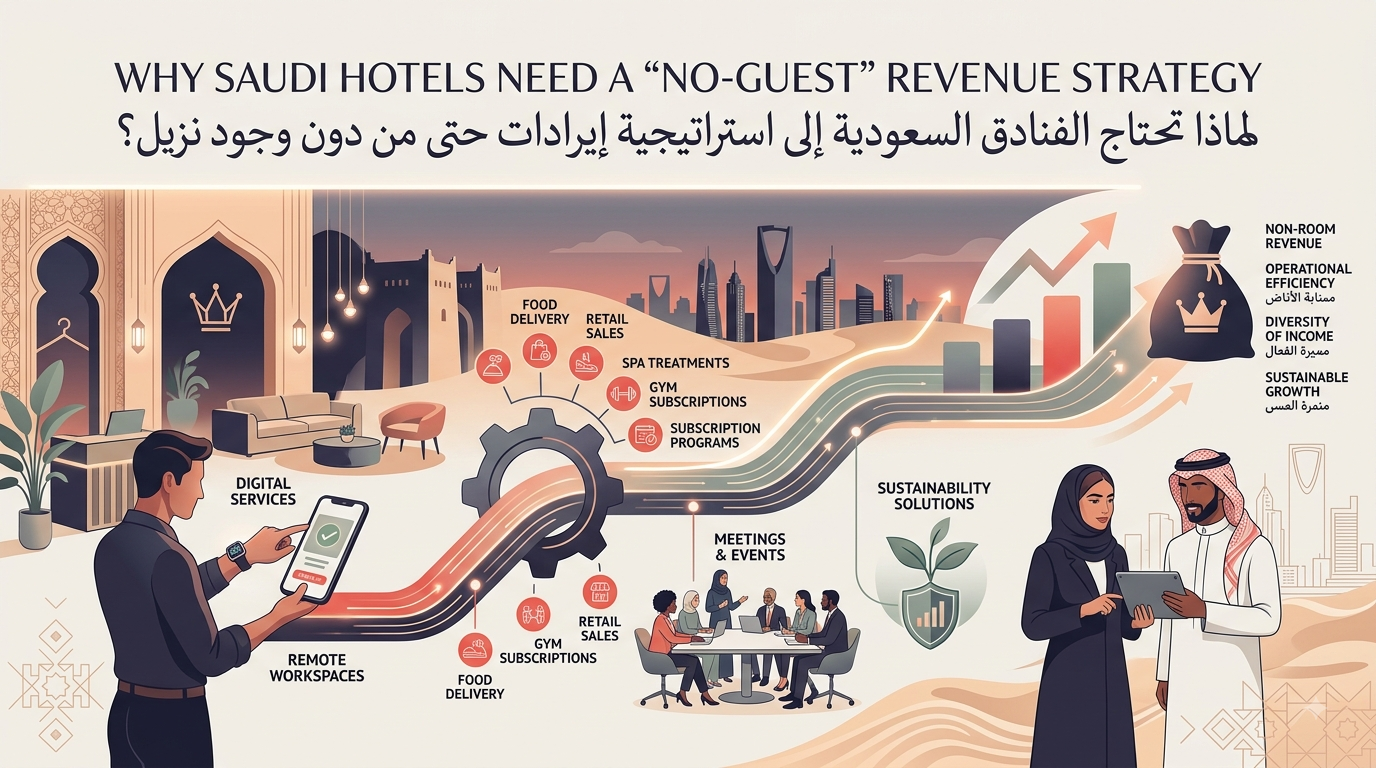
استكشف لماذا تُعد استراتيجية إدارة الإيرادات ضرورية للفنادق السعودية، حتى في غياب النزلاء. تعرّف على أهمية ا�...
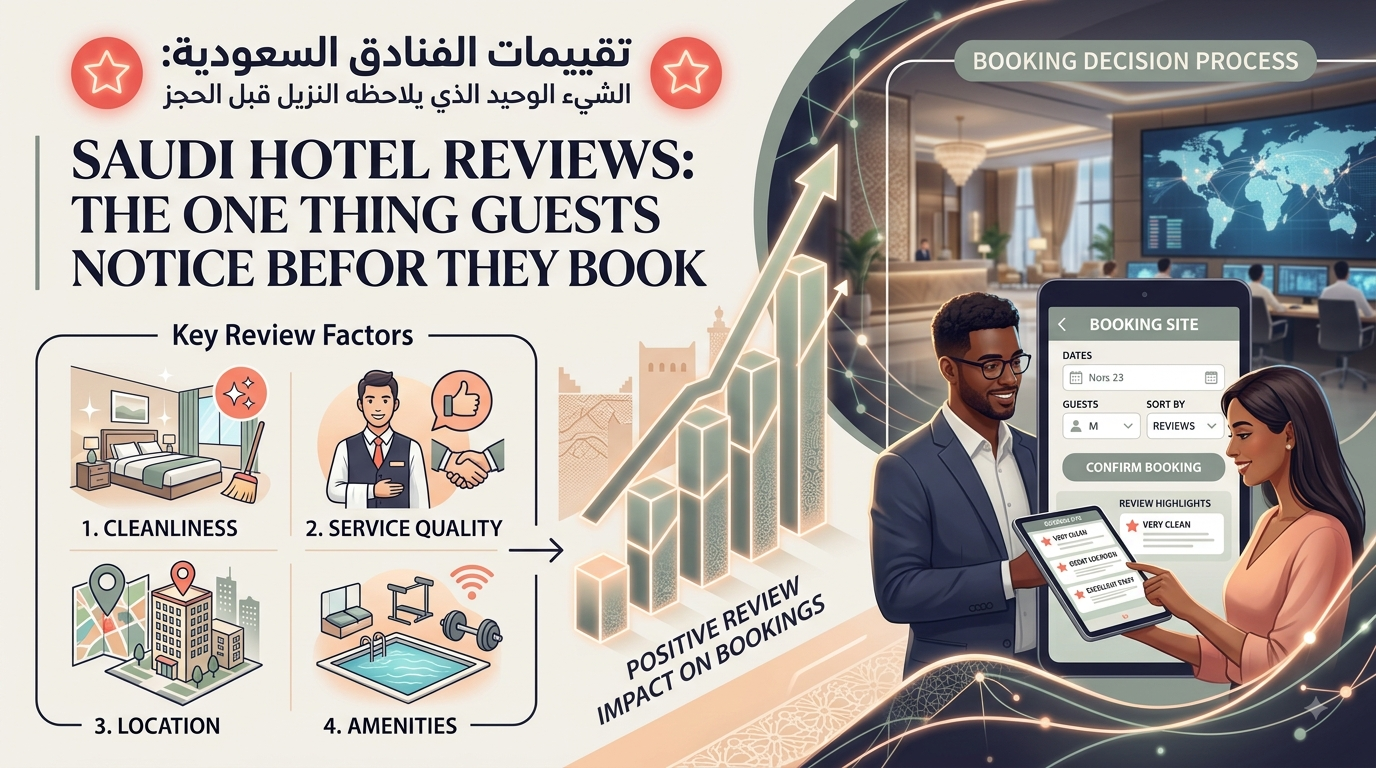
اكتشف سر تقييمات الفنادق السعودية التي يضعها النزلاء في عين الاعتبار قبل الحجز. تعلم كيف يؤثر تقييم النجوم، آ�...
اكتشف كيف تخلق فنادق نيوم والمشاريع العملاقة فرصاً هائلة لأنظمة إدارة الفنادق السحابية. ارفع الكفاءة وتجربة �...
تواجه الفنادق السعودية التقليدية تحديًا متزايدًا من الإيجارات قصيرة المدى. اكتشف كيف تتنافس هذه الخيارات عل�...
اكتشف كيف تدير الفنادق الطلب المرتفع في موسم الرياض بالتسعير الديناميكي والتنبؤ بالطلب واستراتيجيات ذكية لت�...
اكتشف كيف يمكن لتصميم غرفة فندقية جذابة بصريًا أن يحول النزلاء إلى مسوقين، ويرفع الإيرادات، ويعزز تجربة الضي...
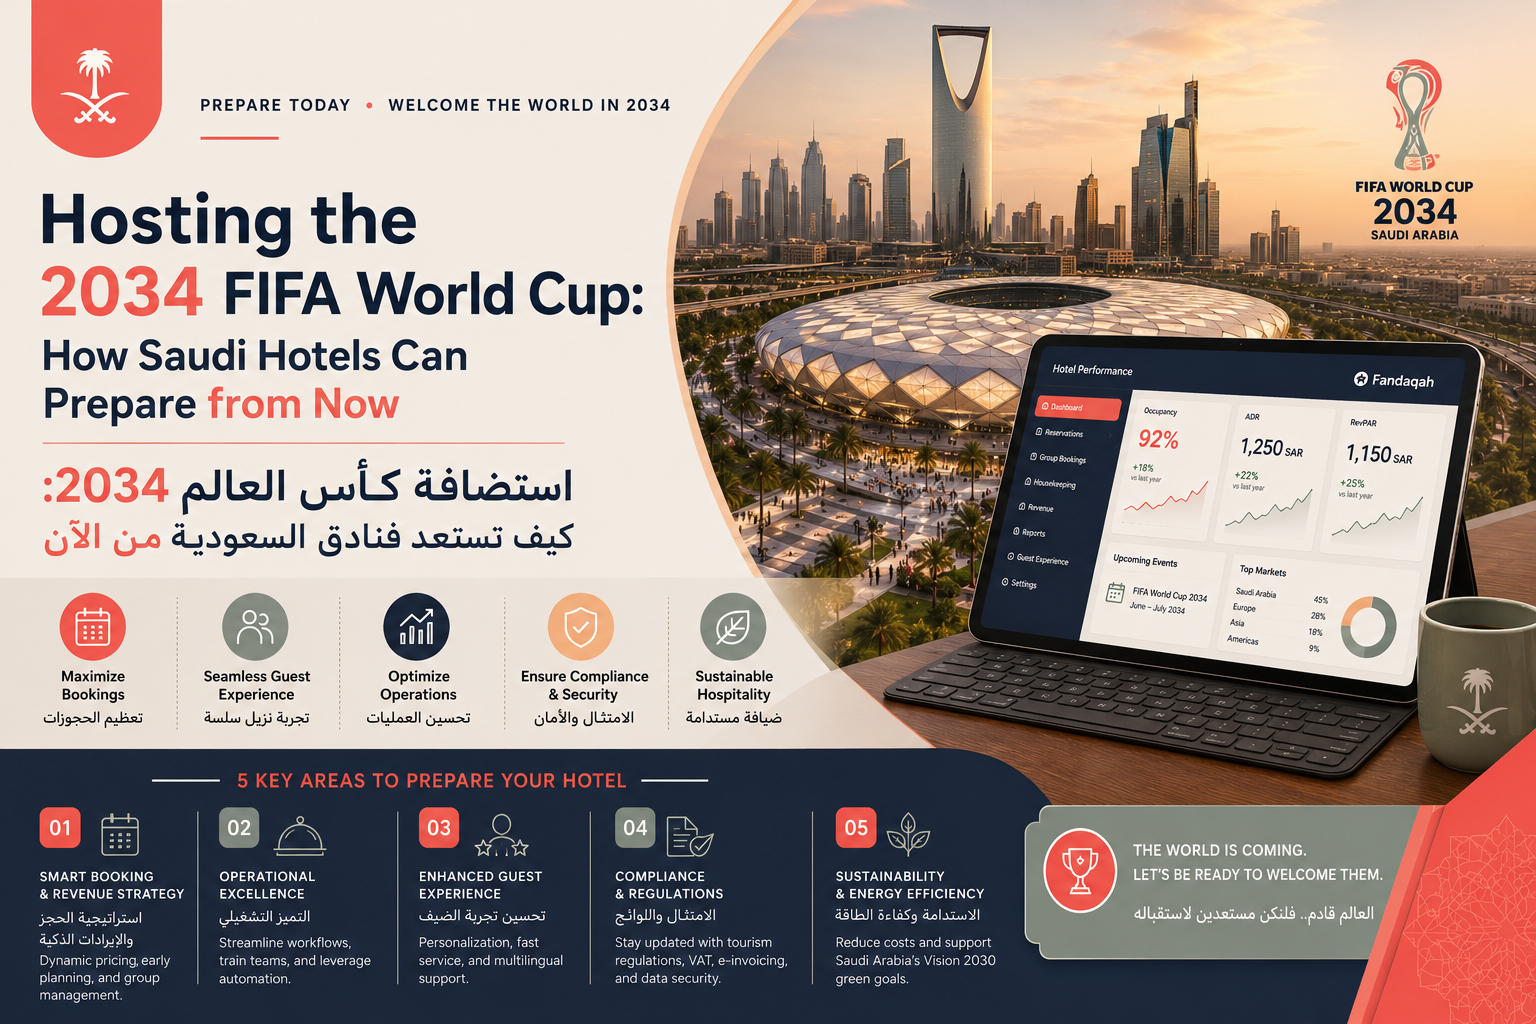
اكتشف كيف تستعد فنادق السعودية لكأس العالم 2034 عبر زيادة السعة، التقنيات الذكية، الاستدامة، ورؤية 2030 لتقديم ض�...
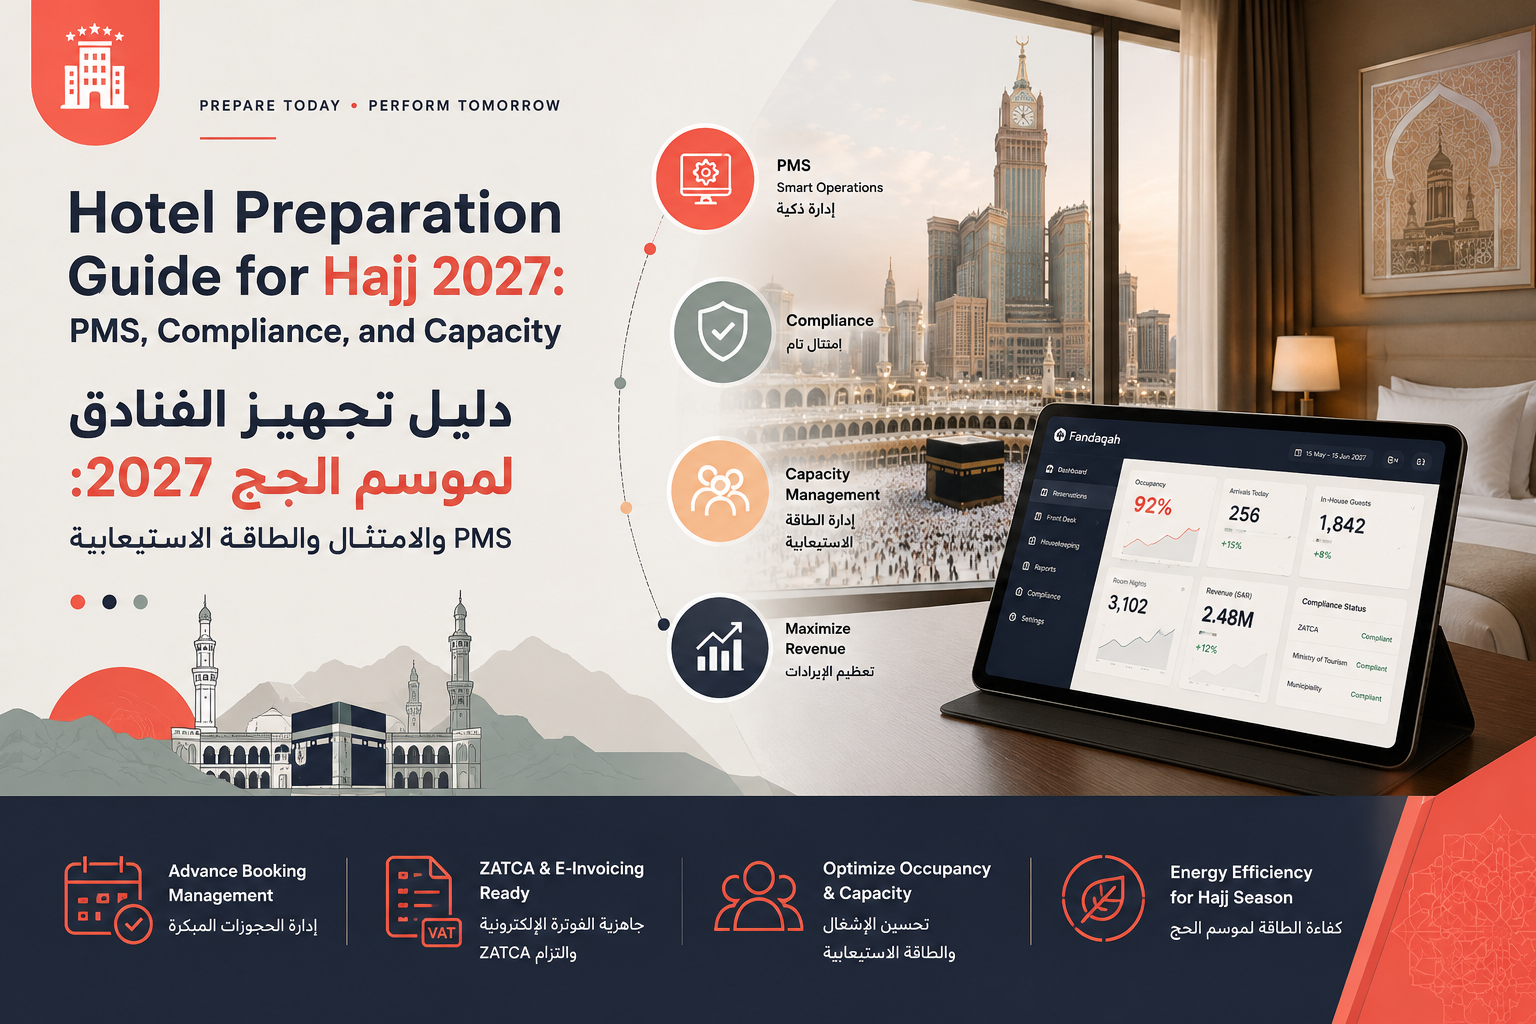
استعد لموسم الحج 2027 بنظام إدارة فنادق PMS متطور، والامتثال الكامل لمتطلبات وزارة الحج والعمرة، وإدارة ذكية للط...
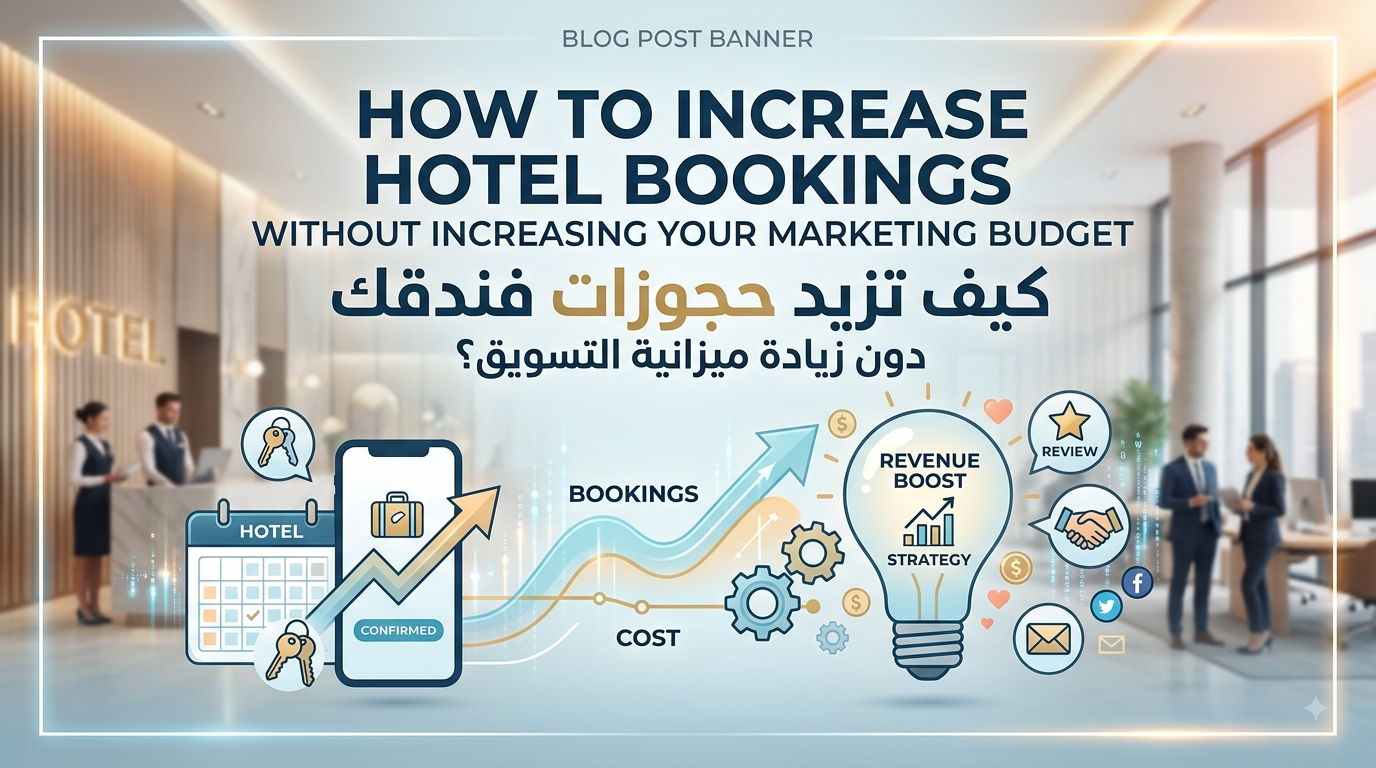
اكتشف استراتيجيات فعالة لزيادة حجوزات فندقك دون المساس بميزانيتك التسويقية. تعلم كيف تستغل الموارد المتاحة ل...
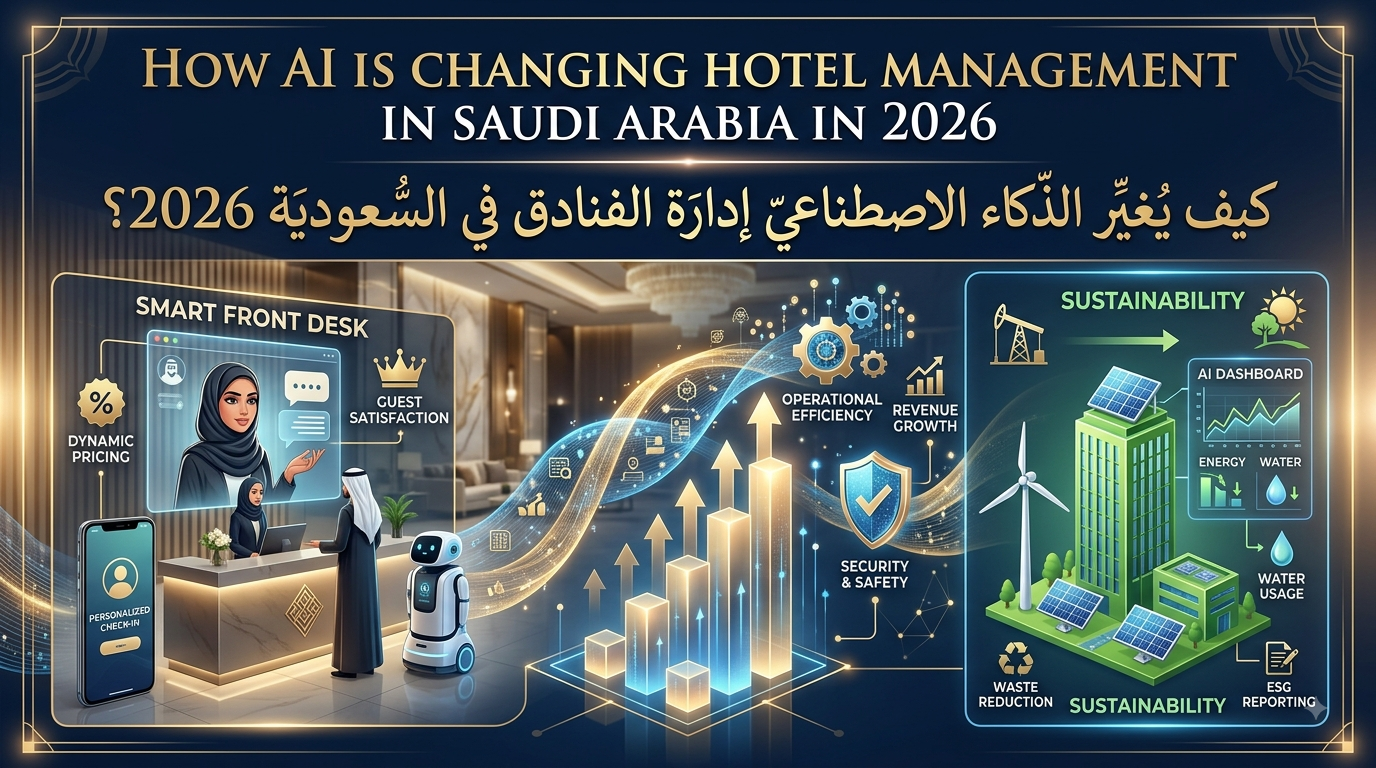
اكتشف كيف يعيد الذكاء الاصطناعي تشكيل إدارة الفنادق في السعودية بحلول 2026. من تحسين تجربة الضيف إلى الكفاءة ال�...
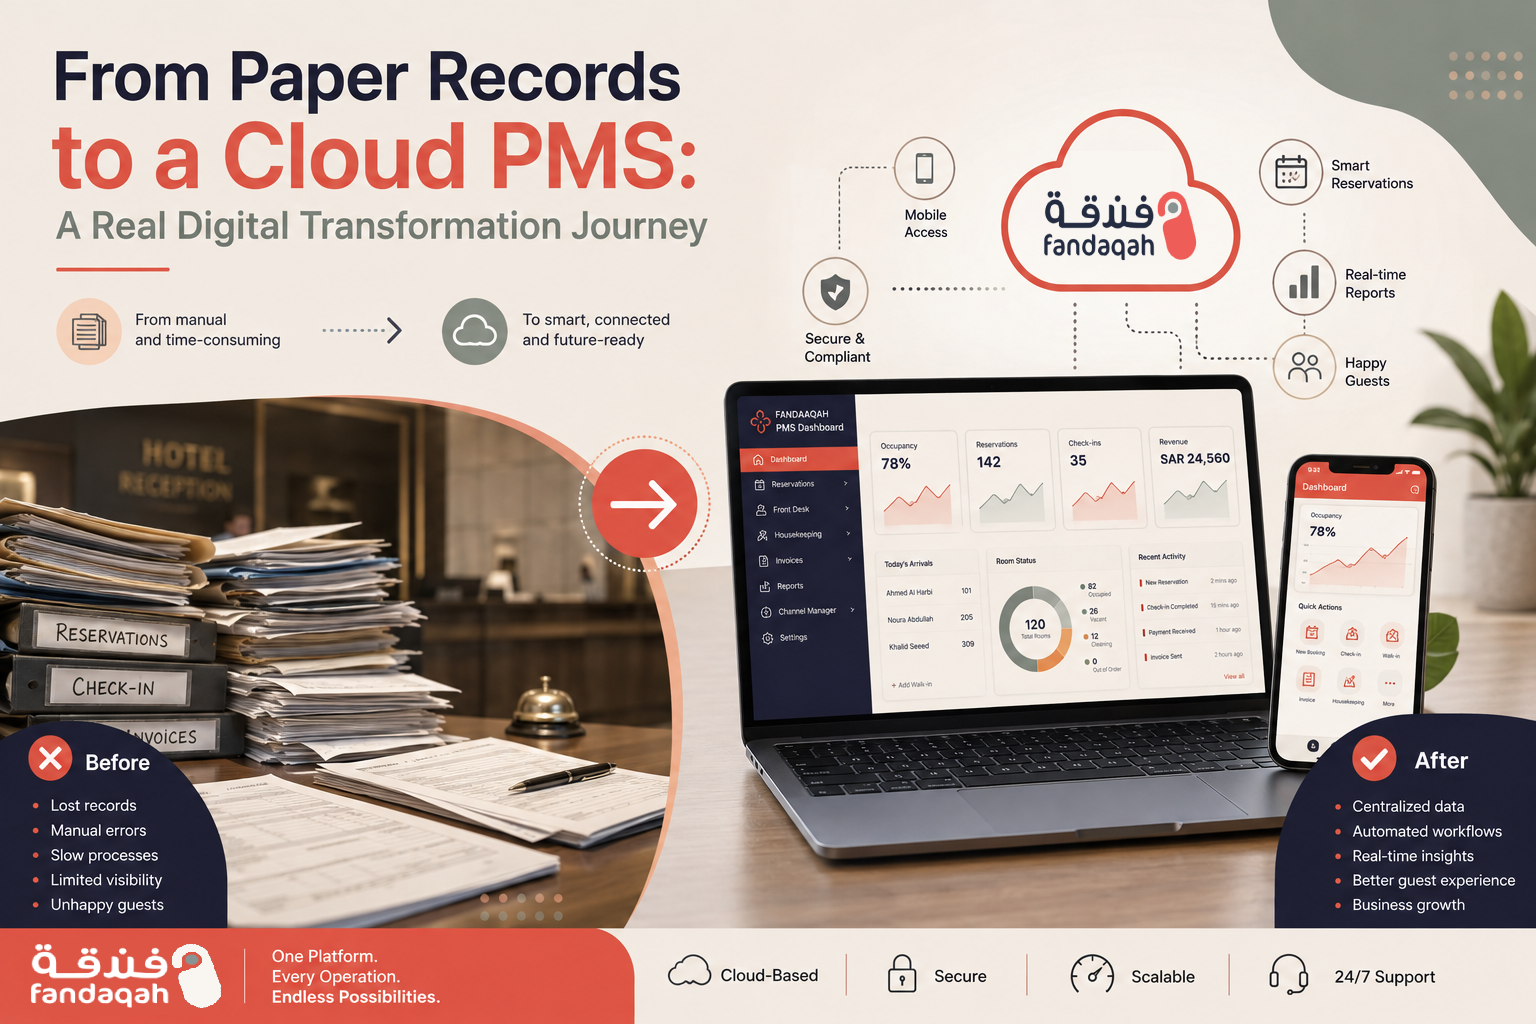
اكتشف رحلة فنادق السعودية من السجلات الورقية إلى نظام PMS السحابي. زد الكفاءة وتجربة النزيل ووافق رؤية 2030. مقار�...
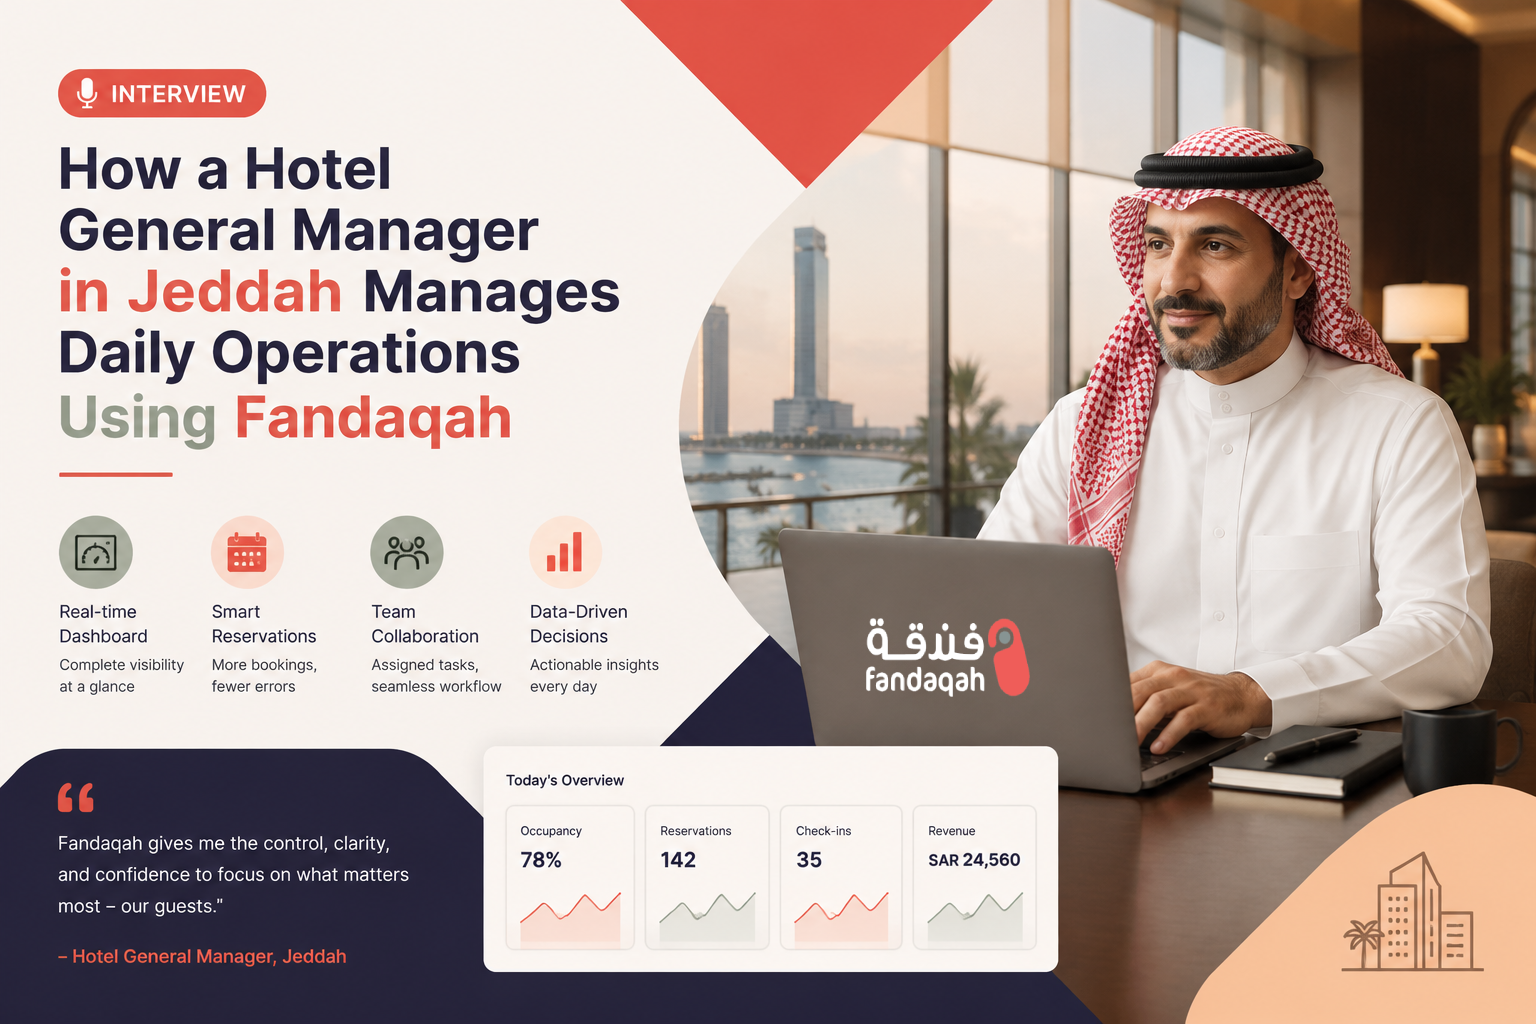
مقابلة حصرية مع خالد الشهري مدير فندق في جدة حول كيف ساعده نظام فندقة في إلغاء الحجوزات المزدوجة وتسريع التسج�...
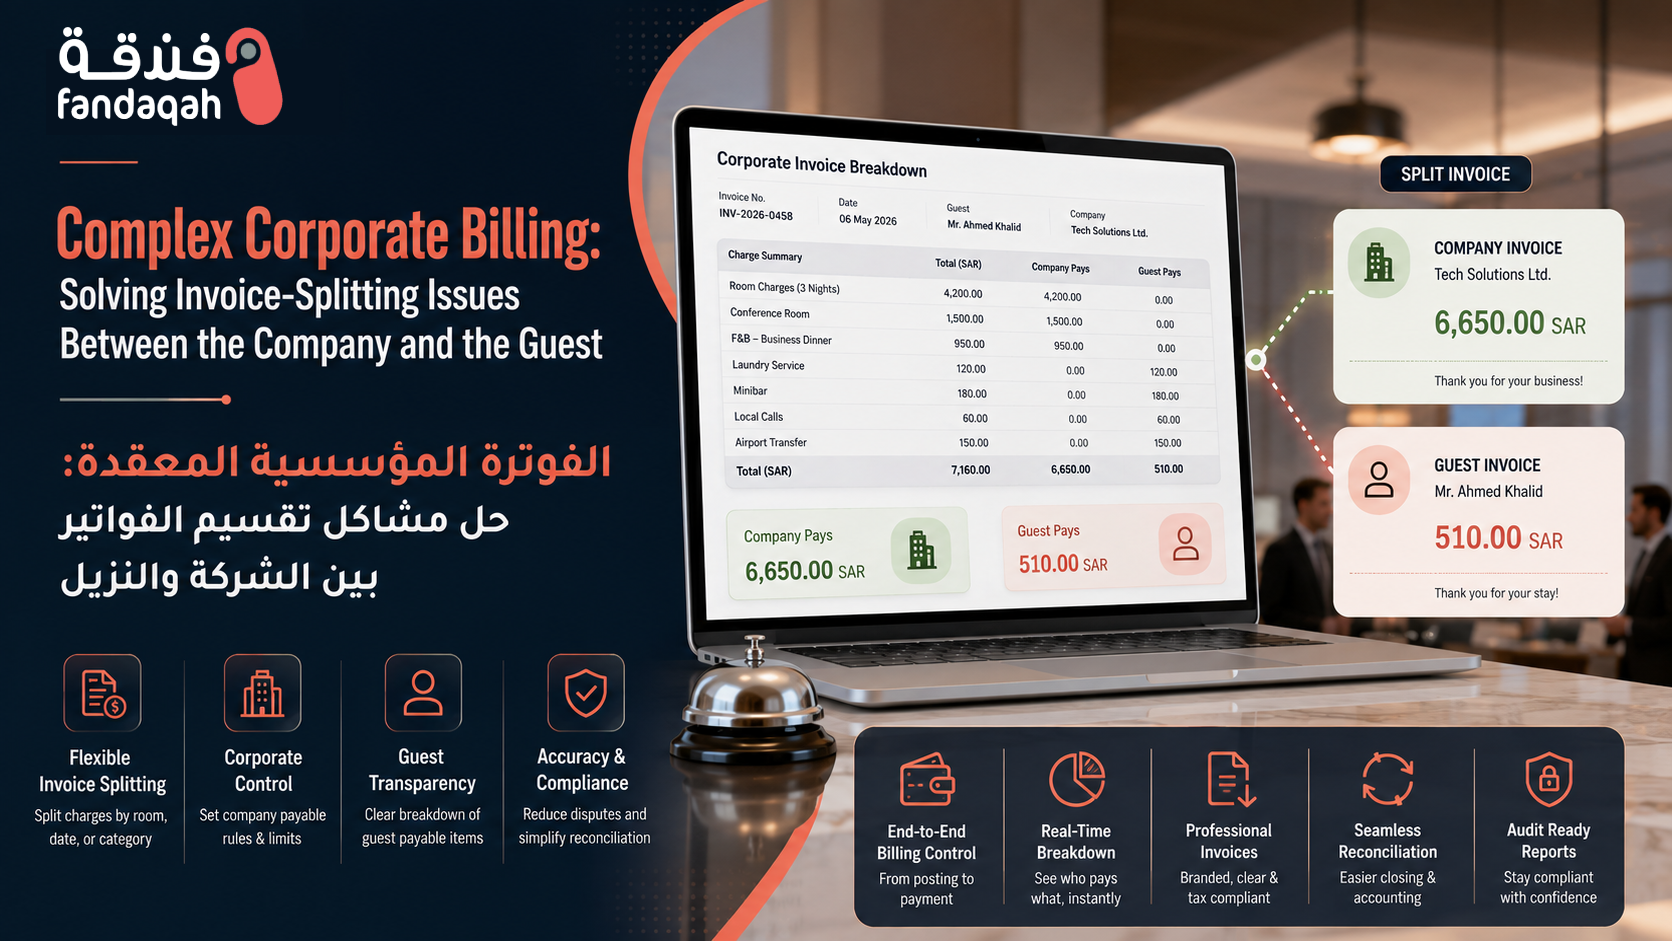
حل مشاكل تقسيم الفواتير بين الشركة والنزيل. أنظمة فوترة مؤسسية متوافقة مع فاتورة والزكاة والضريبة للفنادق وا�...
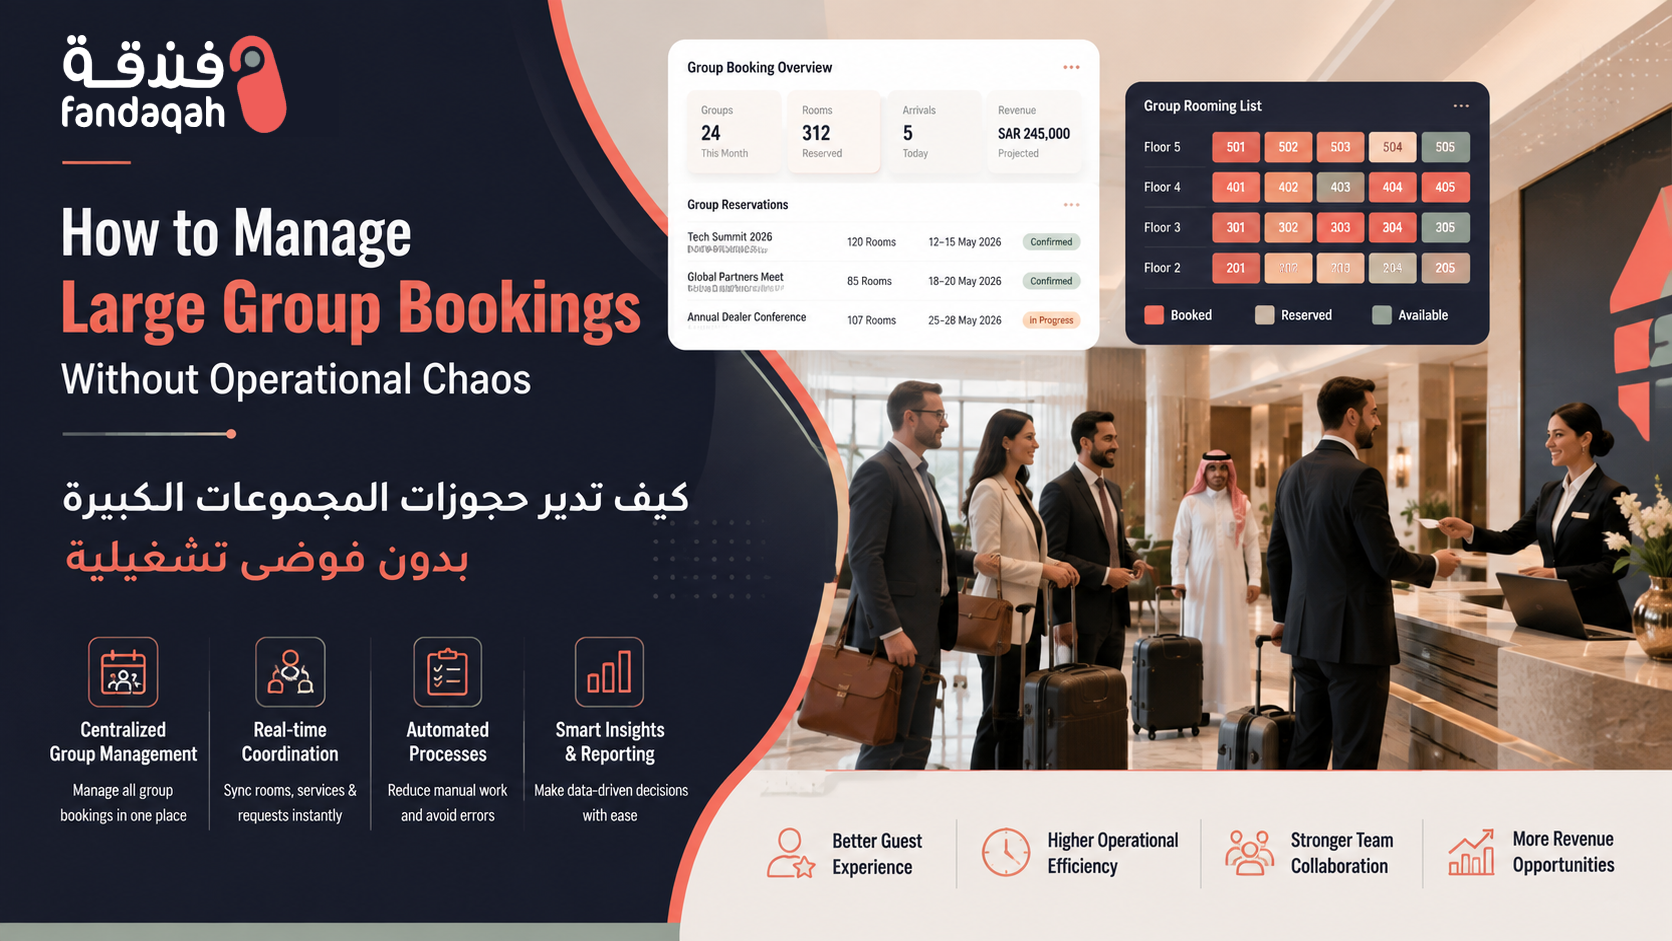
دليلك الشامل لإدارة حجوزات المجموعات الكبيرة في قطاع الضيافة السعودي. تجنب الفوضى التشغيلية مع استراتيجيات ع...
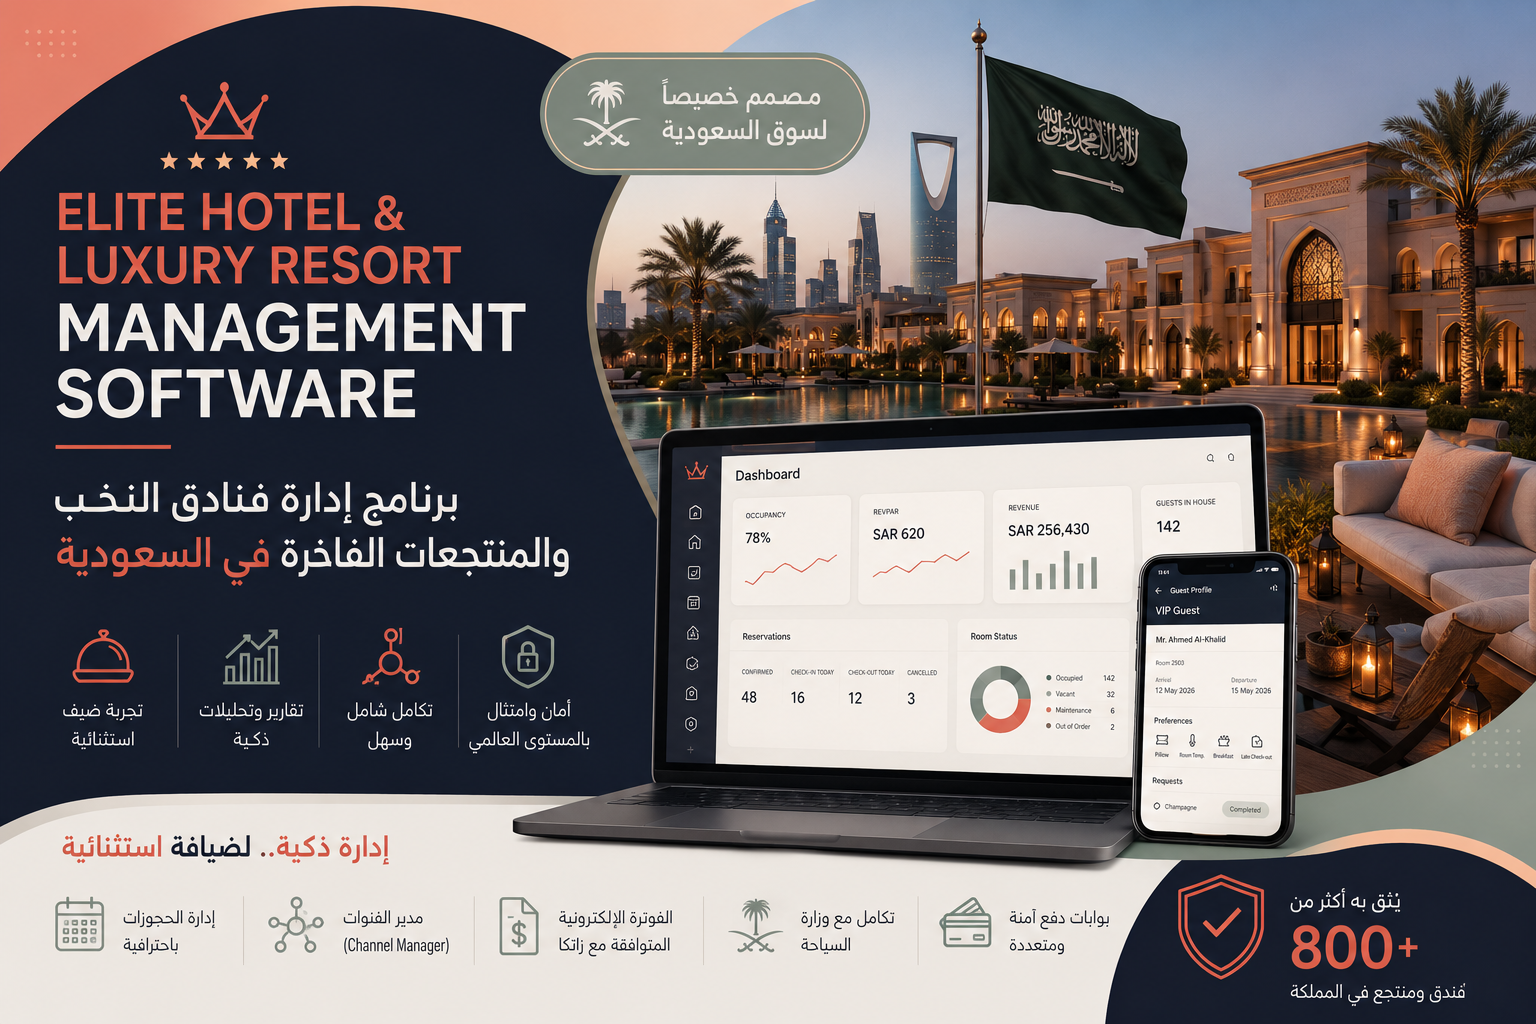
اكتشف أفضل برنامج إدارة فنادق ومنتجعات فاخرة سحابي في السعودية. أتمتة العمليات، تعزيز تجربة النزيل، ورفع الر�...
دليل عملي لأصحاب الفنادق البوتيكية المستقلة في السعودية لمنافسة السلاسل الكبرى بميزانية محدودة. استفد من الض...
اكتشف أيهما أفضل لعملك: موظف الاستقبال البشري أم بتقنية الذكاء الاصطناعي؟ قارن بين المزايا، التحديات، وكيفية...
اكتشف 50 استراتيجية تسويقية مبتكرة وفعالة مصممة خصيصًا للفنادق لزيادة الحجوزات وتعزيز التواجد الرقمي. دليل شا...
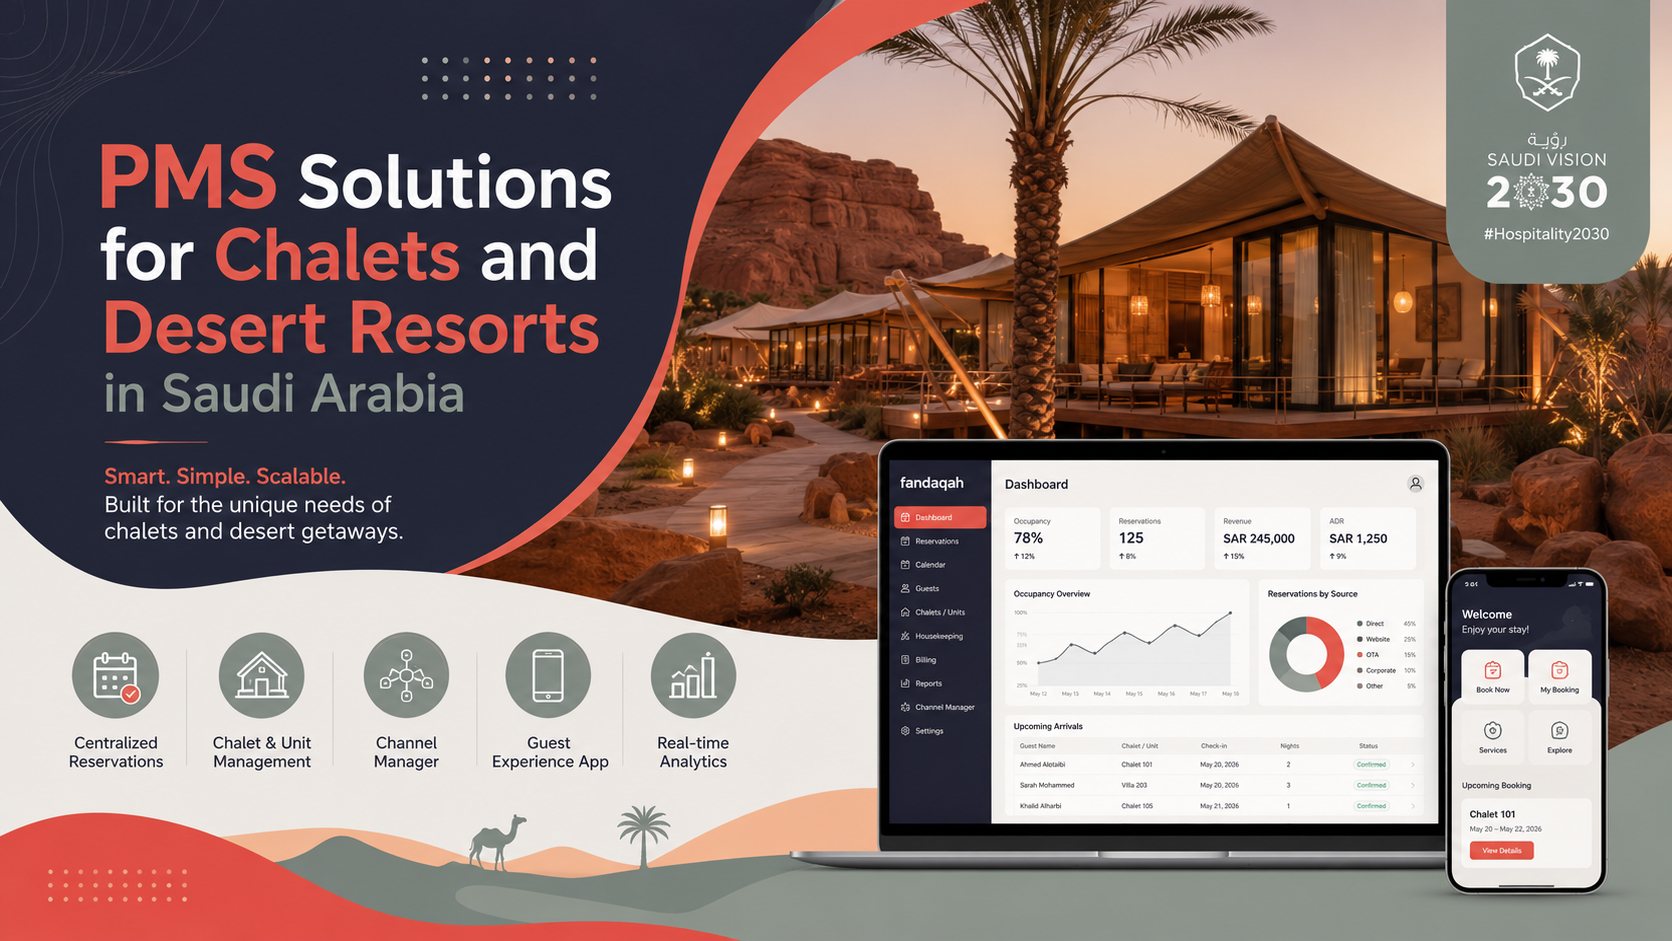
اكتشف كيف تُحدث أنظمة PMS ثورة في إدارة الشاليهات والمنتجعات البرية بالسعودية. أتمتة الحجوزات، زيادة الأرباح، ...
الامتثال لزاتكا لا يكفي لحماية بيانات بطاقات الضيوف. اكتشف كيف تطبق الفنادق السعودية معايير PCI DSS وضوابط NCA واس...
أين يجب تخزين بيانات نزلاء الفنادق في السعودية؟ دليل عملي حول سيادة البيانات وتوطينها والامتثال لنظام حماية �...
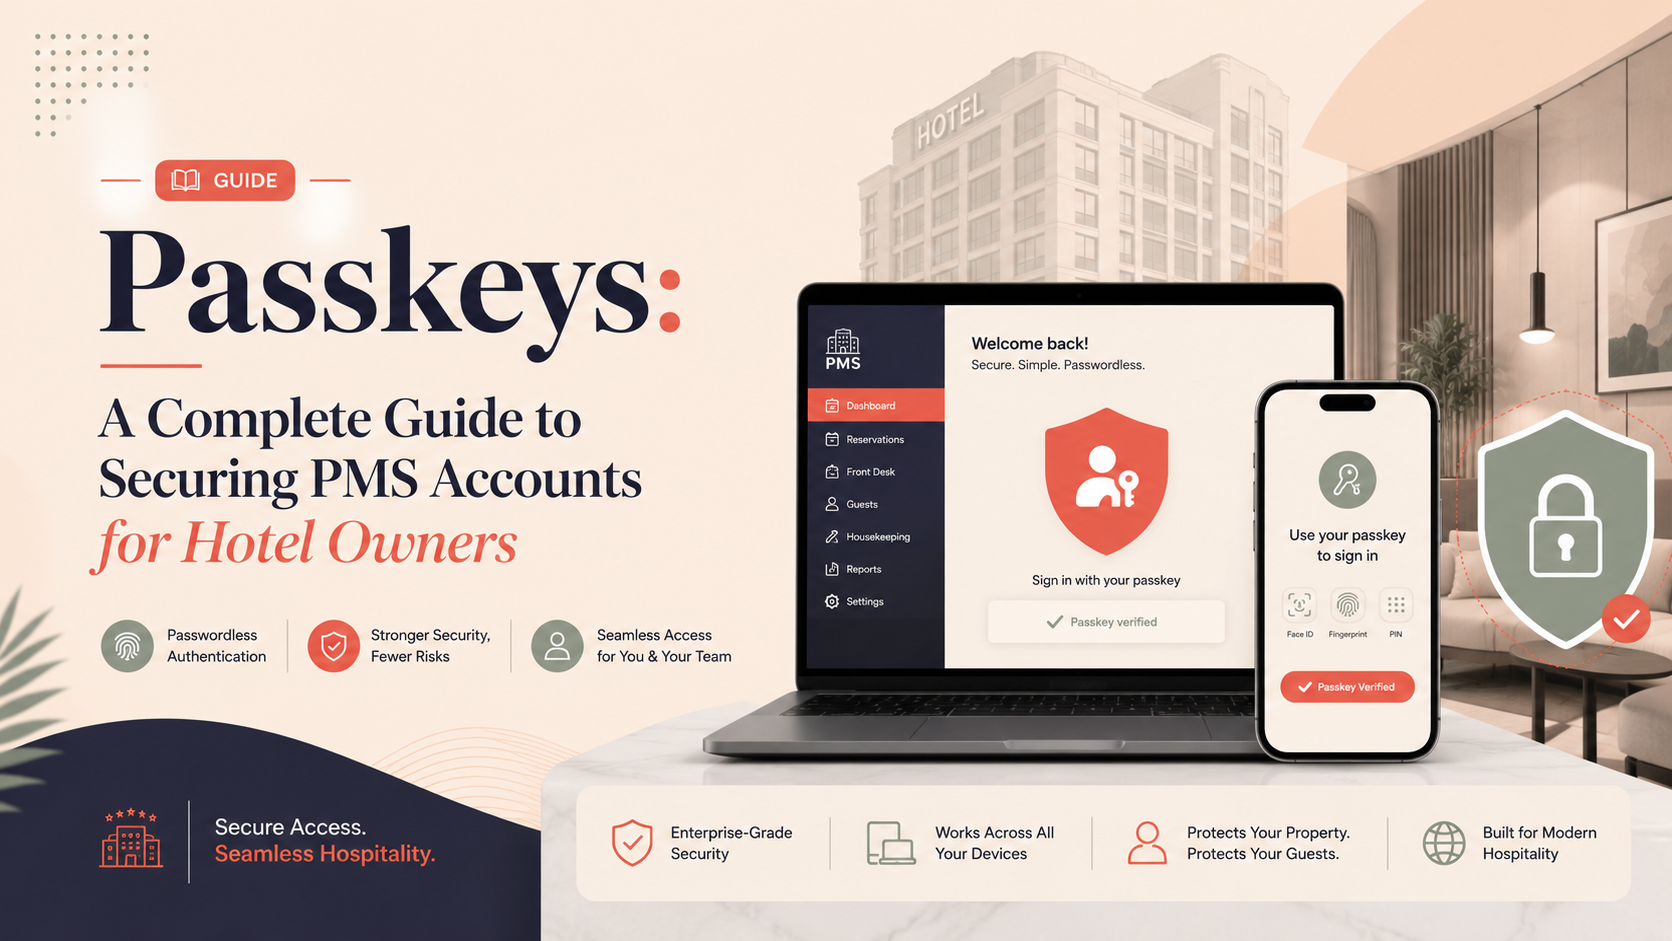
دليل عملي لأصحاب الفنادق في السعودية حول استخدام مفاتيح المرور (Passkeys) لحماية حسابات نظام PMS من التصيد وكلمات ا�...
كيف تقلل الفنادق السعودية تكاليف الكهرباء والمياه وهدر الطعام وتتوافق مع رؤية 2030؟ خطوات عملية ومؤشرات أداء و�...
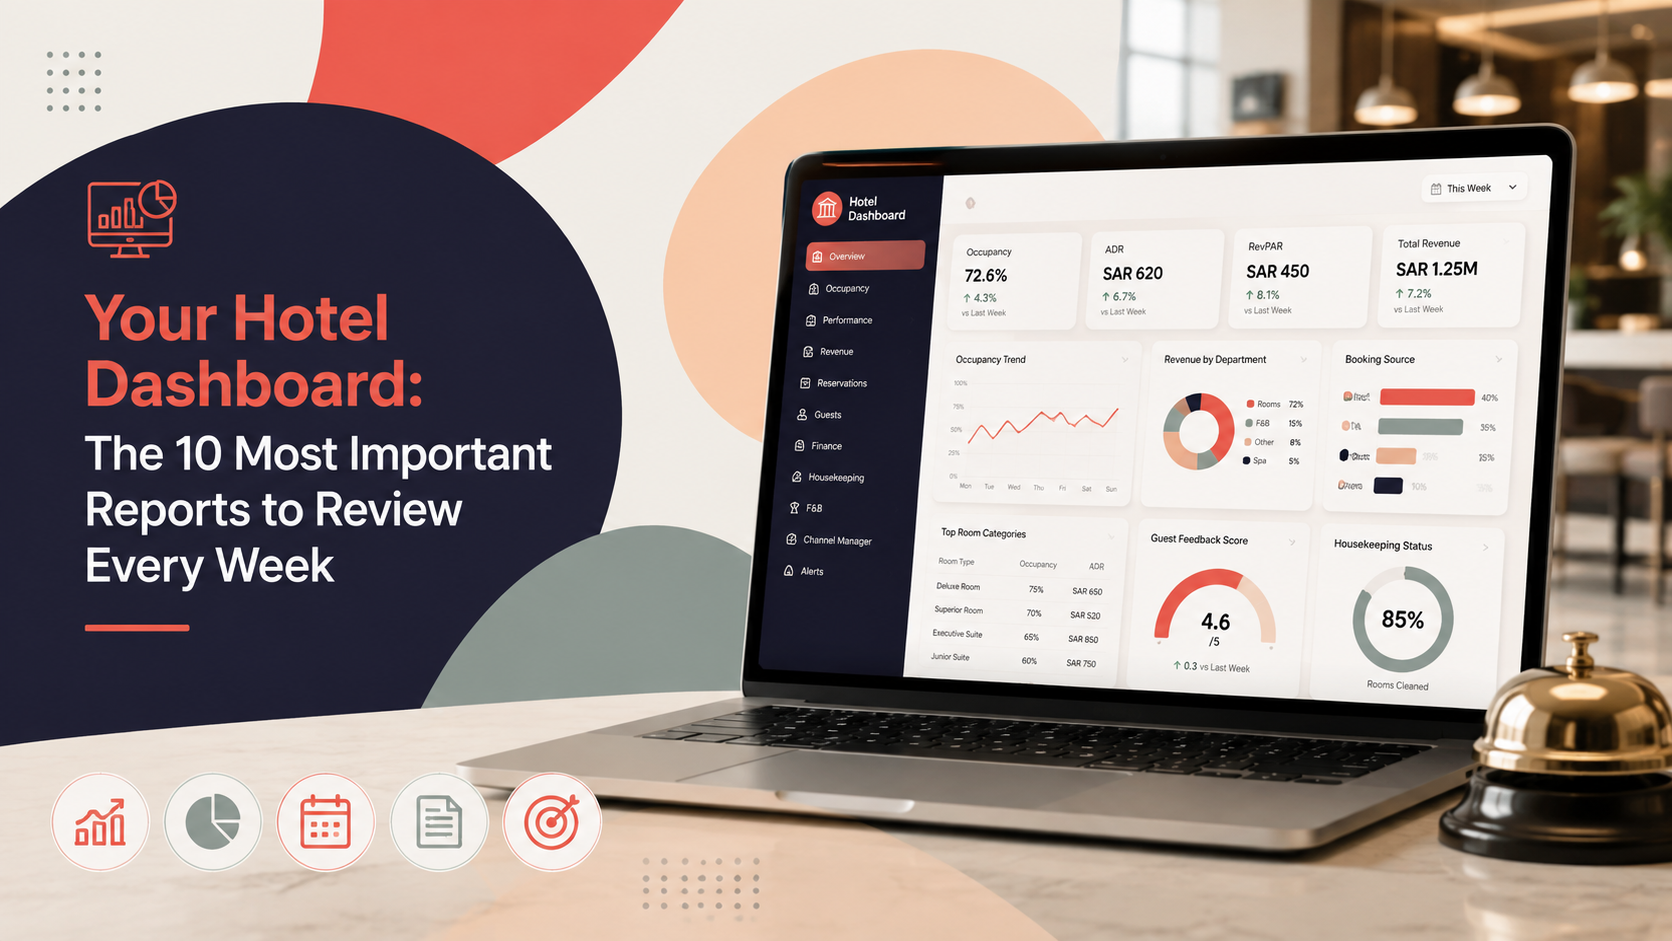
اكتشف أهم 10 تقارير في لوحة تحكم الفندق لمراجعتها أسبوعيًا: الإشغال، متوسط السعر، RevPAR، وتيرة الحجوزات، القنوا�...
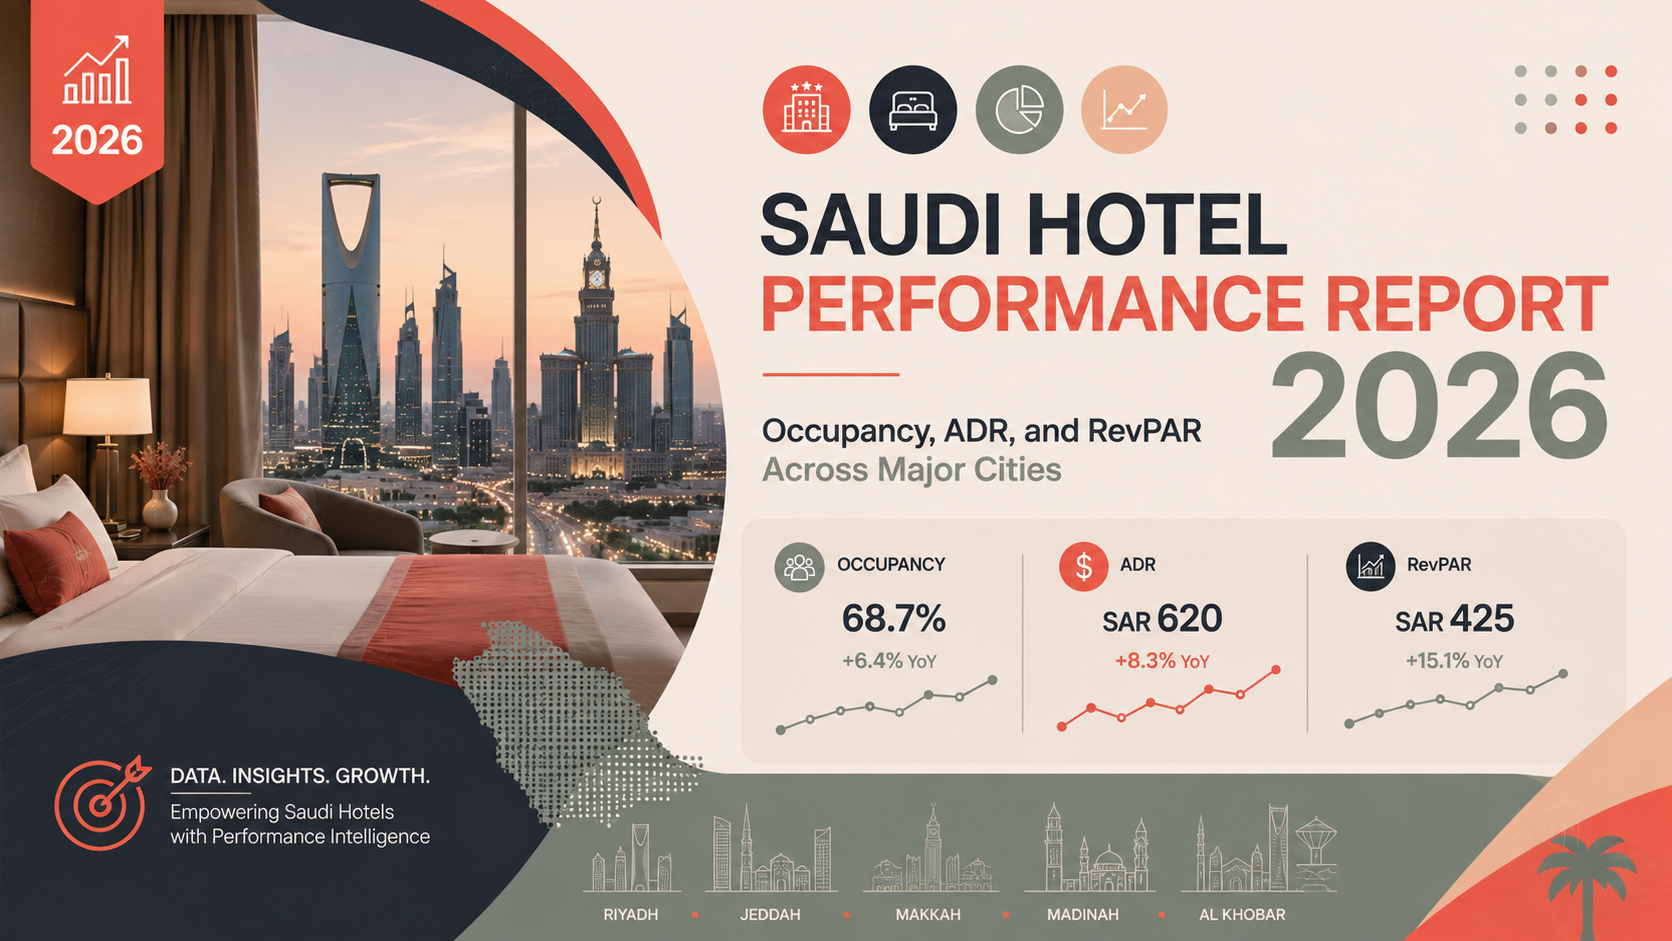
اكتشف تقرير مؤشرات الفنادق السعودية 2026 مع توقعات الإشغال و متوسط السعر اليومي و الإيراد لكل غرفة متاحة في الر�...
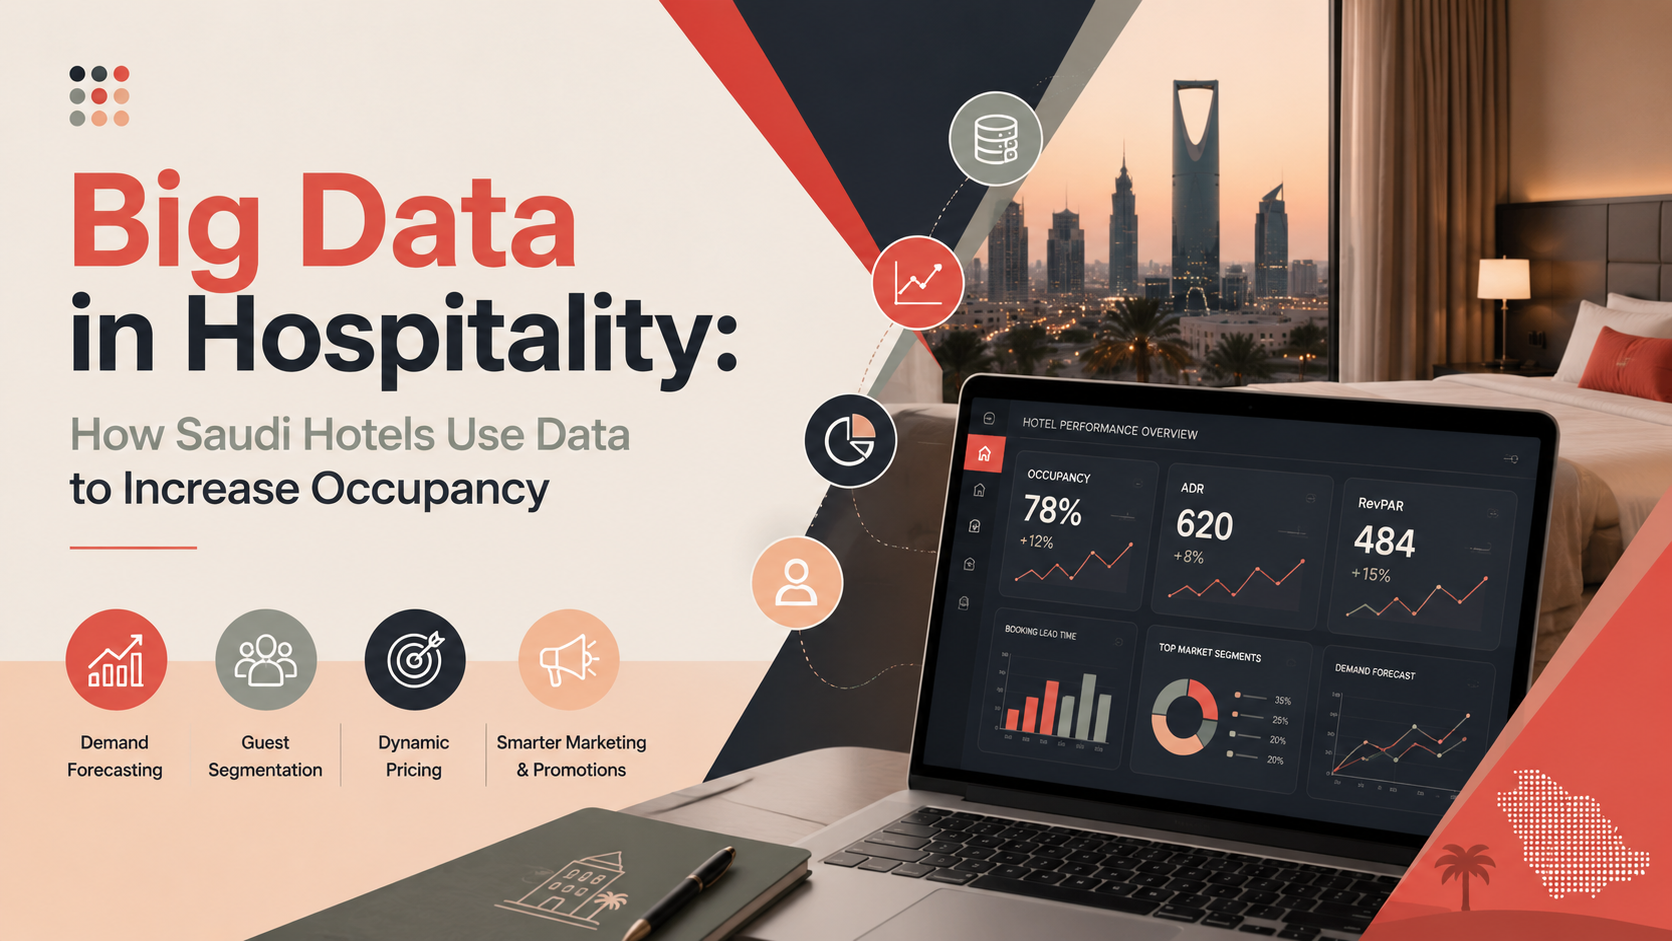
اكتشف كيف تستخدم الفنادق السعودية تحليل البيانات الضخمة والتسعير الديناميكي والتنبؤ بالطلب لزيادة الإشغال و...
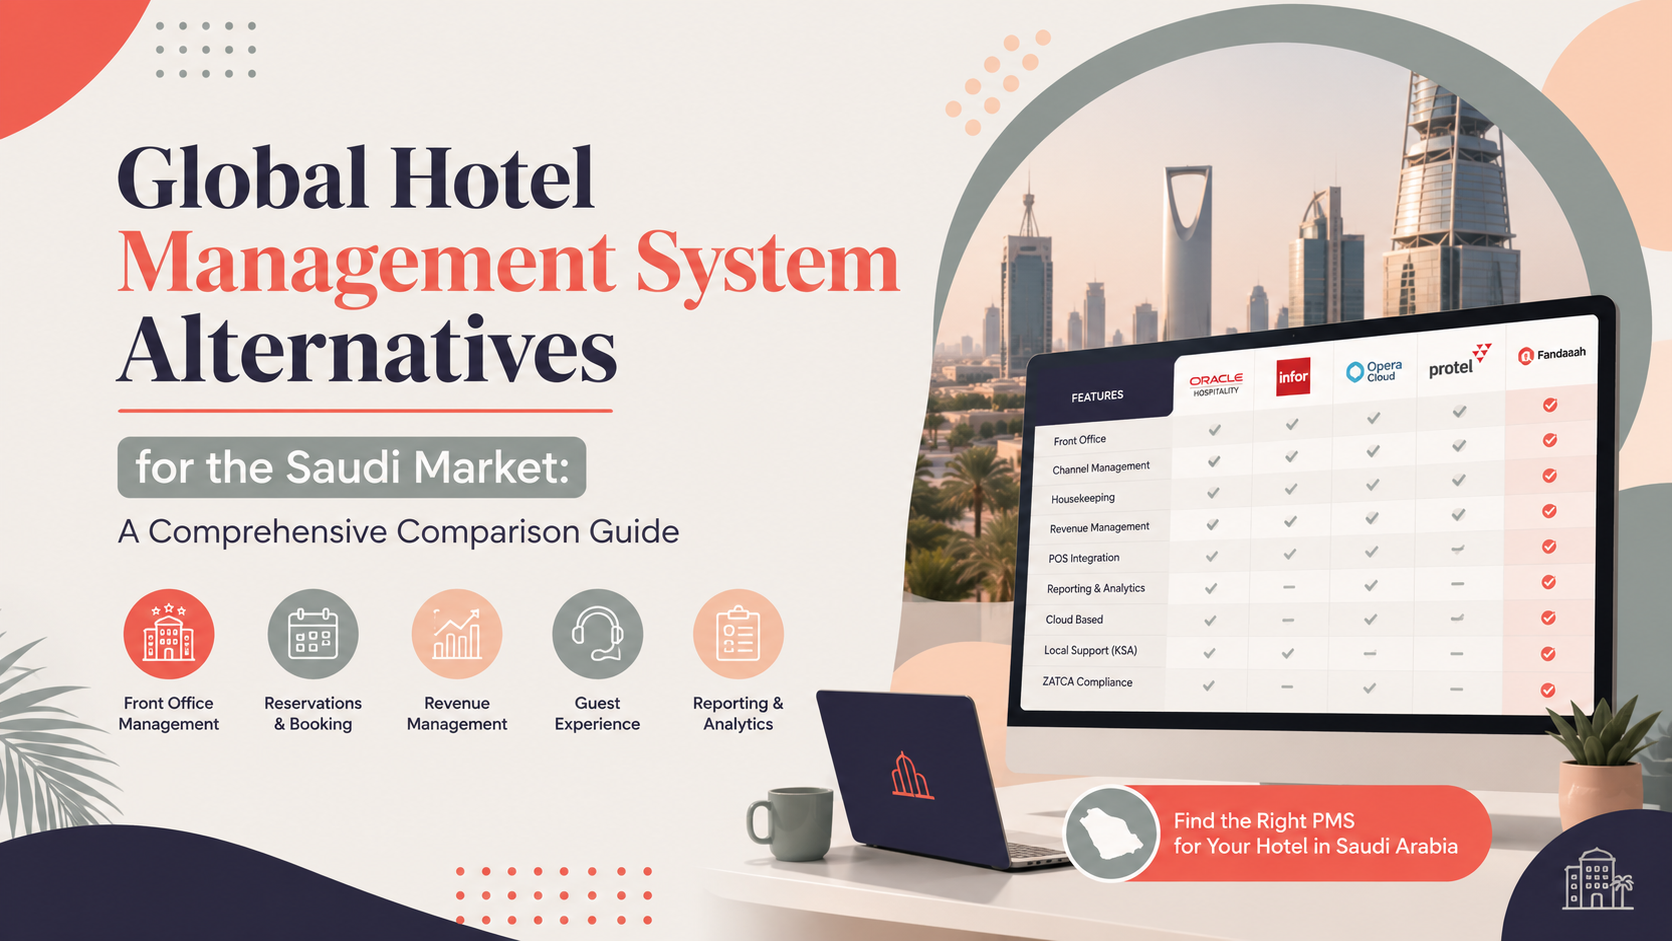
دليل مقارن لأفضل بدائل أنظمة إدارة الفنادق في السعودية. Cloudbeds وMews وضيافة وغيرها مع دعم كامل لفاتورة الإلكترون�...
اكتشف 7 علامات تحذيرية تثبت أن نظام إدارة الممتلكات الفندقي القديم يستنزف أرباحك. تعرّف كيف يرفع التحديث الإي�...
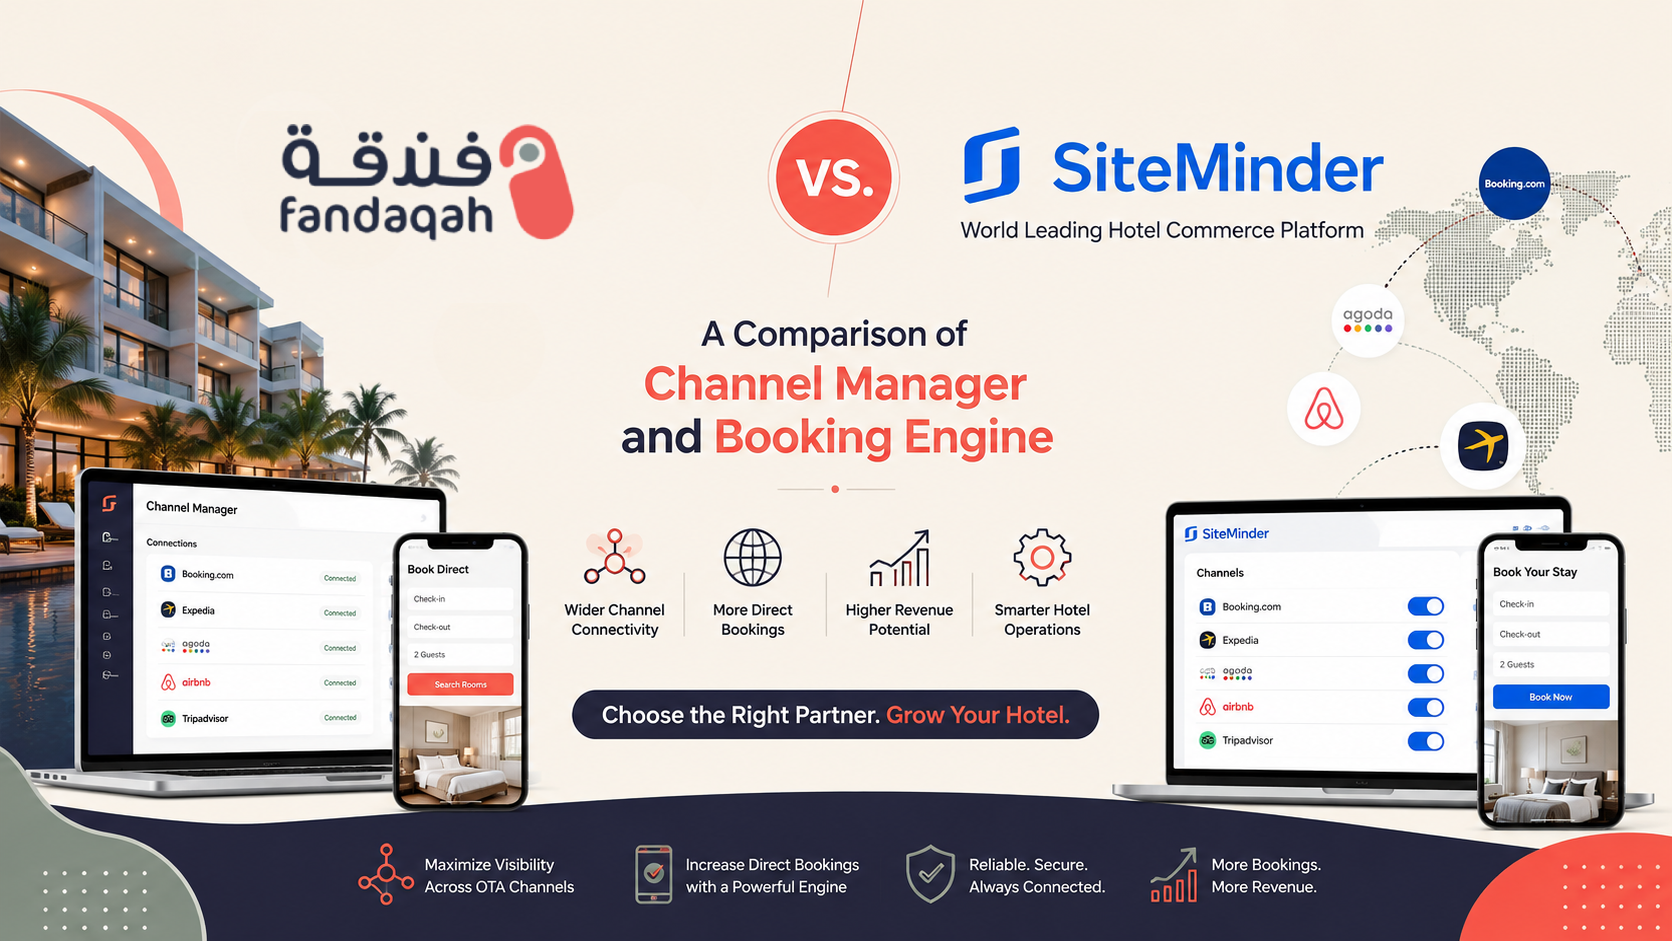
قارن فندقة وSiteMinder للفنادق السعودية. اكتشف أيهما الأفضل في الدعم العربي، القنوات المحلية، مدى، التسعير، ورؤية...
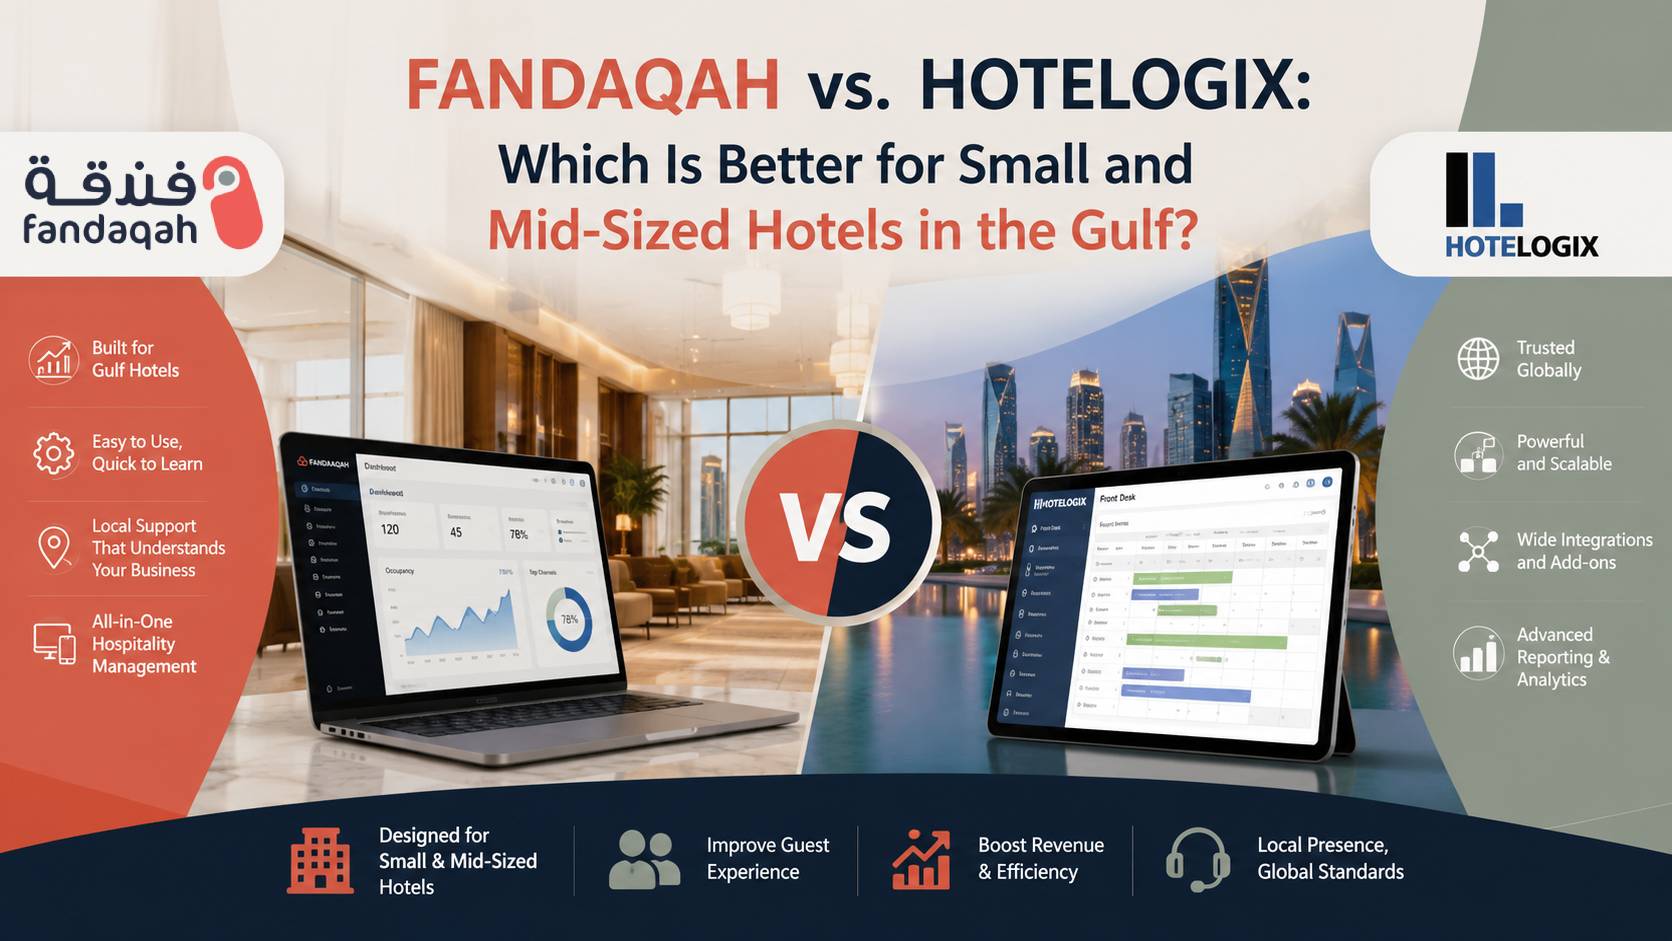
مقارنة شاملة بين فندقة وHotelogix للفنادق الصغيرة والمتوسطة في السعودية والخليج. واجهة عربية أصيلة، تكامل زاتكا، ...
نموذج جاهز لطلب عرض الأسعار (RFP) لنظام إدارة الفنادق في السعودية. قارن الموردين وحدد المتطلبات والتكاملات والأ...
تعرّف على كيفية ترحيل بيانات الفندق إلى نظام ادارة الفنادق جديد بأمان. دليل عملي لفنادق السعودية يشمل تنظيف ا�...
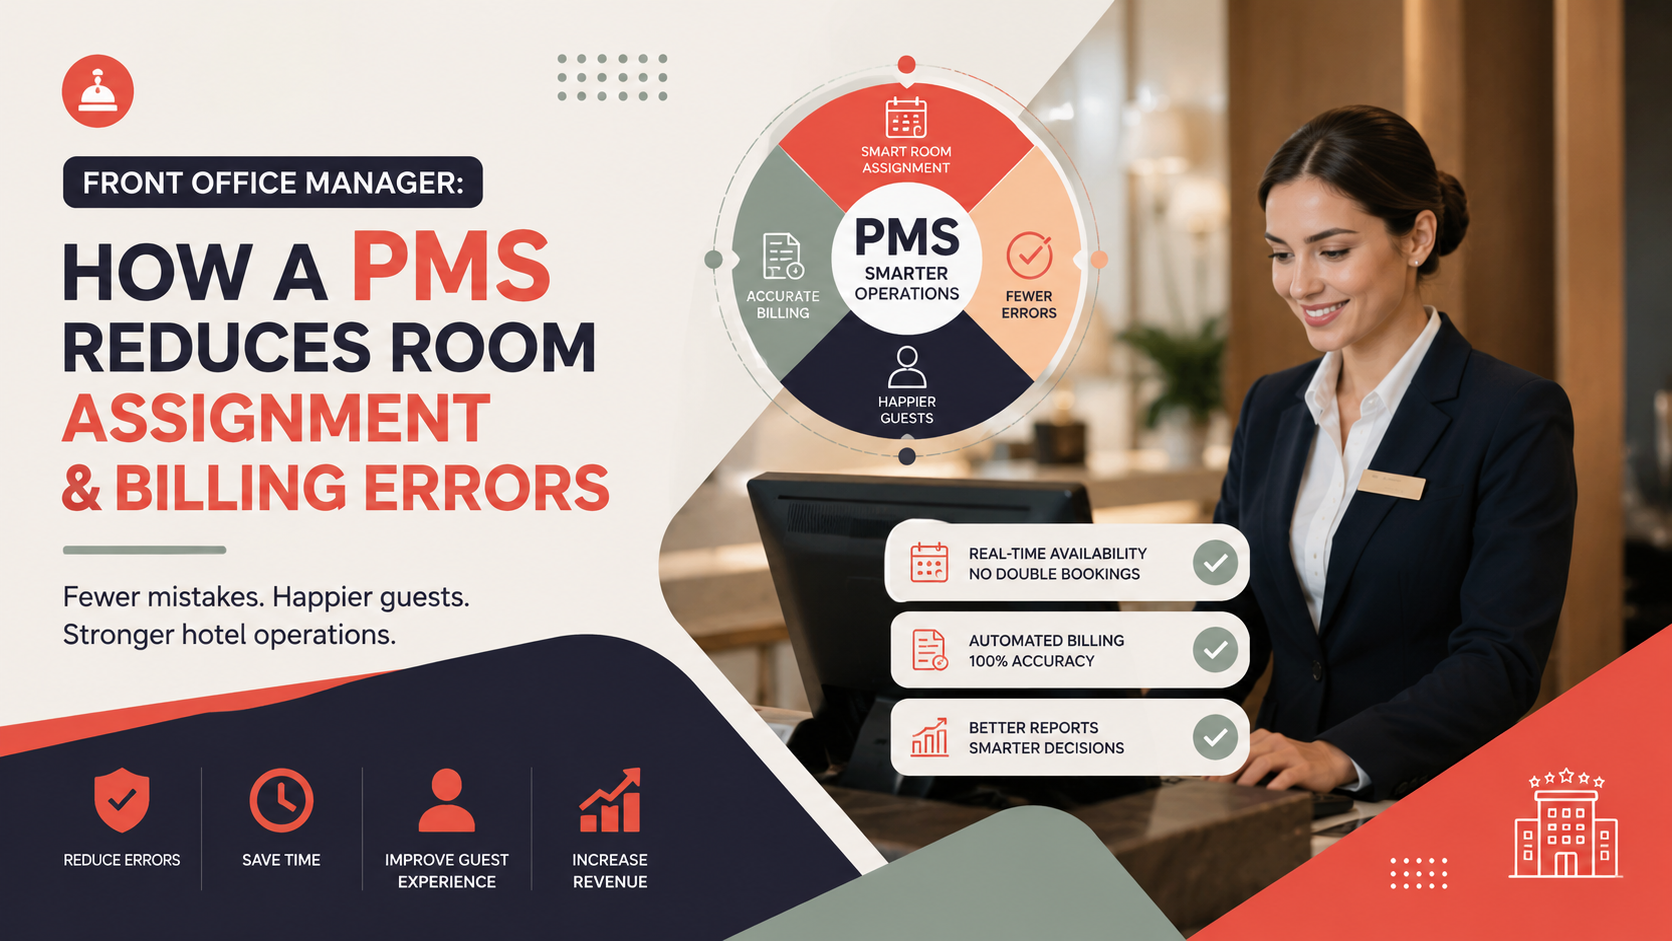
تعرف على كيف يساعد نظام إدارة الفنادق مدير الاستقبال على تقليل أخطاء التسكين والفوترة وتحسين تجربة النزلاء ف�...
تعرف على أفضل استراتيجيات مدير المبيعات الفندقي للفوز بعقود الشركات والمؤتمرات في السوق السعودي وتحقيق نمو م...
تعرف على كيفية اختيار مدير تقنية المعلومات في الفندق لأنظمة آمنة ومتوافقة مع زاتكا، مع حماية بيانات النزلاء و...
تعرف على مسؤوليات مدير الطعام والشراب في الفندق وكيف تساعد التكنولوجيا في رفع الكفاءة وتحسين الأداء في قطاع ا...
تعرف على مهام مدير الإيرادات الفندقي وأهم مؤشرات الأداء وكيف يساعد نظام إدارة الممتلكات (PMS) في زيادة أرباح ال�...
اكتشف كيف تساعد تجربة النزيل الموحدة عبر القنوات الفنادق على تحسين رضا الضيوف، وزيادة الحجوزات المباشرة، ورف...
اكتشف كيف يمكن لفنادق السعودية جذب مسافري الأعمال والترفيه معًا عبر استراتيجيات الضيافة المتكاملة، وتحسين ت�...
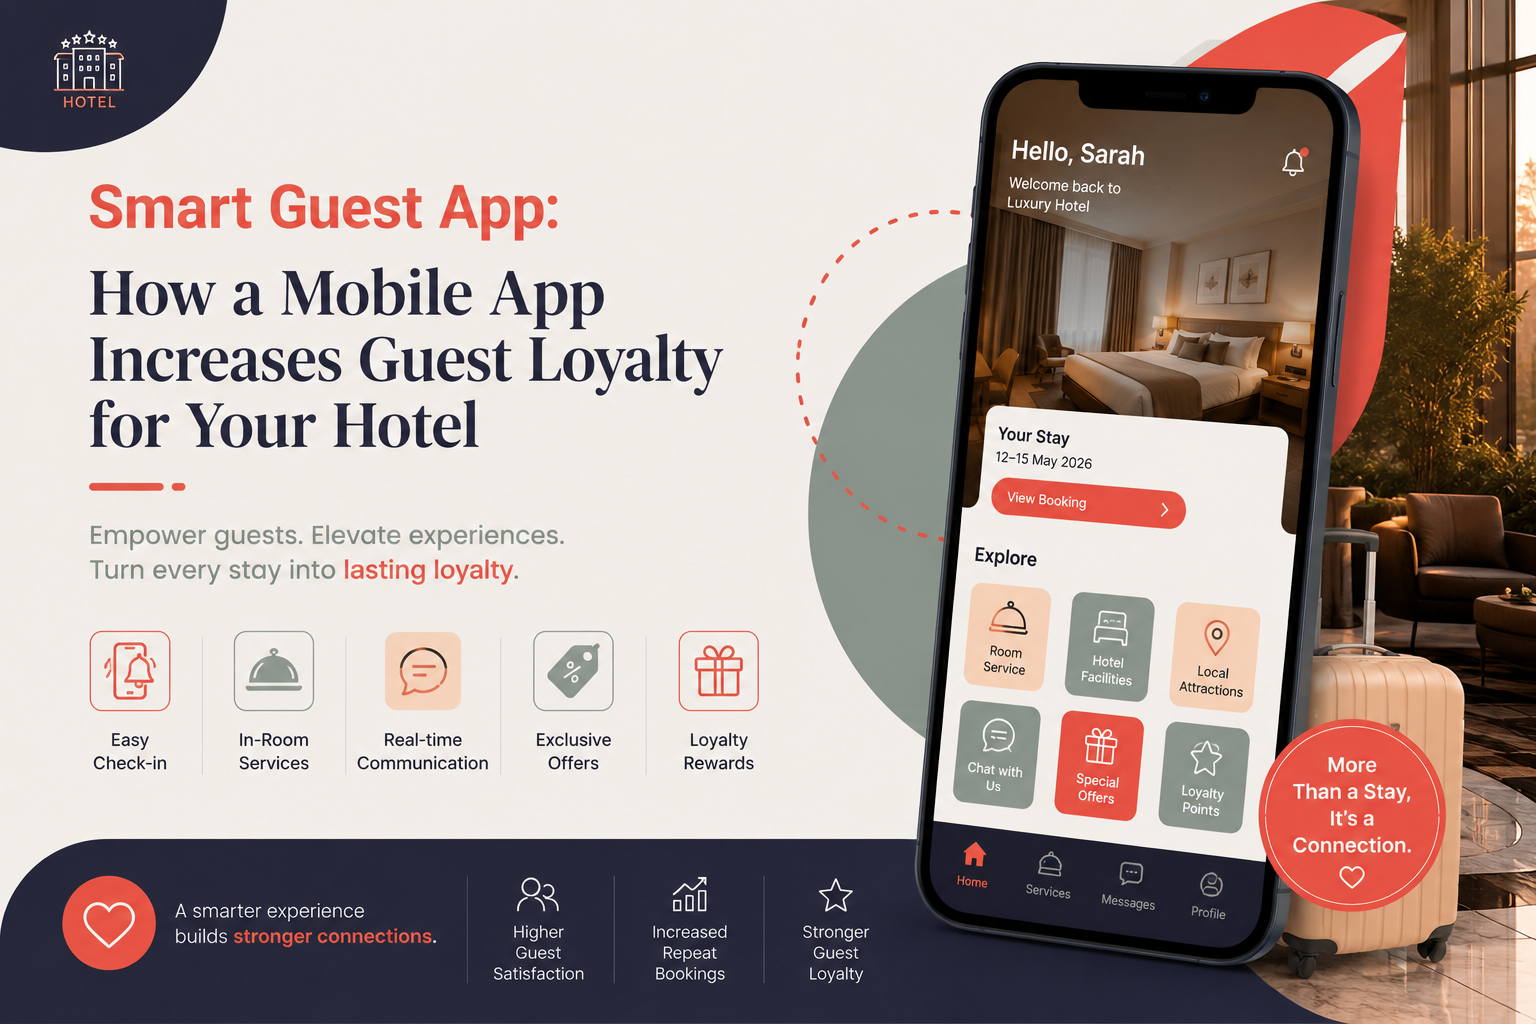
اكتشف كيف يساعد تطبيق النزيل الذكي الفنادق على رفع ولاء الضيوف، تحسين تجربة النزيل، زيادة الحجوزات المباشرة،...
اكتشف كيف يعمل الموزعون بالجملة للفنادق، وما فوائدهم ومخاطرهم، وكيف تساعد هذه الشراكات الفنادق السعودية على ...
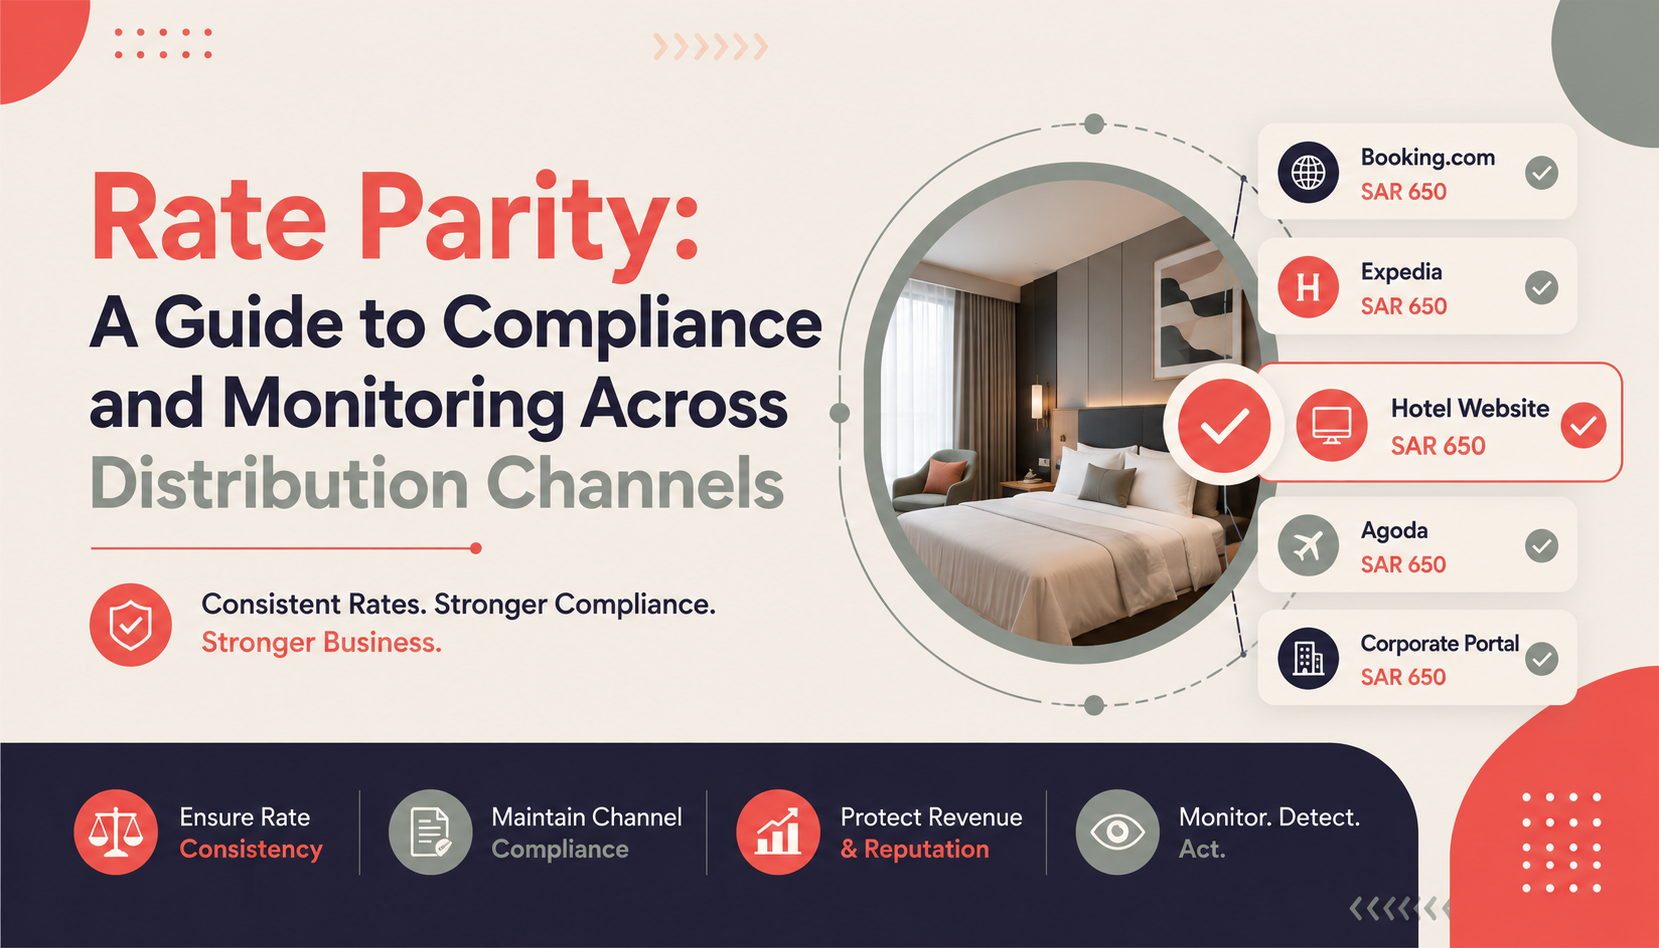
تعرّف على كيفية تطبيق تكافؤ الأسعار في الفنادق السعودية، ومراقبة الأسعار عبر قنوات التوزيع ووكالات السفر الإ...
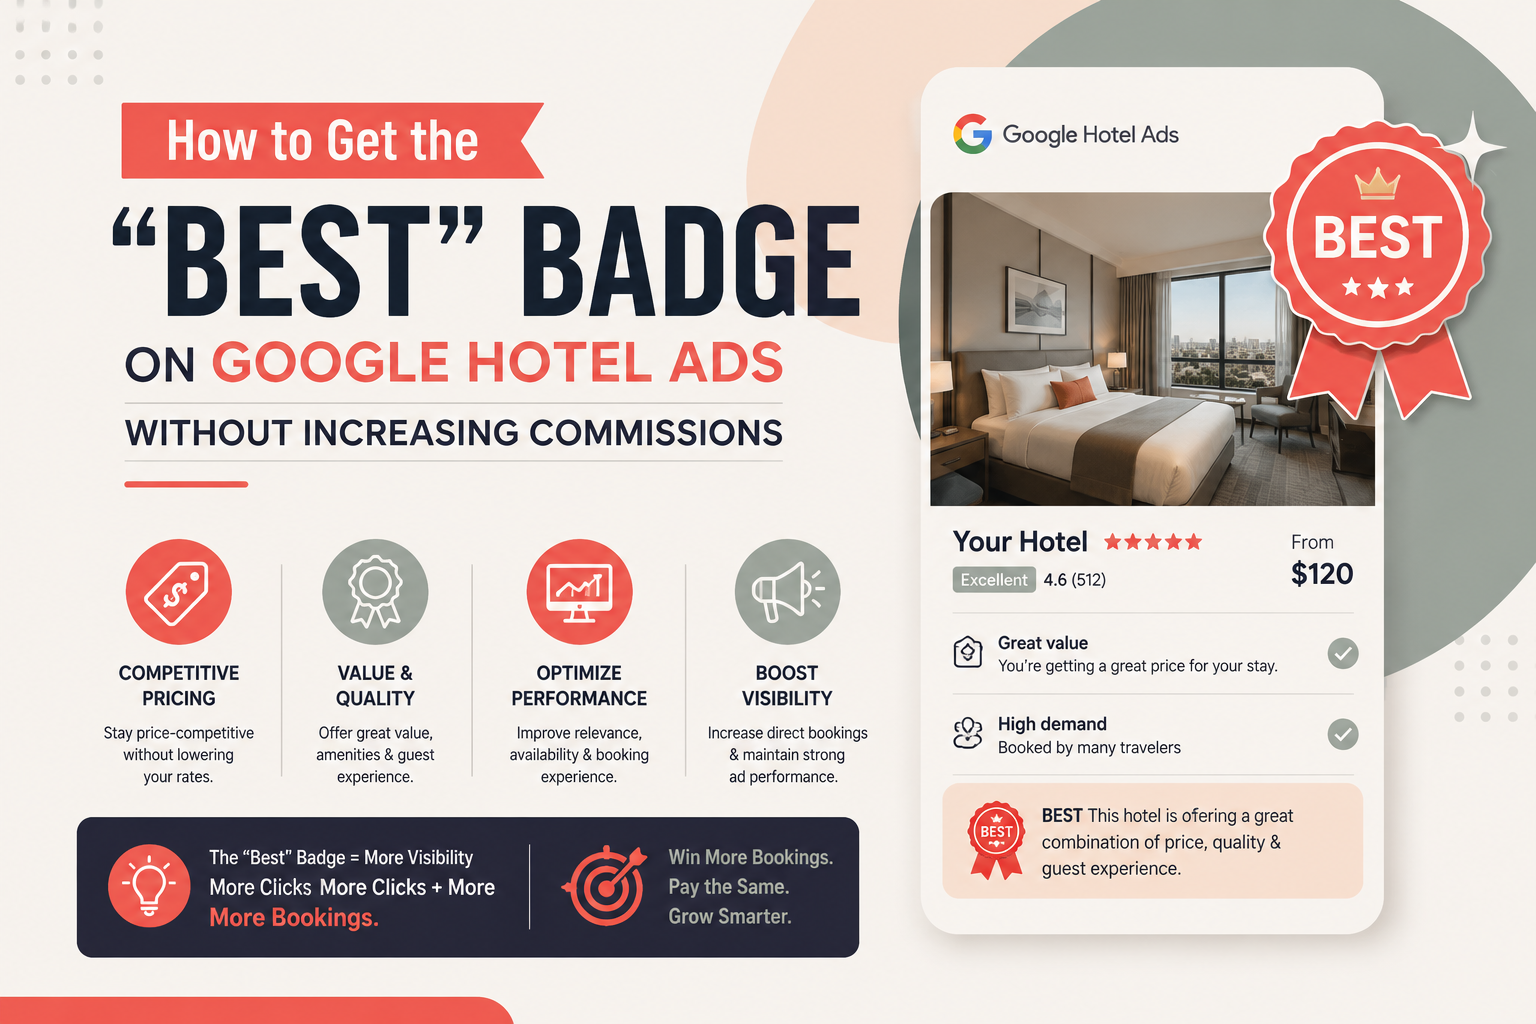
دليل عملي للفنادق السعودية لتحسين الظهور في Google Hotel Ads، ورفع دقة الأسعار، وزيادة الحجوزات المباشرة دون رفع الت...
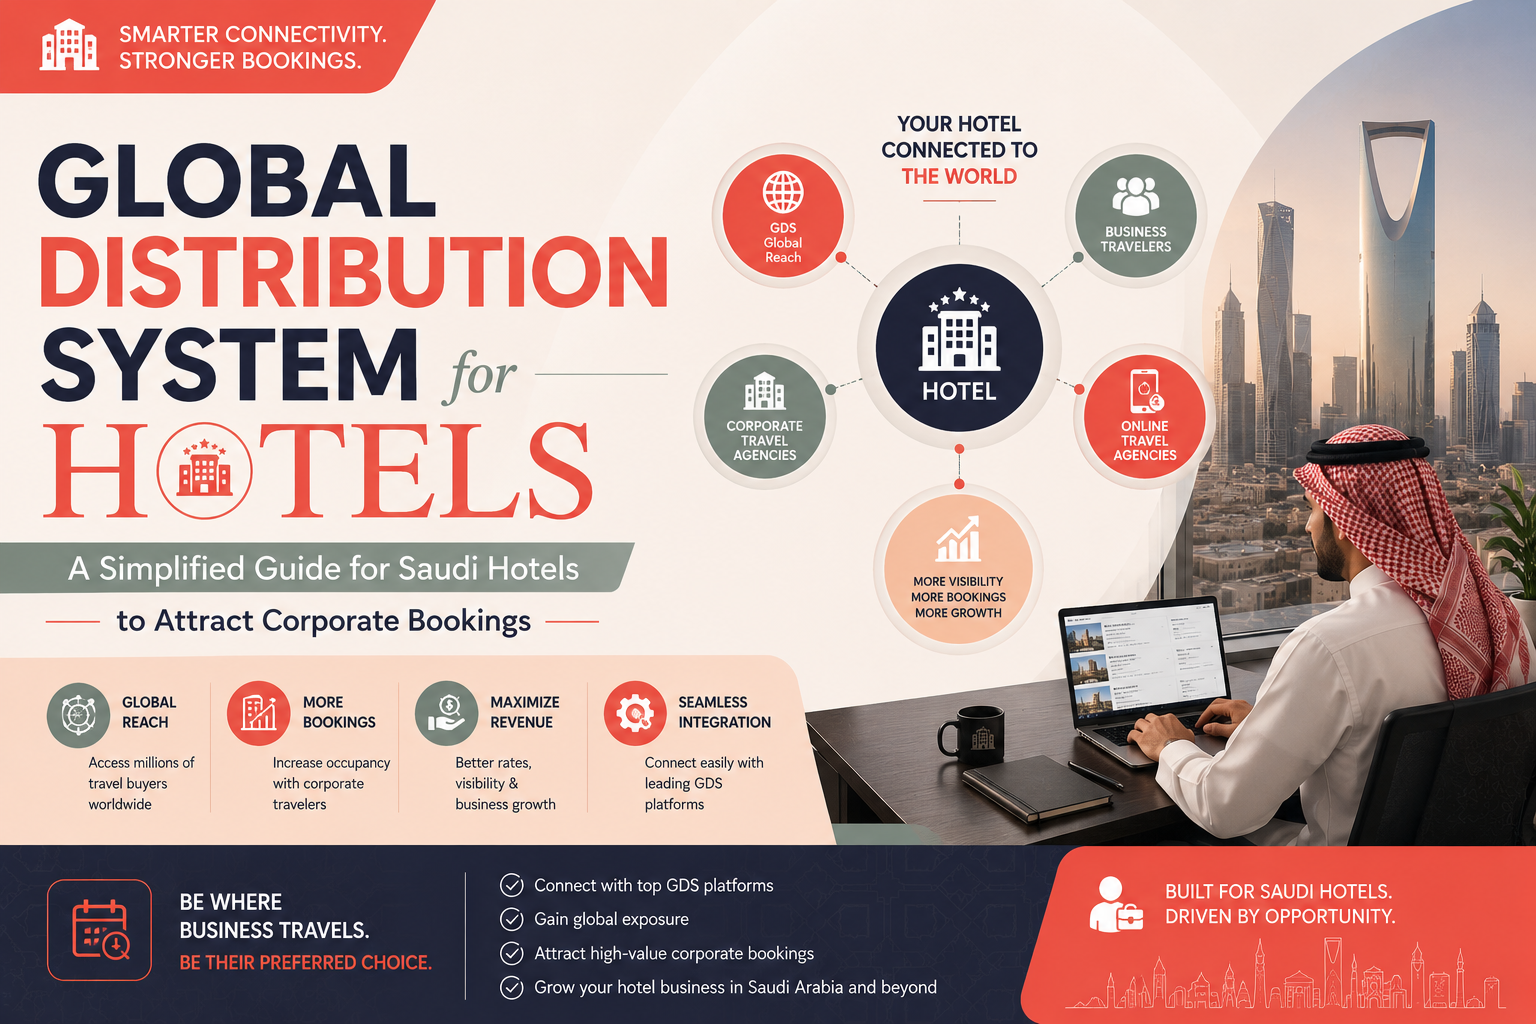
تعرف على كيفية استخدام فنادق السعودية لنظام التوزيع العالمي GDS لجذب حجوزات الشركات، زيادة إشغال أيام الأسبوع�...
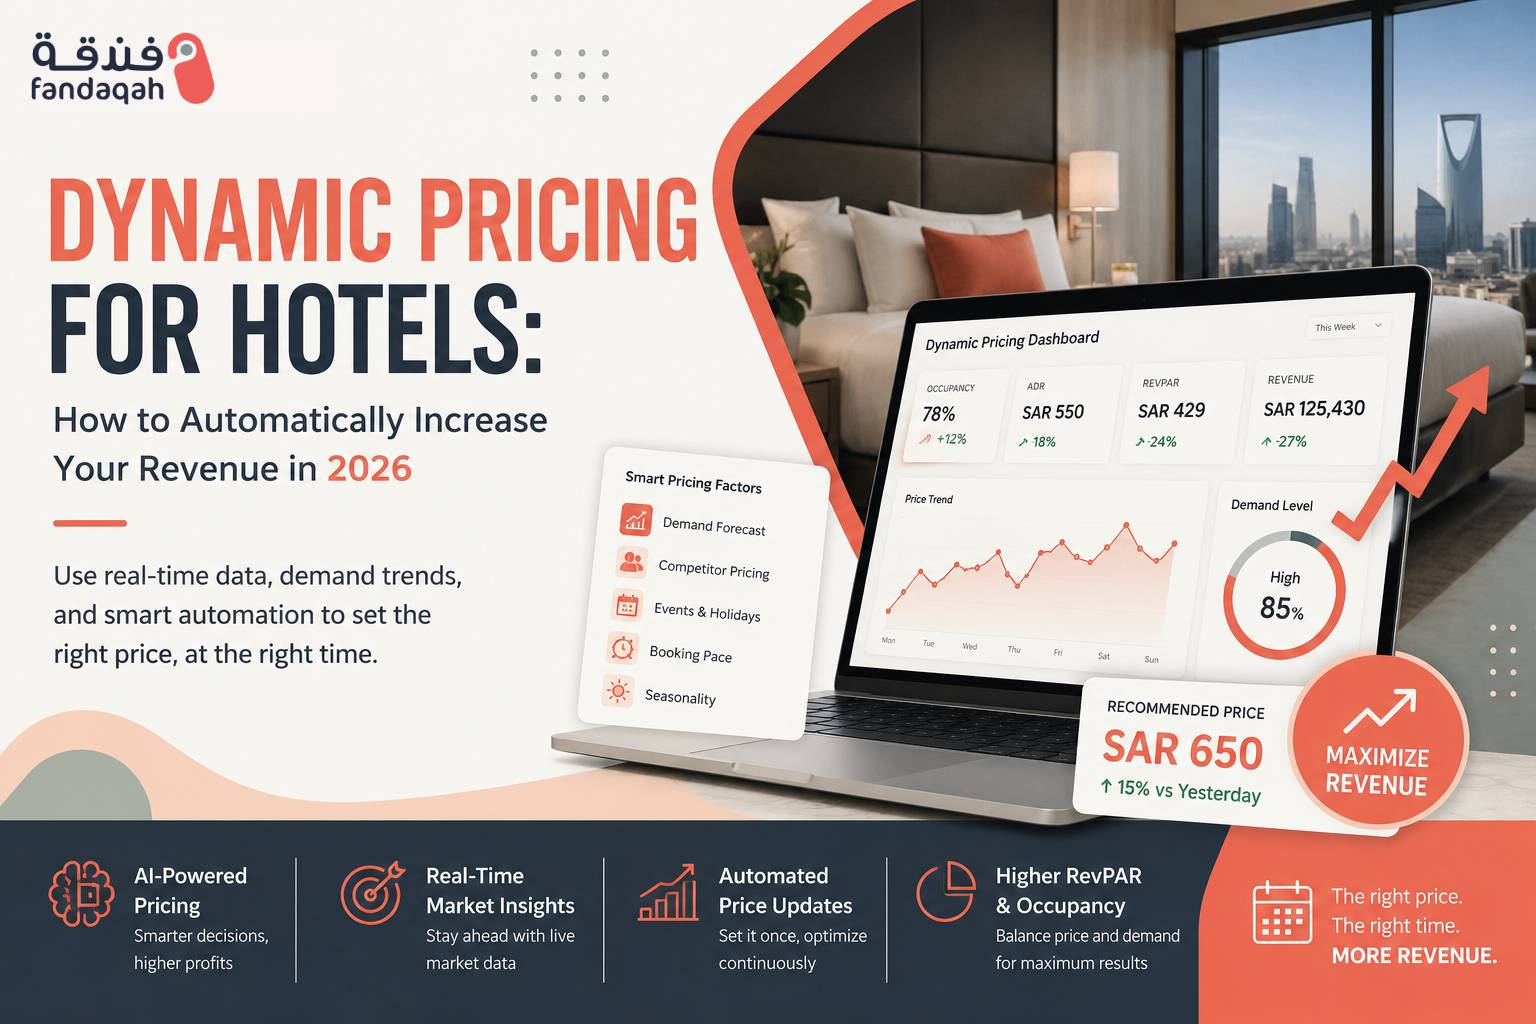
اكتشف كيف يرفع التسعير الديناميكي إيرادات الفنادق تلقائياً باستخدام الذكاء الاصطناعي. استراتيجيات عملية لمو...
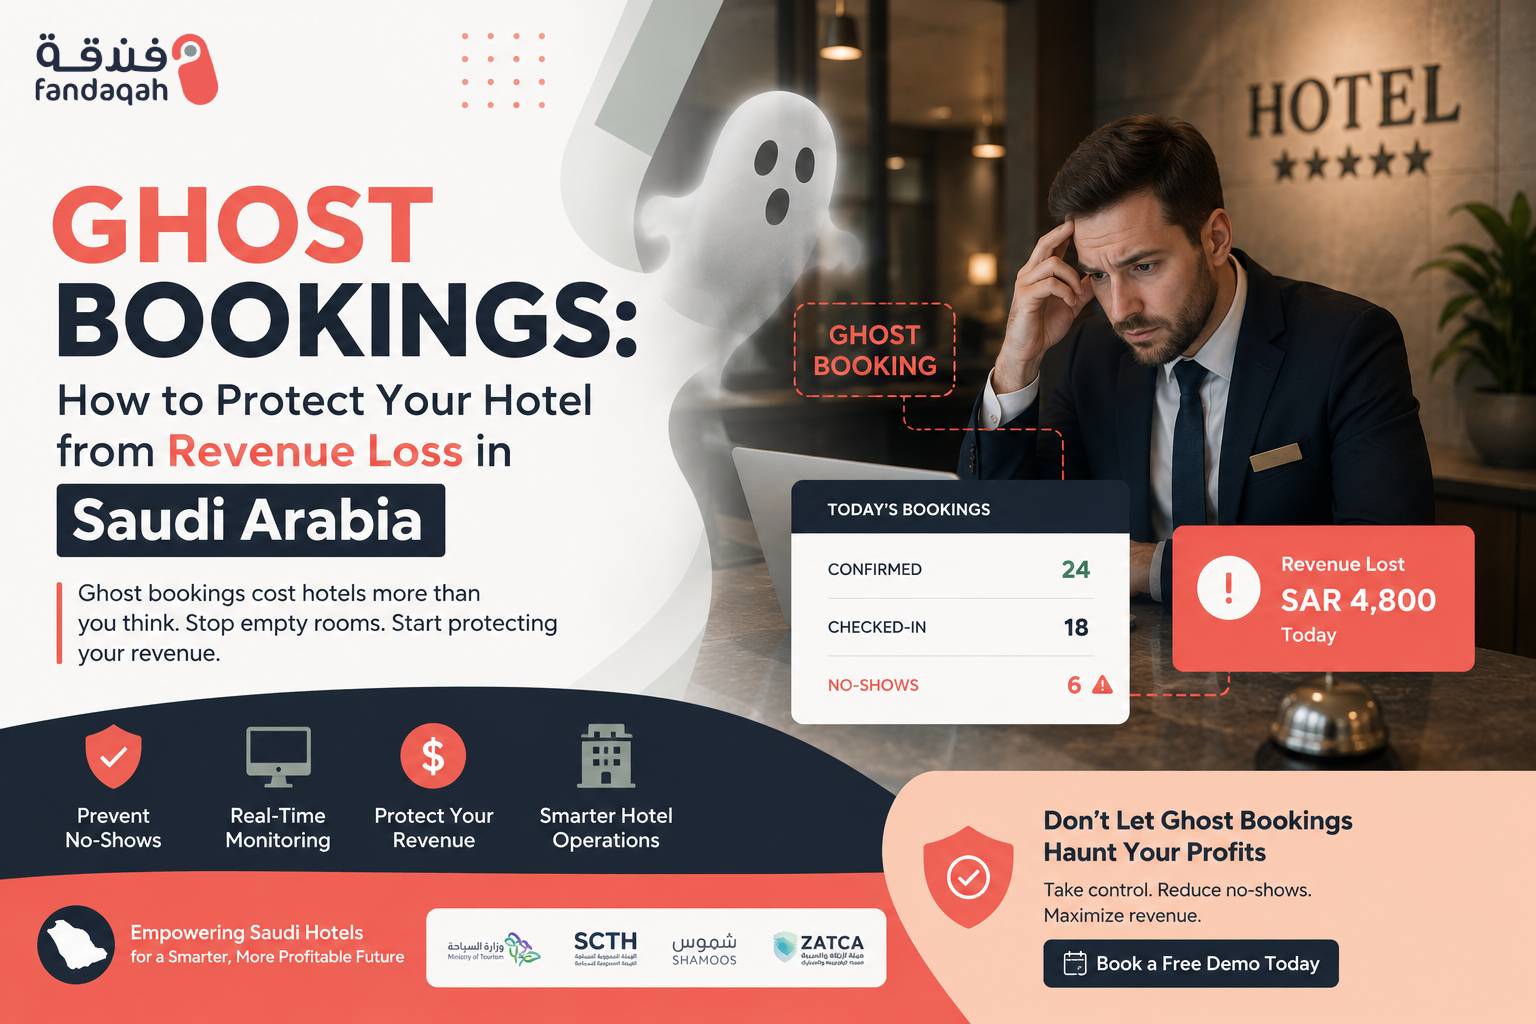
تعرف على الحجوزات الوهمية (Ghost Bookings) وكيف تؤثر على إيرادات الفنادق في المملكة، مع حلول عملية لمكافحتها في مواس�...
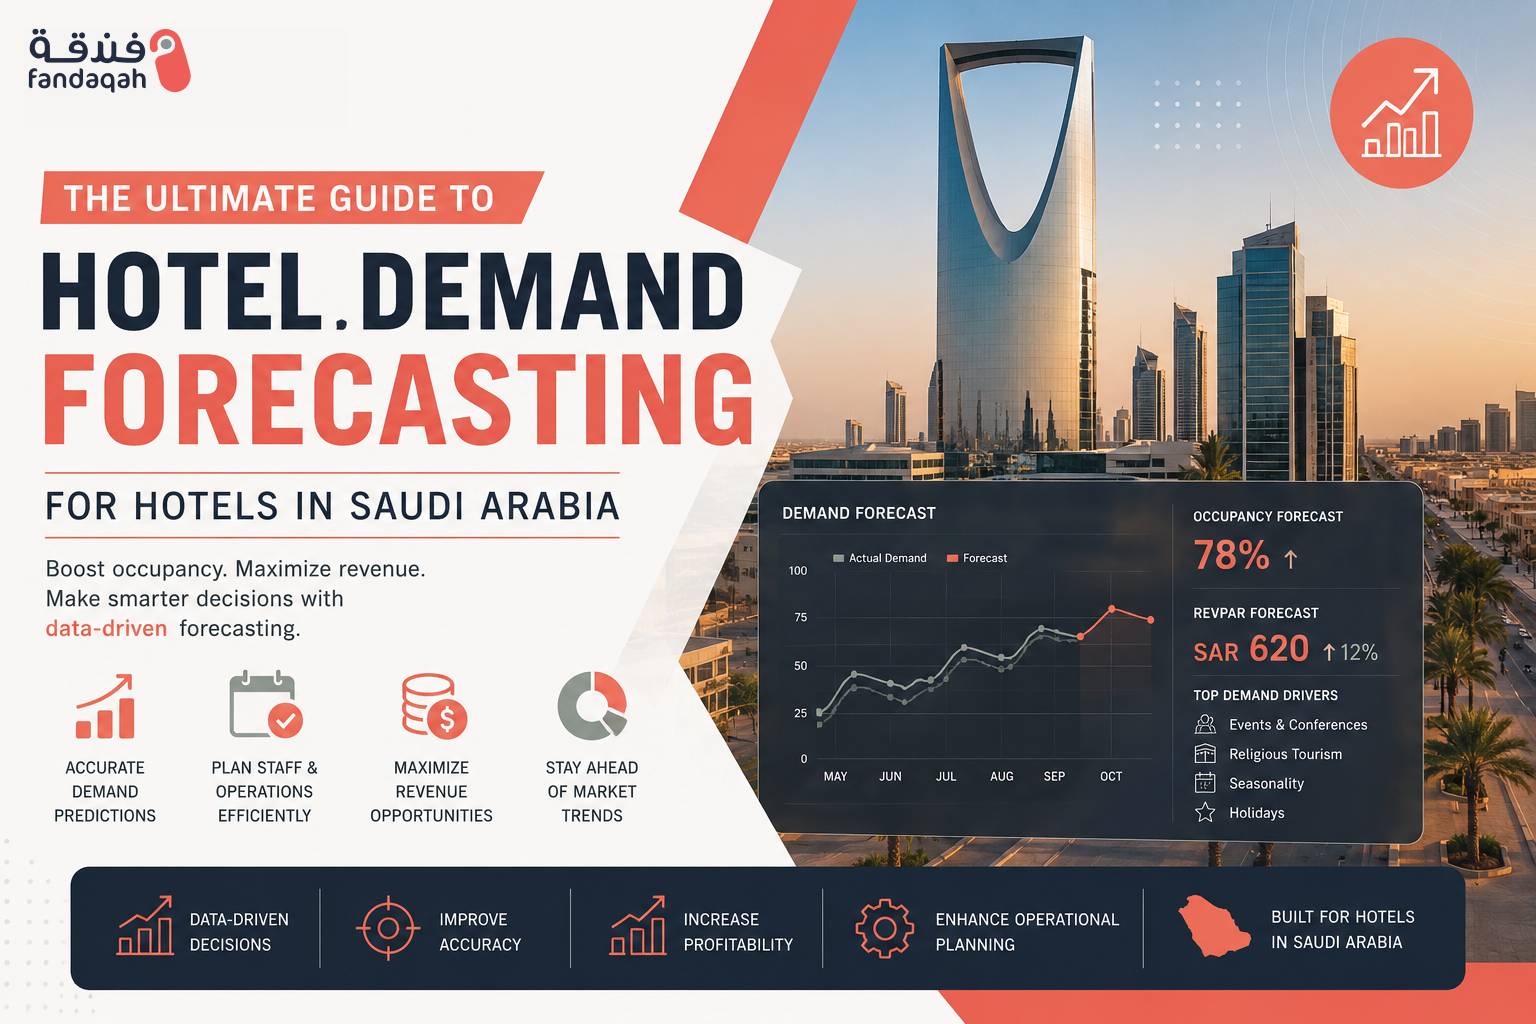
دليل شامل للتنبؤ بالطلب الفندقي في المملكة العربية السعودية. اكتشف استراتيجيات التسعير الديناميكي، إدارة ال�...
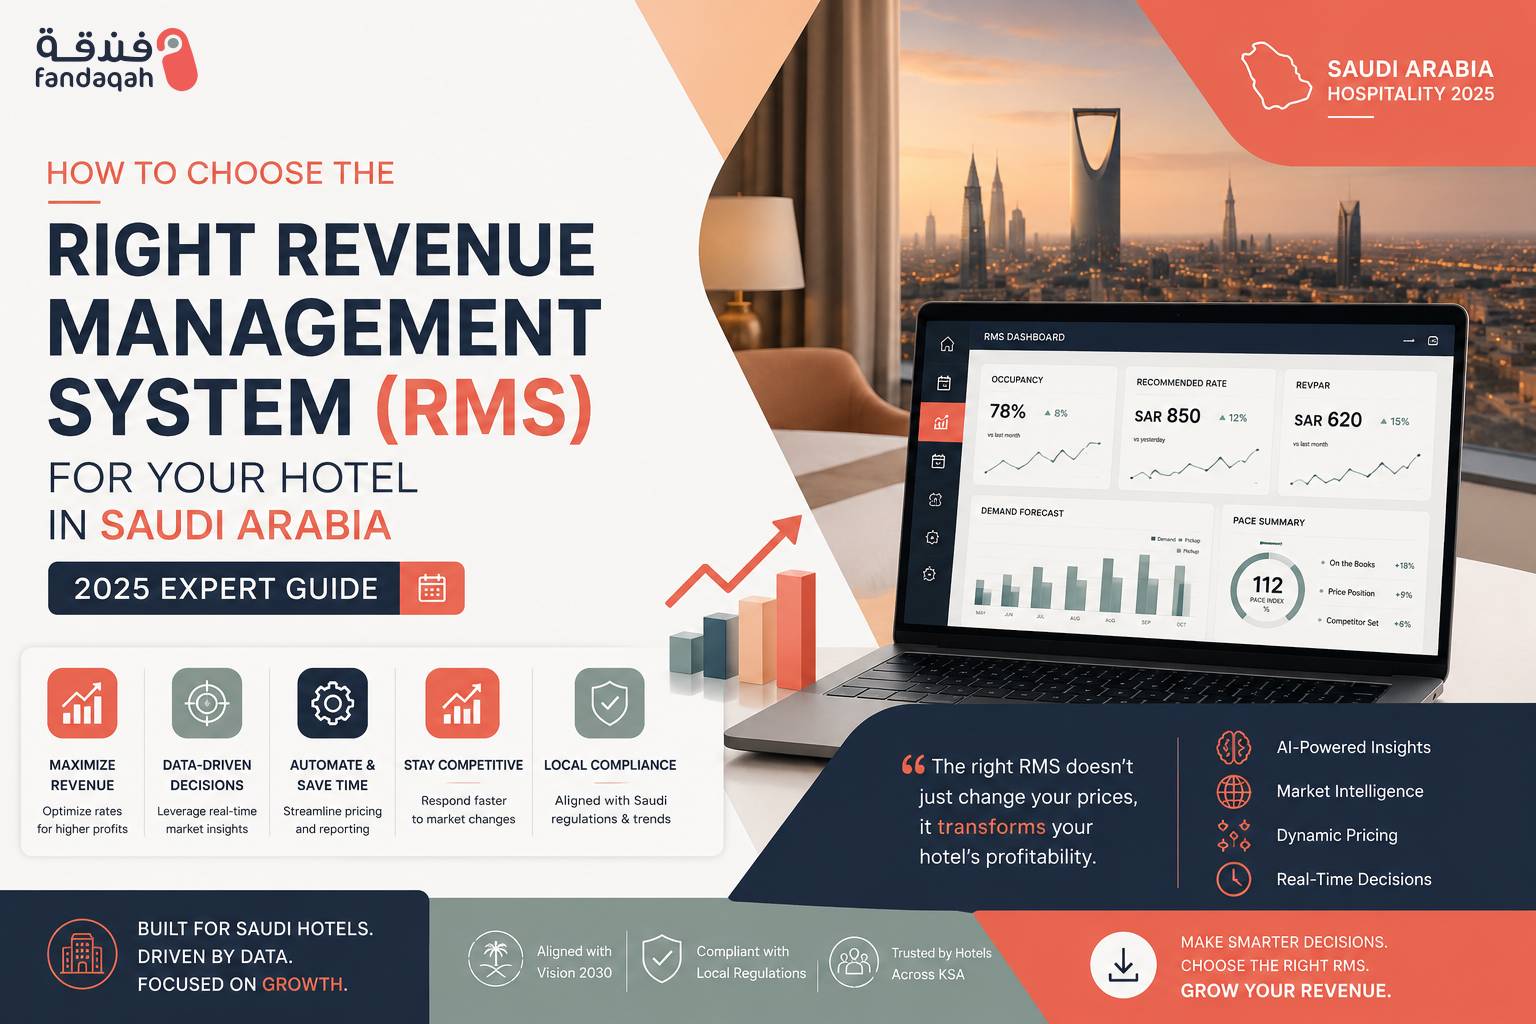
تعرف على كيفية اختيار أفضل نظام إدارة إيرادات (RMS) لفندقك في السعودية. نصائح شاملة حول التسعير الديناميكي، الت�...
تعرف على كيفية استخدام السائح العربي والسعودي للذكاء الاصطناعي في حجز الفنادق. استراتيجيات عملية تساعد أصحاب...
اكتشف الفرق الجوهري بين الأتمتة والاستقلالية في الفنادق، وكيف يمكن لفندقك التحول إلى فندق ذاتي التشغيل بالكا...
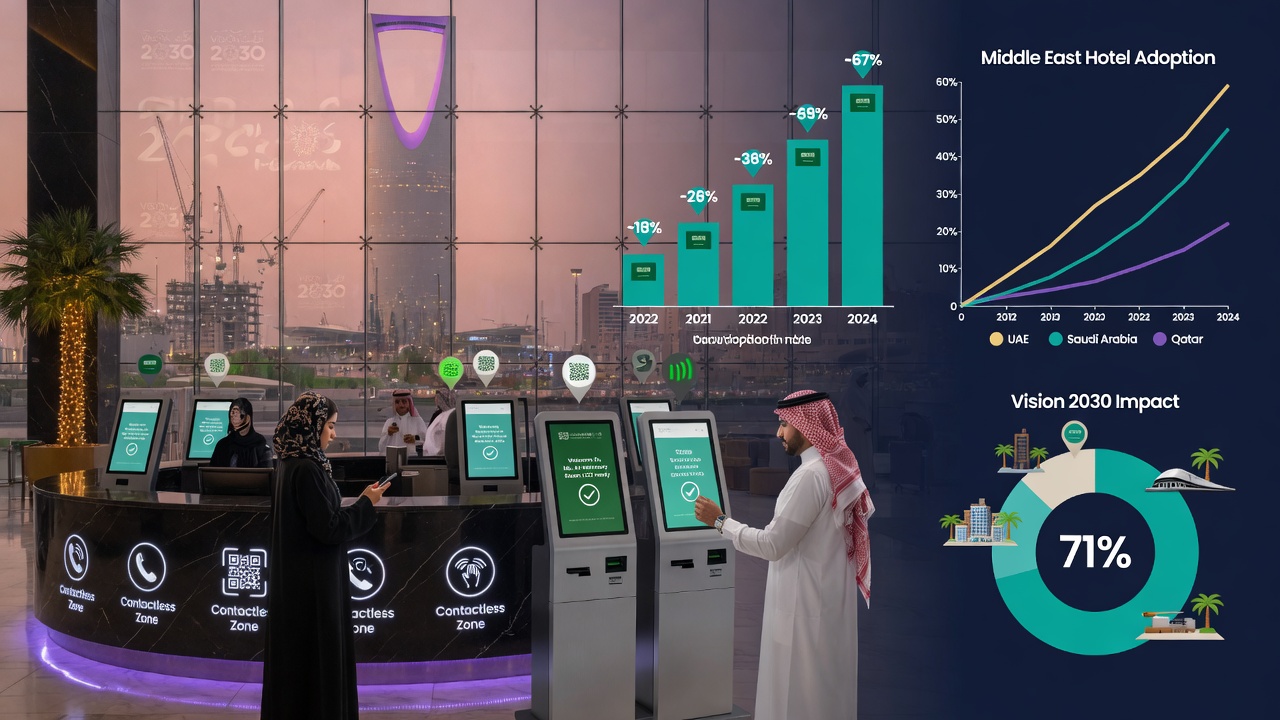
ارتفاع سريع لتسجيل الدخول اللاتلامسي في فنادق الشرق الأوسط 2026. تبني السعودية يصل إلى 68% بفضل رؤية 2030. الفوائد و...
اكتشف أفضل أدوات إدارة الفنادق المجانية والميسورة لعام 2026 في السعودية. يشمل الامتثال لـ ZATCA ومدير القنوات وال�...
الدليل الشامل لقنوات توزيع الفنادق في العالم العربي. تعلم كيفية تحسين OTAs مثل Booking.com وAlmosafer، الحجوزات المباشرة�...
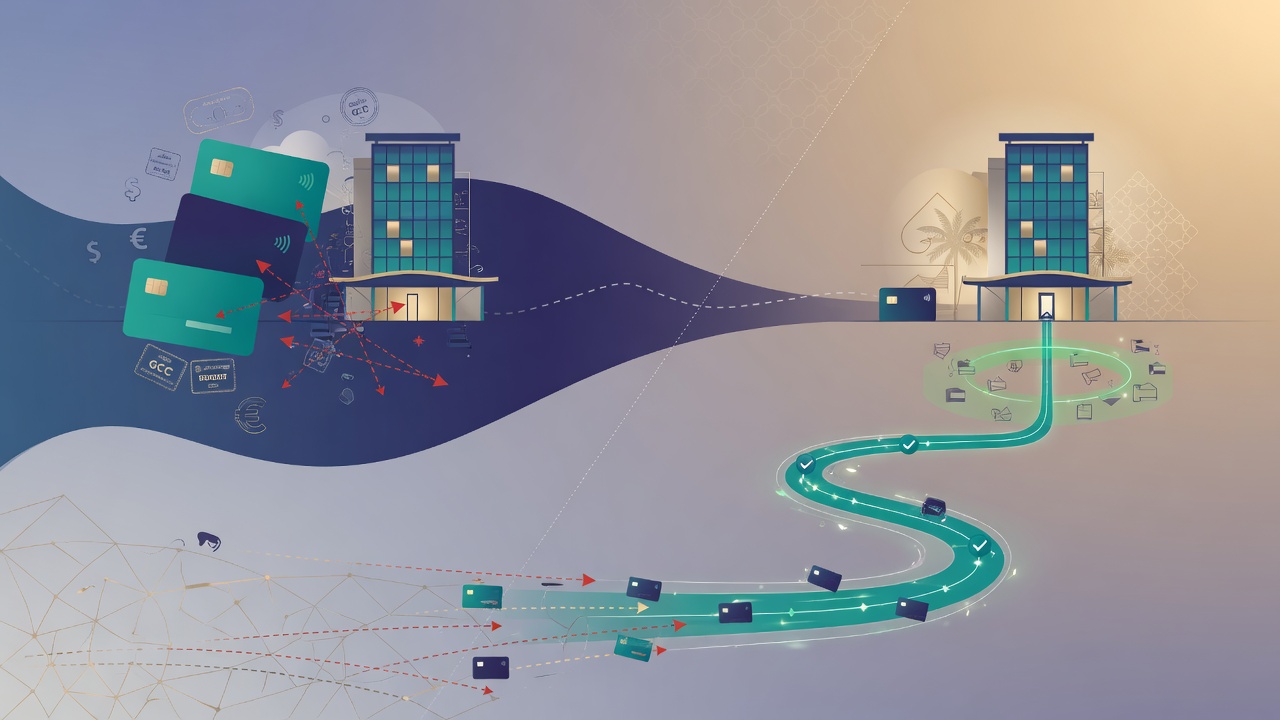
اكتشف كيف تعمل منصات الدفع الموحدة على تبسيط مدفوعات الفنادق عبر الحدود في الخليج. يمكن للفنادق السعودية الآن...
دليل شامل لإتقان إعلانات فنادق جوجل وتحسين محركات البحث المتعددة للفنادق السعودية في 2026. تعلم تحسين الخلاصة ا...
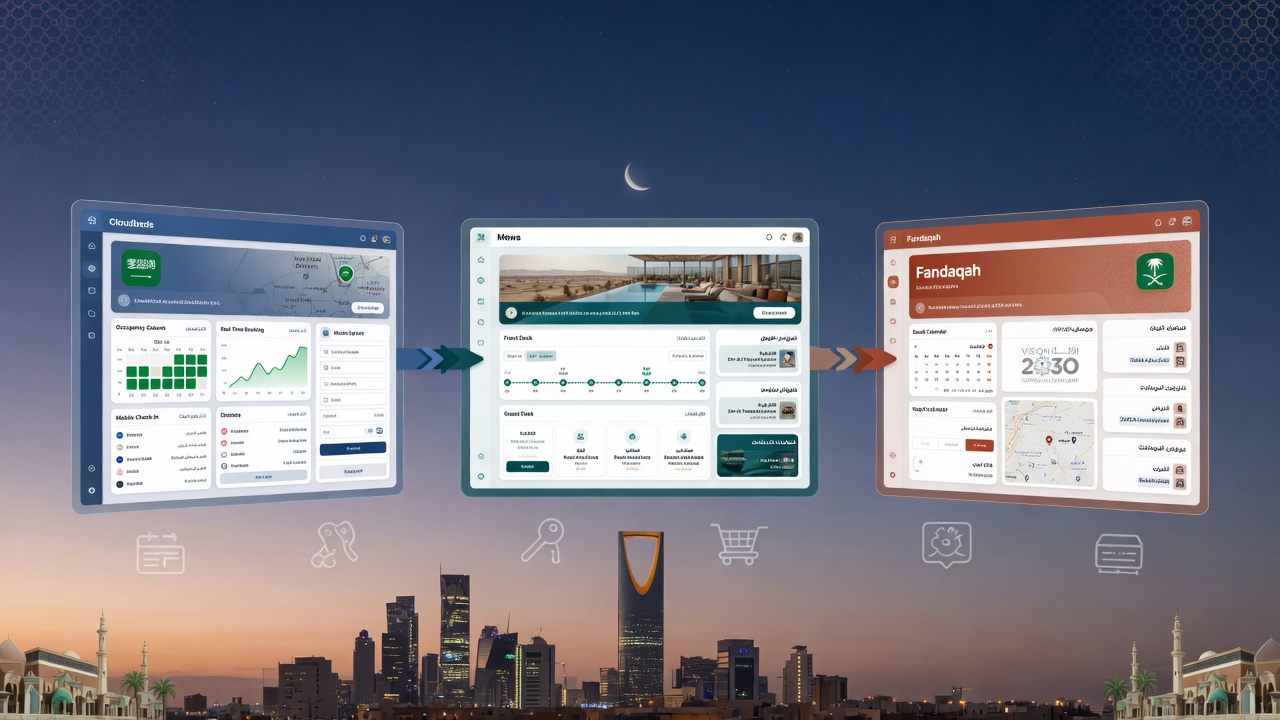
مقارنة شاملة بين كلاودبيدز وميوز وفندقة لعام 2026. تعرف على أفضل نظام إدارة فنادق يناسب السوق السعودي من حيث دعم...
اكتشف كيفية تصميم برنامج ولاء فندقي بنقاط المكافآت في السعودية. عزز ولاء النزلاء، تماشى مع رؤية 2030، واجعلهم ي�...
تعرف على أهم 12 سؤالاً يجب طرحها قبل شراء نظام إدارة فنادق PMS في السعودية، مع التركيز على الفوترة الإلكترونية، �...
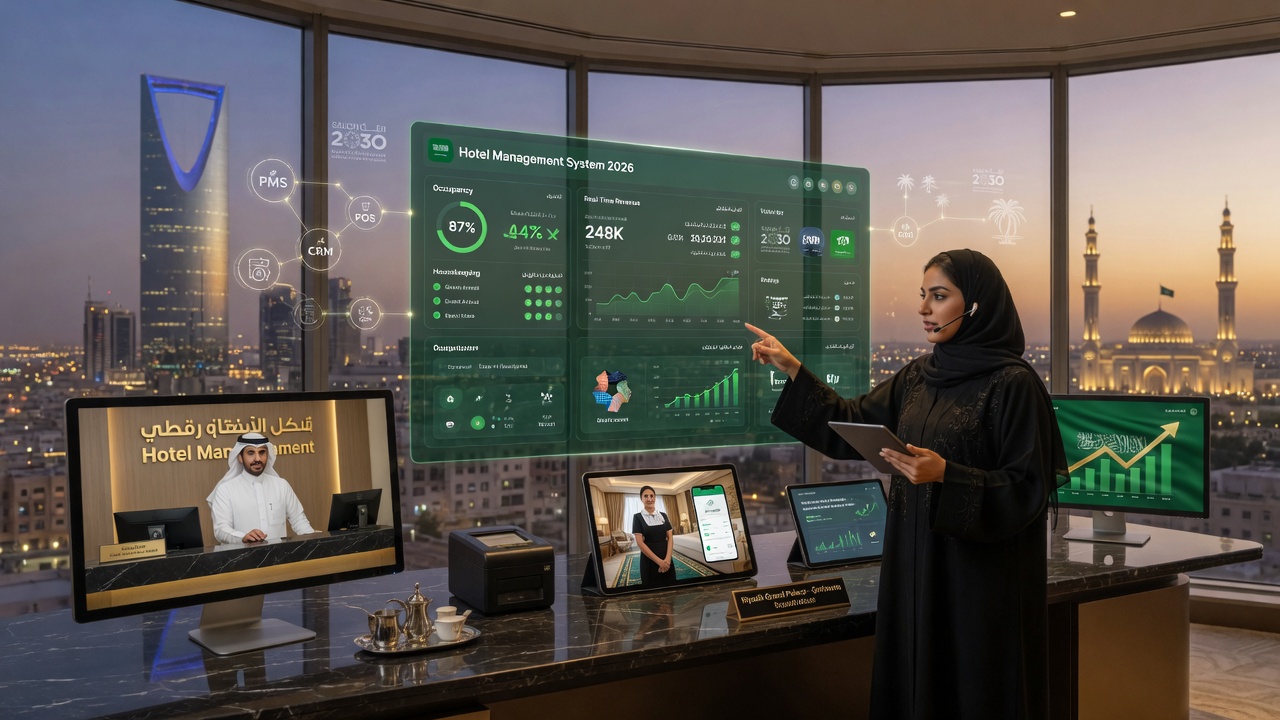
اكتشف أفضل برنامج لإدارة الفنادق لعام 2026 في السعودية. قارن الميزات، الأسعار، الفوترة الإلكترونية، وجاهزية رؤ...
اكتشف كيف يُبسّط برنامج إدارة عمليات الشقق الفندقية أعمال الضيافة في السعودية. الميزات، الفوائد، والتوافق مع...
اكتشف كيف يساعد برنامج الشقق الفندقية في السعودية على أتمتة المحاسبة، وزيادة الإشغال، والامتثال لهيئة الزكا�...
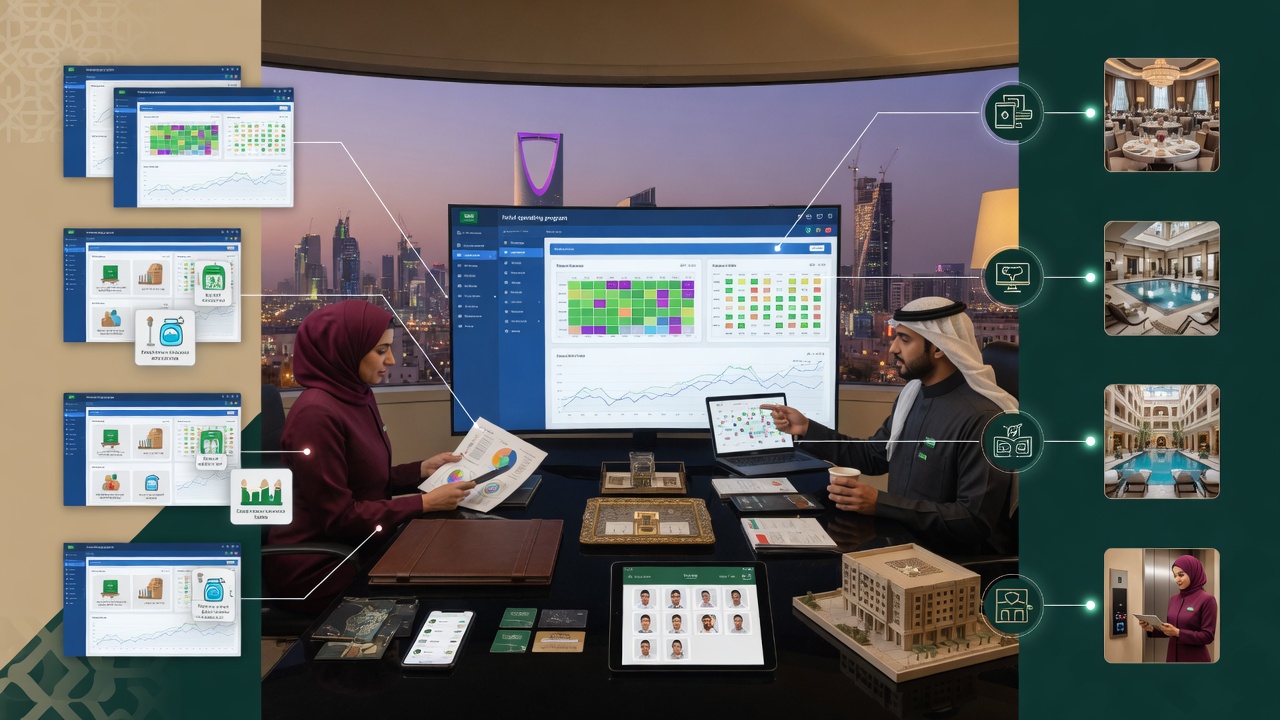
اكتشف كيف يمكن لبرنامج تشغيل الفنادق تبسيط العمليات وزيادة الإيرادات وتعزيز تجربة النزلاء في قطاع السياحة ال...
اكتشف كيف يعمل برنامج إدارة الشقق المخدومة على تبسيط الضيافة السعودية، وضمان الامتثال لتسكين، وزيادة الإيرا�...
اكتشف أفضل برامج إدارة الفنادق المتكاملة في السعودية. دليل شامل يغطي الميزات، التوافق مع زاتكا، رؤية 2030، ونصا...
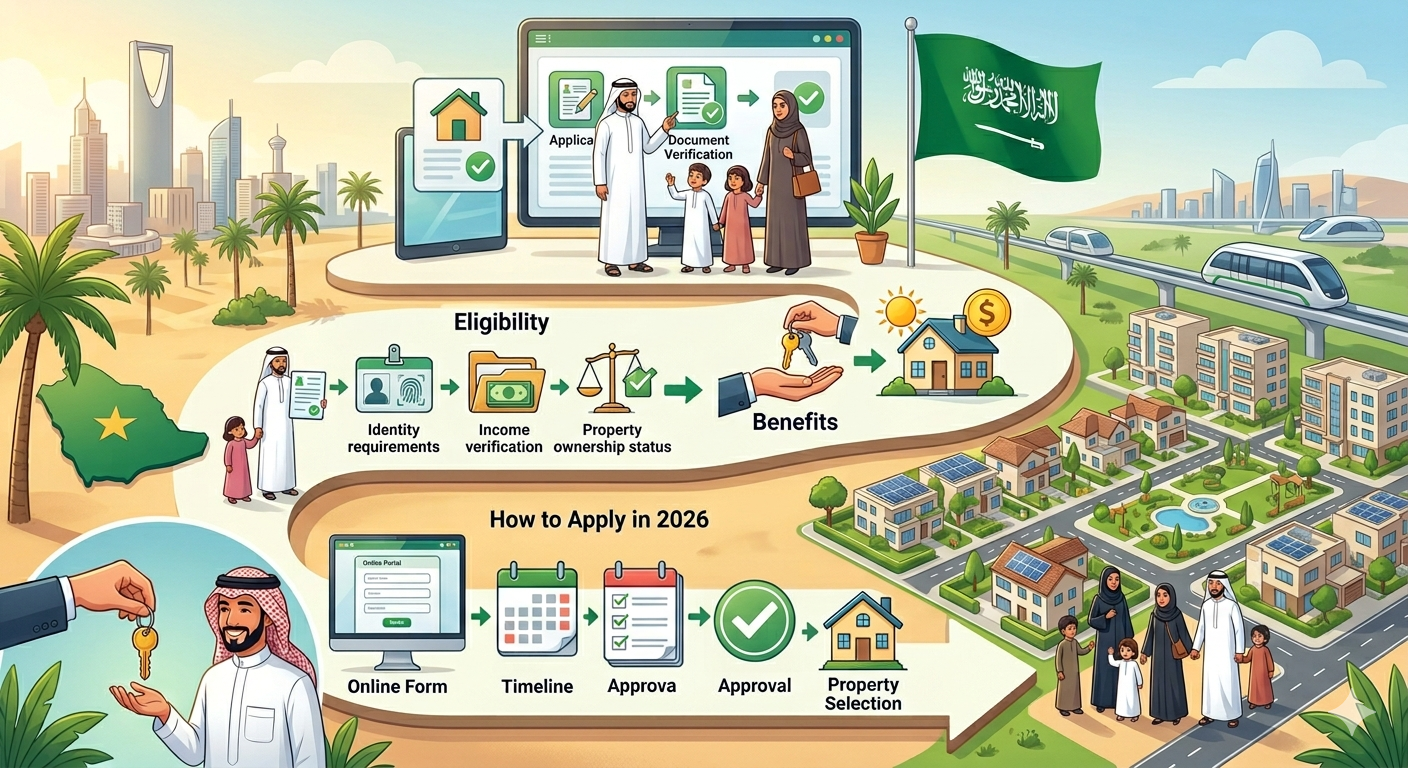
اكتشف برنامج تخصيص المساكن في السعودية للموظفين الحكوميين: الأهلية، خطوات التقديم عبر سكني، وأهداف تملك المس...
اكتشف أفضل برنامج توزيع المواهب للنشر الاستراتيجي في السعودية. تماشى مع رؤية 2030، وعزز التوطين، وطوّر تخطيط ال...
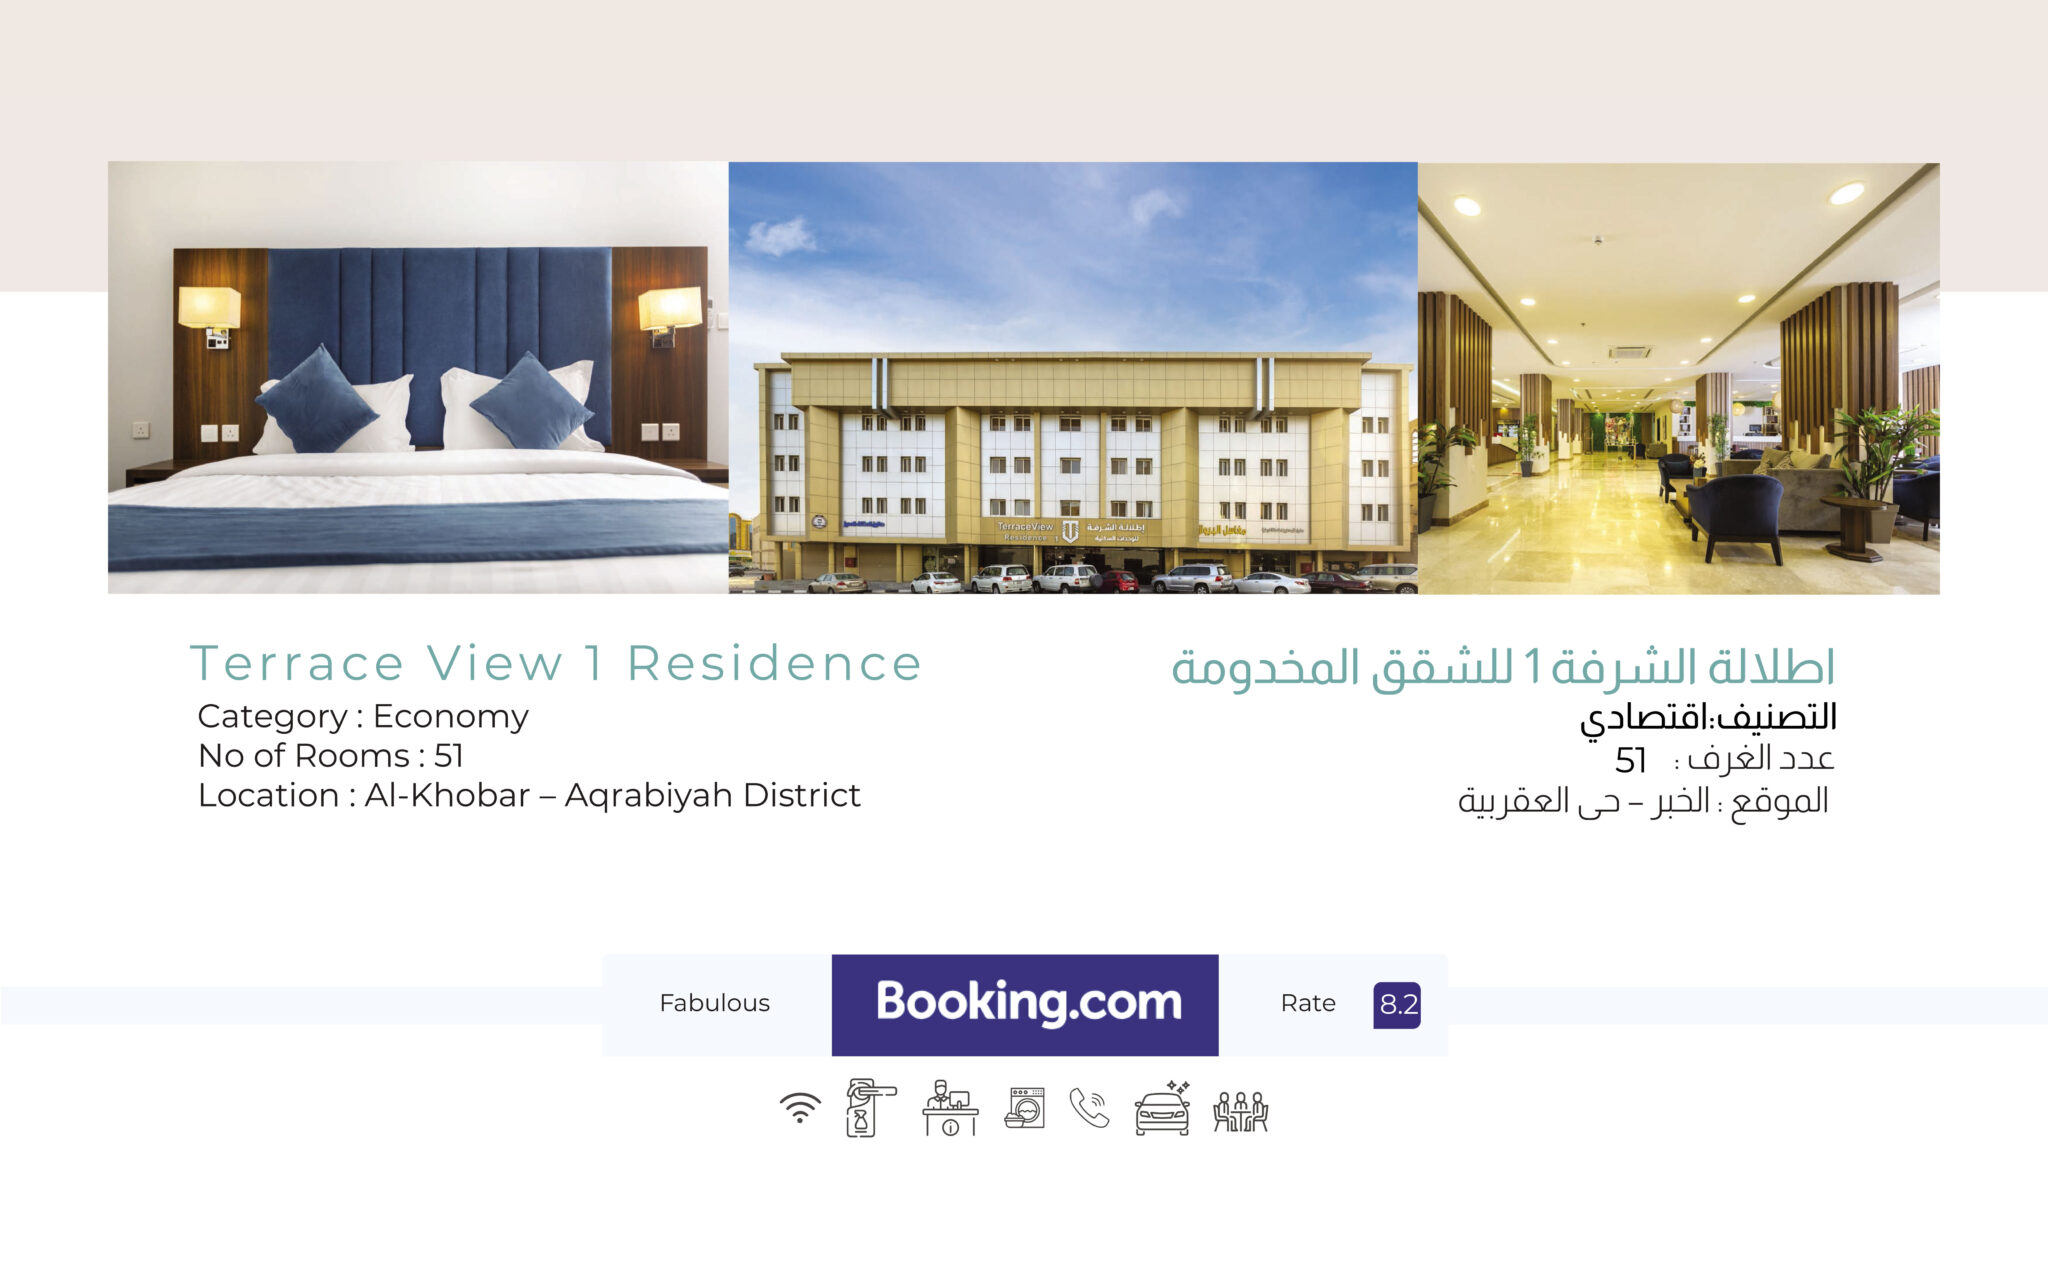
واجهت "اطلالة الشرفة 1 ريزيدنس"، وهي شقق مخدومة مريحة من الفئة الاقتصادية في مدينة الخبر، تحديات تشغيلية شائعة...
حوّل فندقك إلى فندق صديق للبيئة في السعودية. يغطي الدليل كفاءة الطاقة، ترشيد المياه، إدارة النفايات والشهادا�...
اكتشف كيف تجذب الفنادق السعودية سياحة عبر تجهيز القاعات، التسويق الذكي، إدارة حجوزات المجموعات، والامتثال ل�...
اكتشف أهم مبادئ التحول الرقمي القابل للتوسع للفنادق في السعودية، من أنظمة PMS السحابية إلى الأتمتة والامتثال ل...
اكتشف 7 نقاط احتكاك تقتل تقييم فنادق الرياض وجدة على جوجل وكيفية إصلاحها لتحسين الحجوزات....
اكتشف كيف يحول تخصيص تجربة النزيل ضيوف الفنادق السعودية إلى سفراء أوفياء. استراتيجيات تجارب مخصصة وبرامج ولا�...
دليلك الشامل للامتثال لنظام حماية البيانات الشخصية في قطاع الضيافة السعودي، مع خطوات عملية لبناء ثقة الضيوف �...
اكتشف كيف تمنع تسرب الإيرادات في الفنادق السعودية بسبب أخطاء الضرائب ورسوم الخدمة. نظام PMS سحابي يضمن الامتثا�...
اكتشف كيف يمكن لفنادق السعودية استقطاب السكان المحليين عبر تسويق الإقامات القصيرة. استراتيجيات عملية لزيادة ...
دليل شامل للفنادق السعودية للفوز بعروض الشركات وعقود الإقامة. استراتيجيات الأسعار، الفوترة عبر نظام PMS، والت�...
اكتشف استراتيجيات تسويق الفنادق في رمضان 2026 بالسعودية لزيادة الحجوزات ومبيعات الإفطار والسحور. خطط عروض الإف...
تعرّف كيف يعزز واتساب بزنس للفنادق في السعودية تواصل الضيوف ويزيد الحجوزات المباشرة. اكتشف استراتيجيات، أتمت...
اكتشف كيفية اختيار أفضل مدير قنوات فندقية لقطاع الضيافة السعودي في 2026. زد الإشغال، مزامنة الأسعار، وتعظيم الإ...
دليل شامل لمهارات وأدوات مدير مبيعات الفنادق في السعودية، لسوقي الشركات والحج والعمرة. اربح مع رؤية 2030....
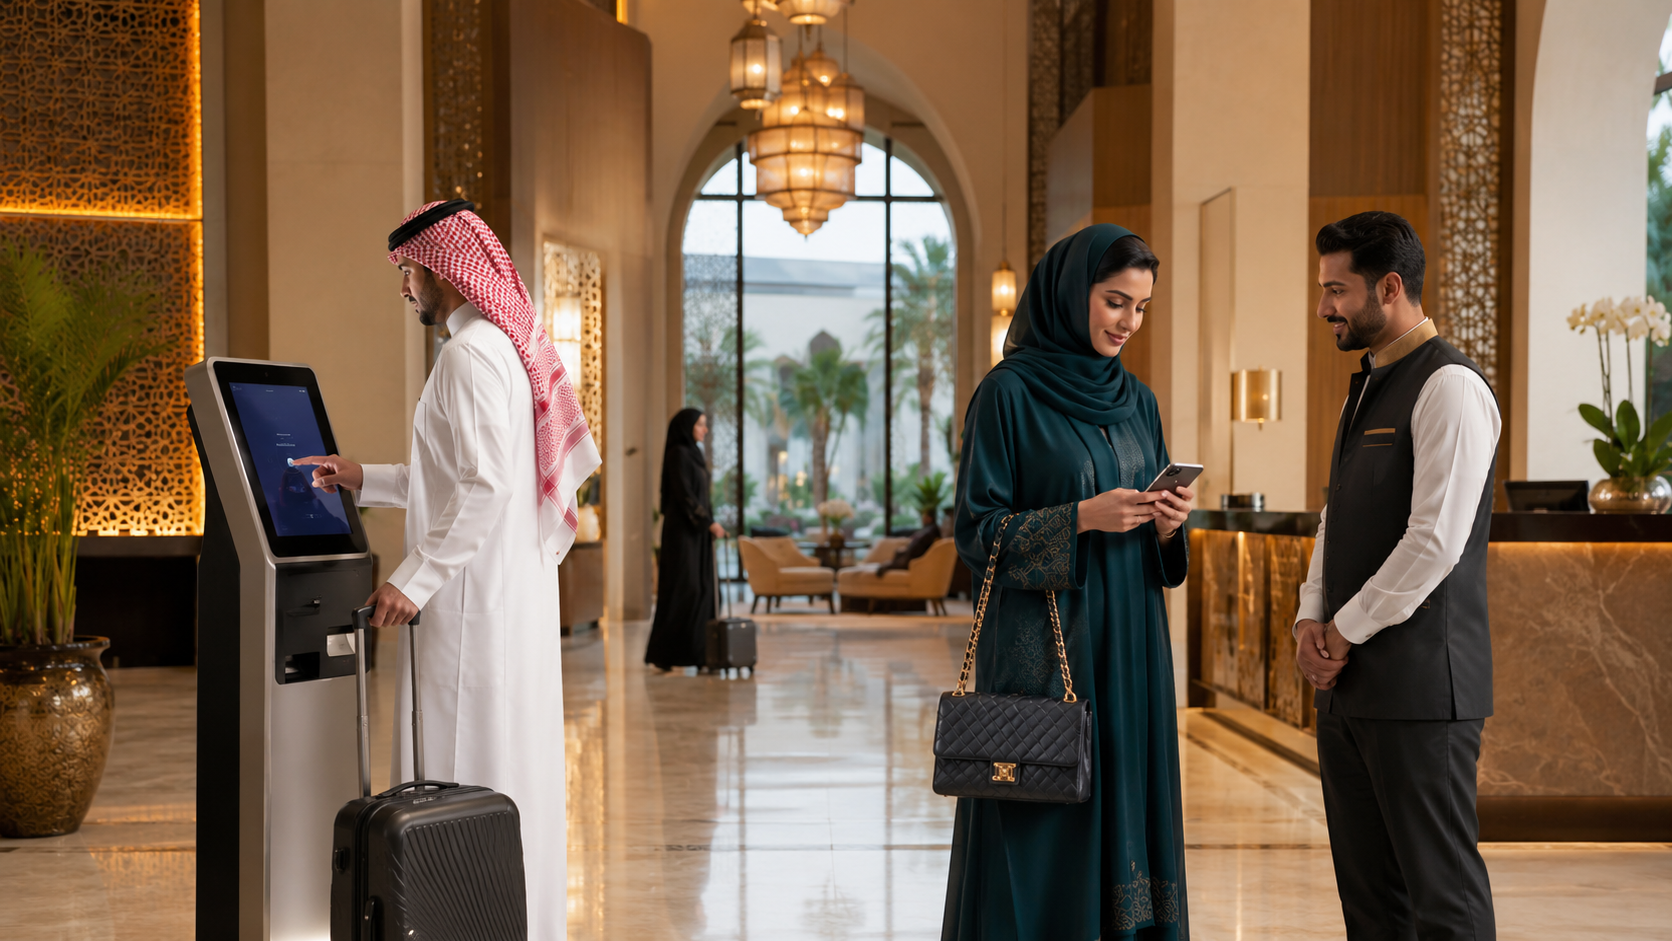
تعلم كيفية تطبيق تسجيل الوصول الذاتي والرقمي في فندقك السعودي بسلاسة. تماشى مع رؤية 2030، قلص أوقات الانتظار بن�...
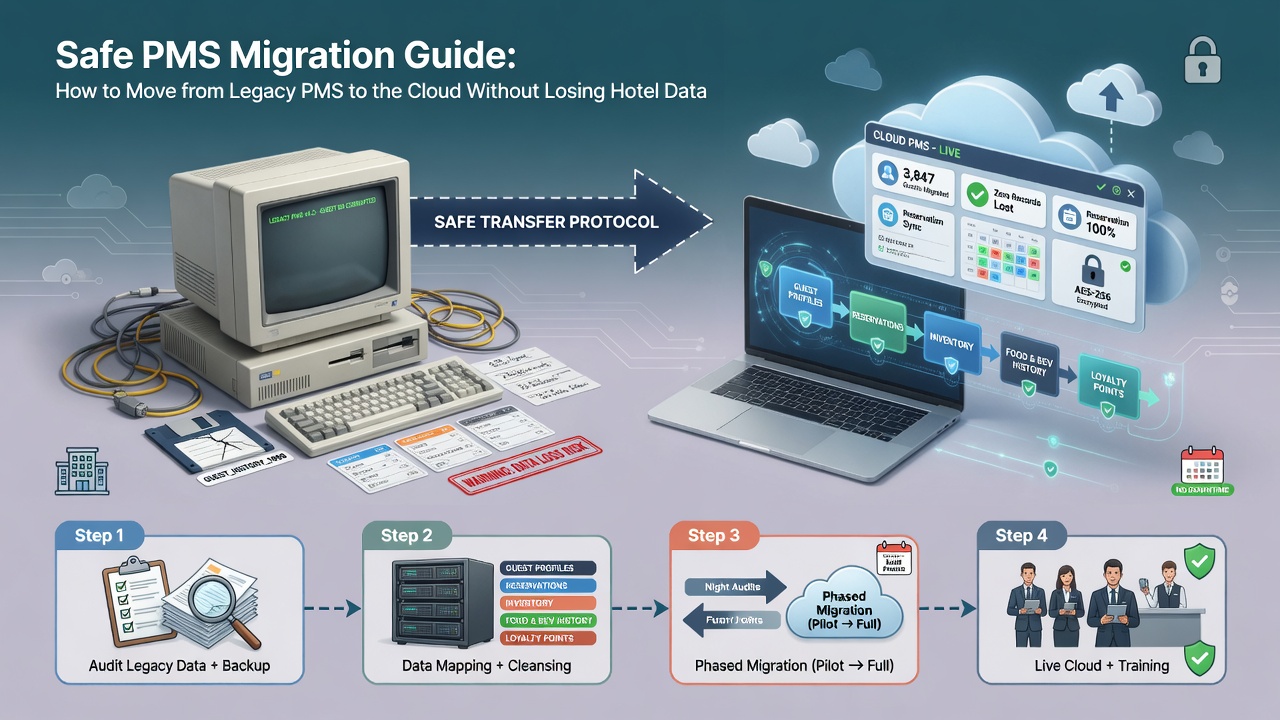
دليل انتقال آمن للفنادق السعودية من PMS القديم إلى السحابة. حماية بيانات النزلاء والحجوزات. تعلم أفضل الممارسا�...
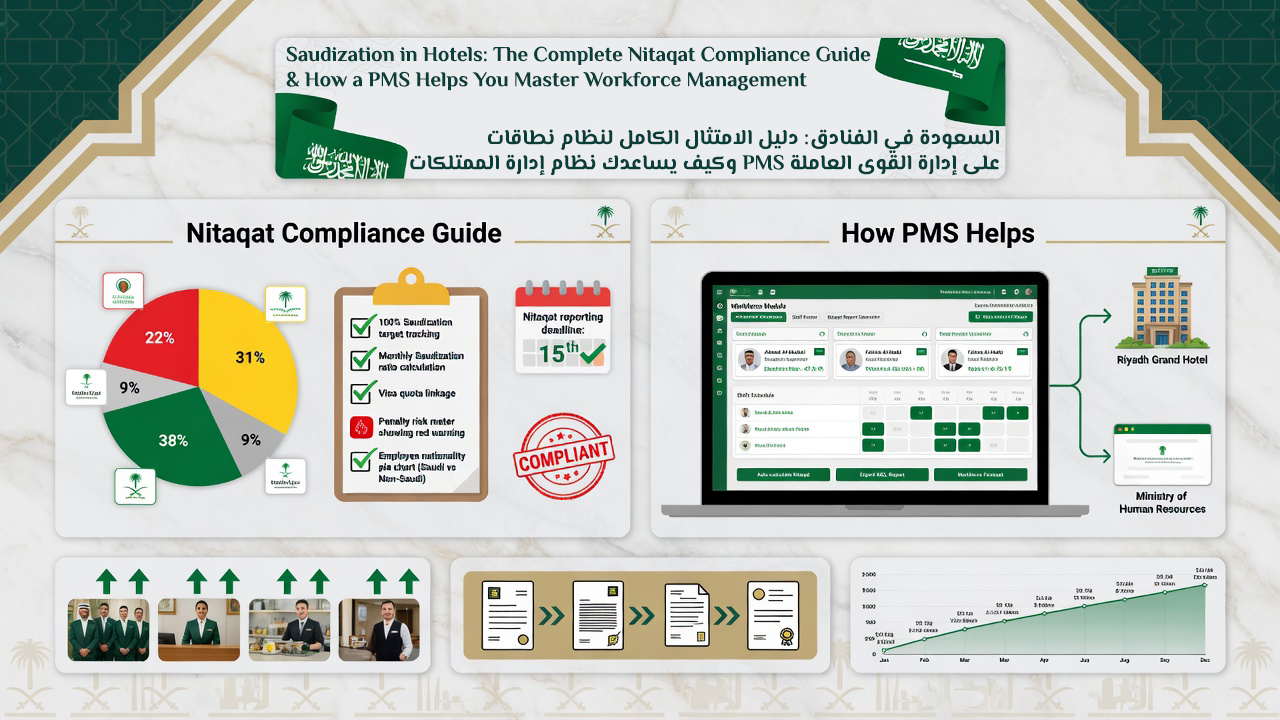
دليل شامل لسعودة الفنادق والامتثال لنظام نطاقات في السعودية. تعرّف كيف يساعد نظام PMS في إدارة القوى العاملة وت...
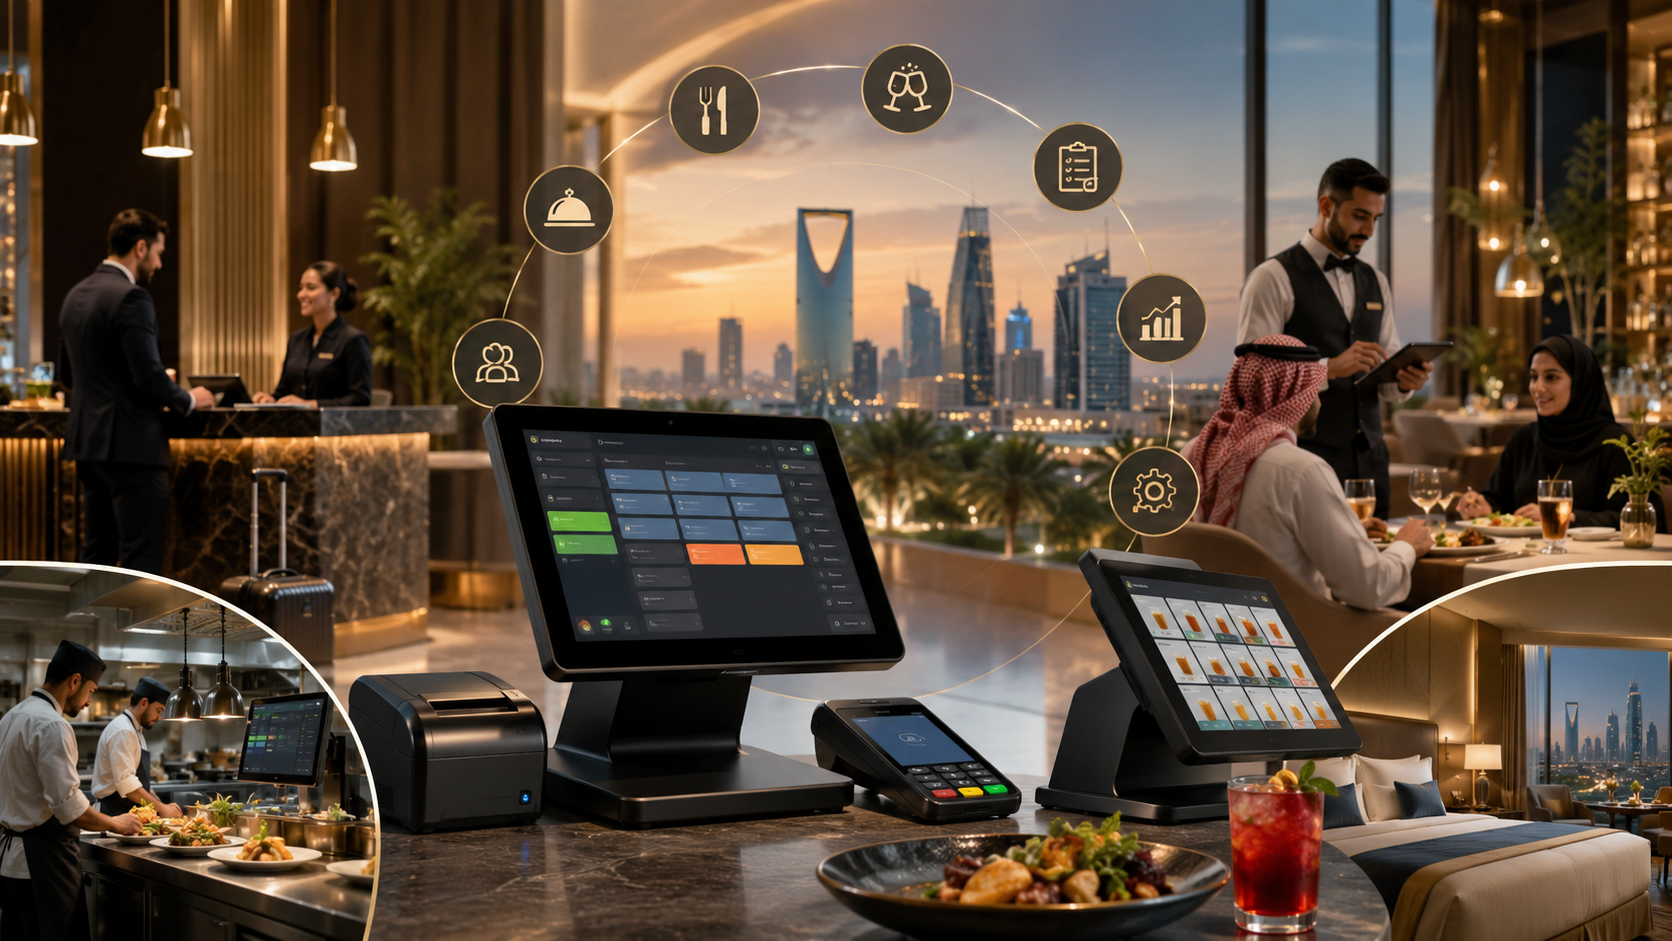
إتقان ربط فواتير المطعم الفندقي والمقهى وخدمة الغرف بنظام PMS - متوافقة مع زاتكا ومدى وSTC Pay. دليل للفنادق السعود...
أفضل نظام إدارة ممتلكات فندقي للشقق المخدومة والشاليهات في السعودية. أتمتة العمليات، زيادة الحجوزات المباشر�...
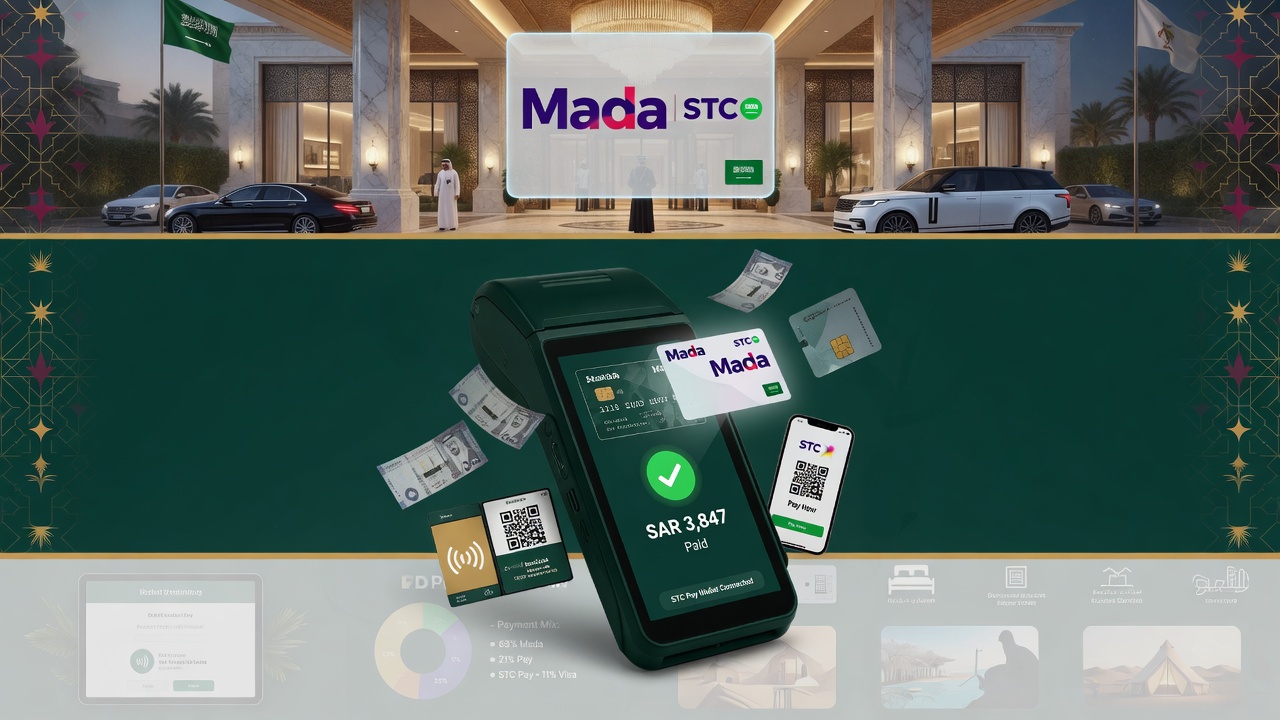
قارن أفضل بوابات الدفع للفنادق السعودية مع مدى وSTC Pay. عزز الحجوزات المباشرة بحلول متوافقة مع ساما وجاهزة لزات�...
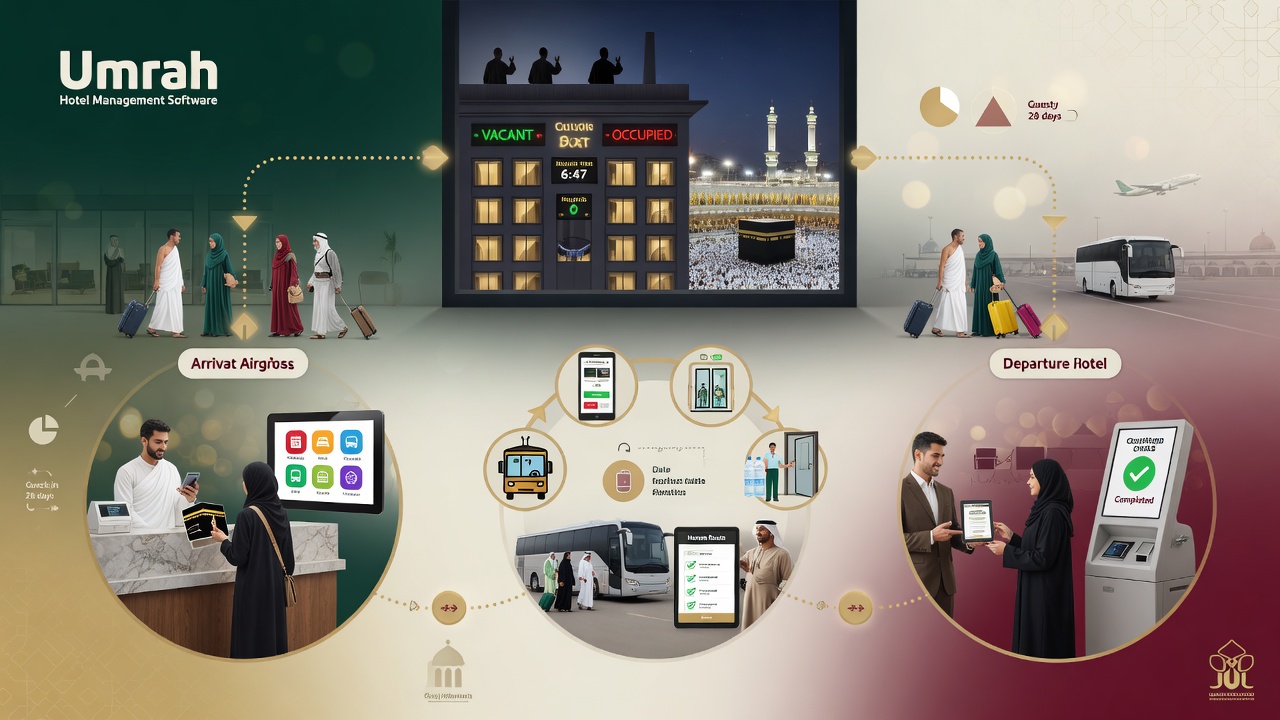
تبسيط إقامة ضيوف العمرة والحج عبر الأتمتة: تسجيل جماعي سريع، خدمات متوافقة مع أوقات الصلاة، تكامل مع نسك، وام�...
دليل شامل لحماية بيانات النزلاء في الفنادق السعودية مع الامتثال لمعايير NCA وPDPL وPCI DSS والوقاية من الفدية وأفضل ...
تعلم كيفية زيادة الحجوزات المباشرة للفنادق في السعودية، وخفض عمولات وكالات السفر، وتعزيز الأرباح عبر محرك حج...
اكتشف دور أنظمة إدارة الفنادق السحابية في تحقيق أهداف رؤية السعودية 2030. حسّن كفاءة فندقك وتجربة الضيوف من خلا�...
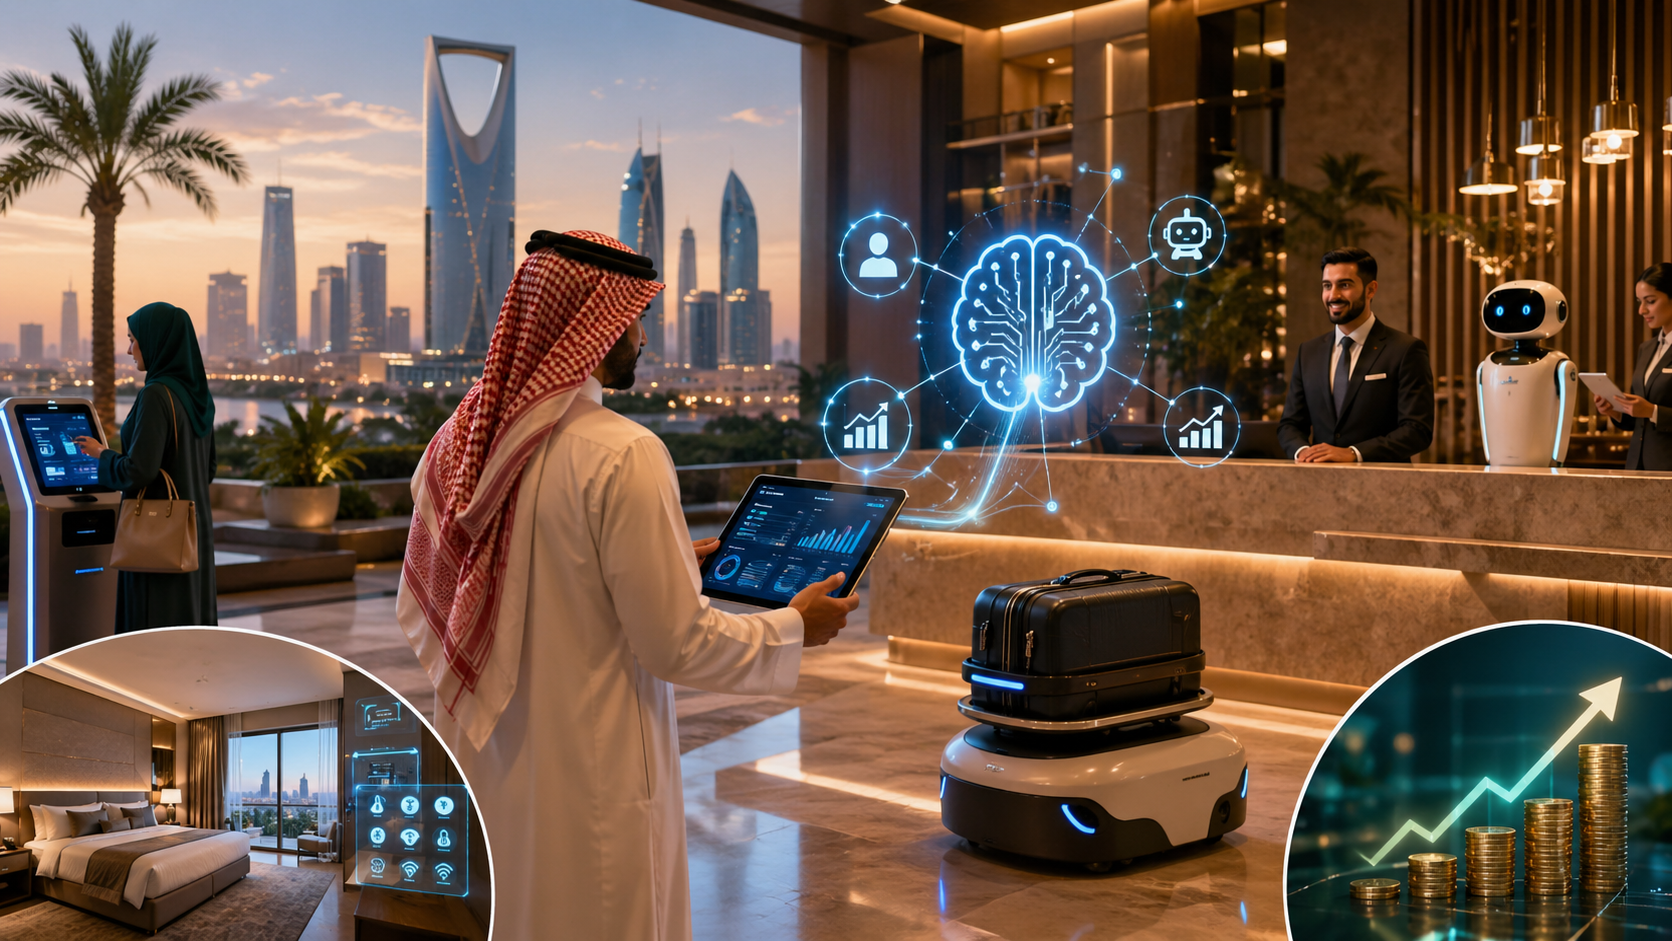
اكتشف كيف يعزز الذكاء الاصطناعي في الفنادق السعودية الإيرادات من خلال التسعير الديناميكي وروبوتات المحادثة �...
دليل شامل لإدارة فنادق السعودية خلال موسم الحج والعمرة. تعلم كيفية تحسين الإيرادات باستخدام أنظمة إدارة الفن�...
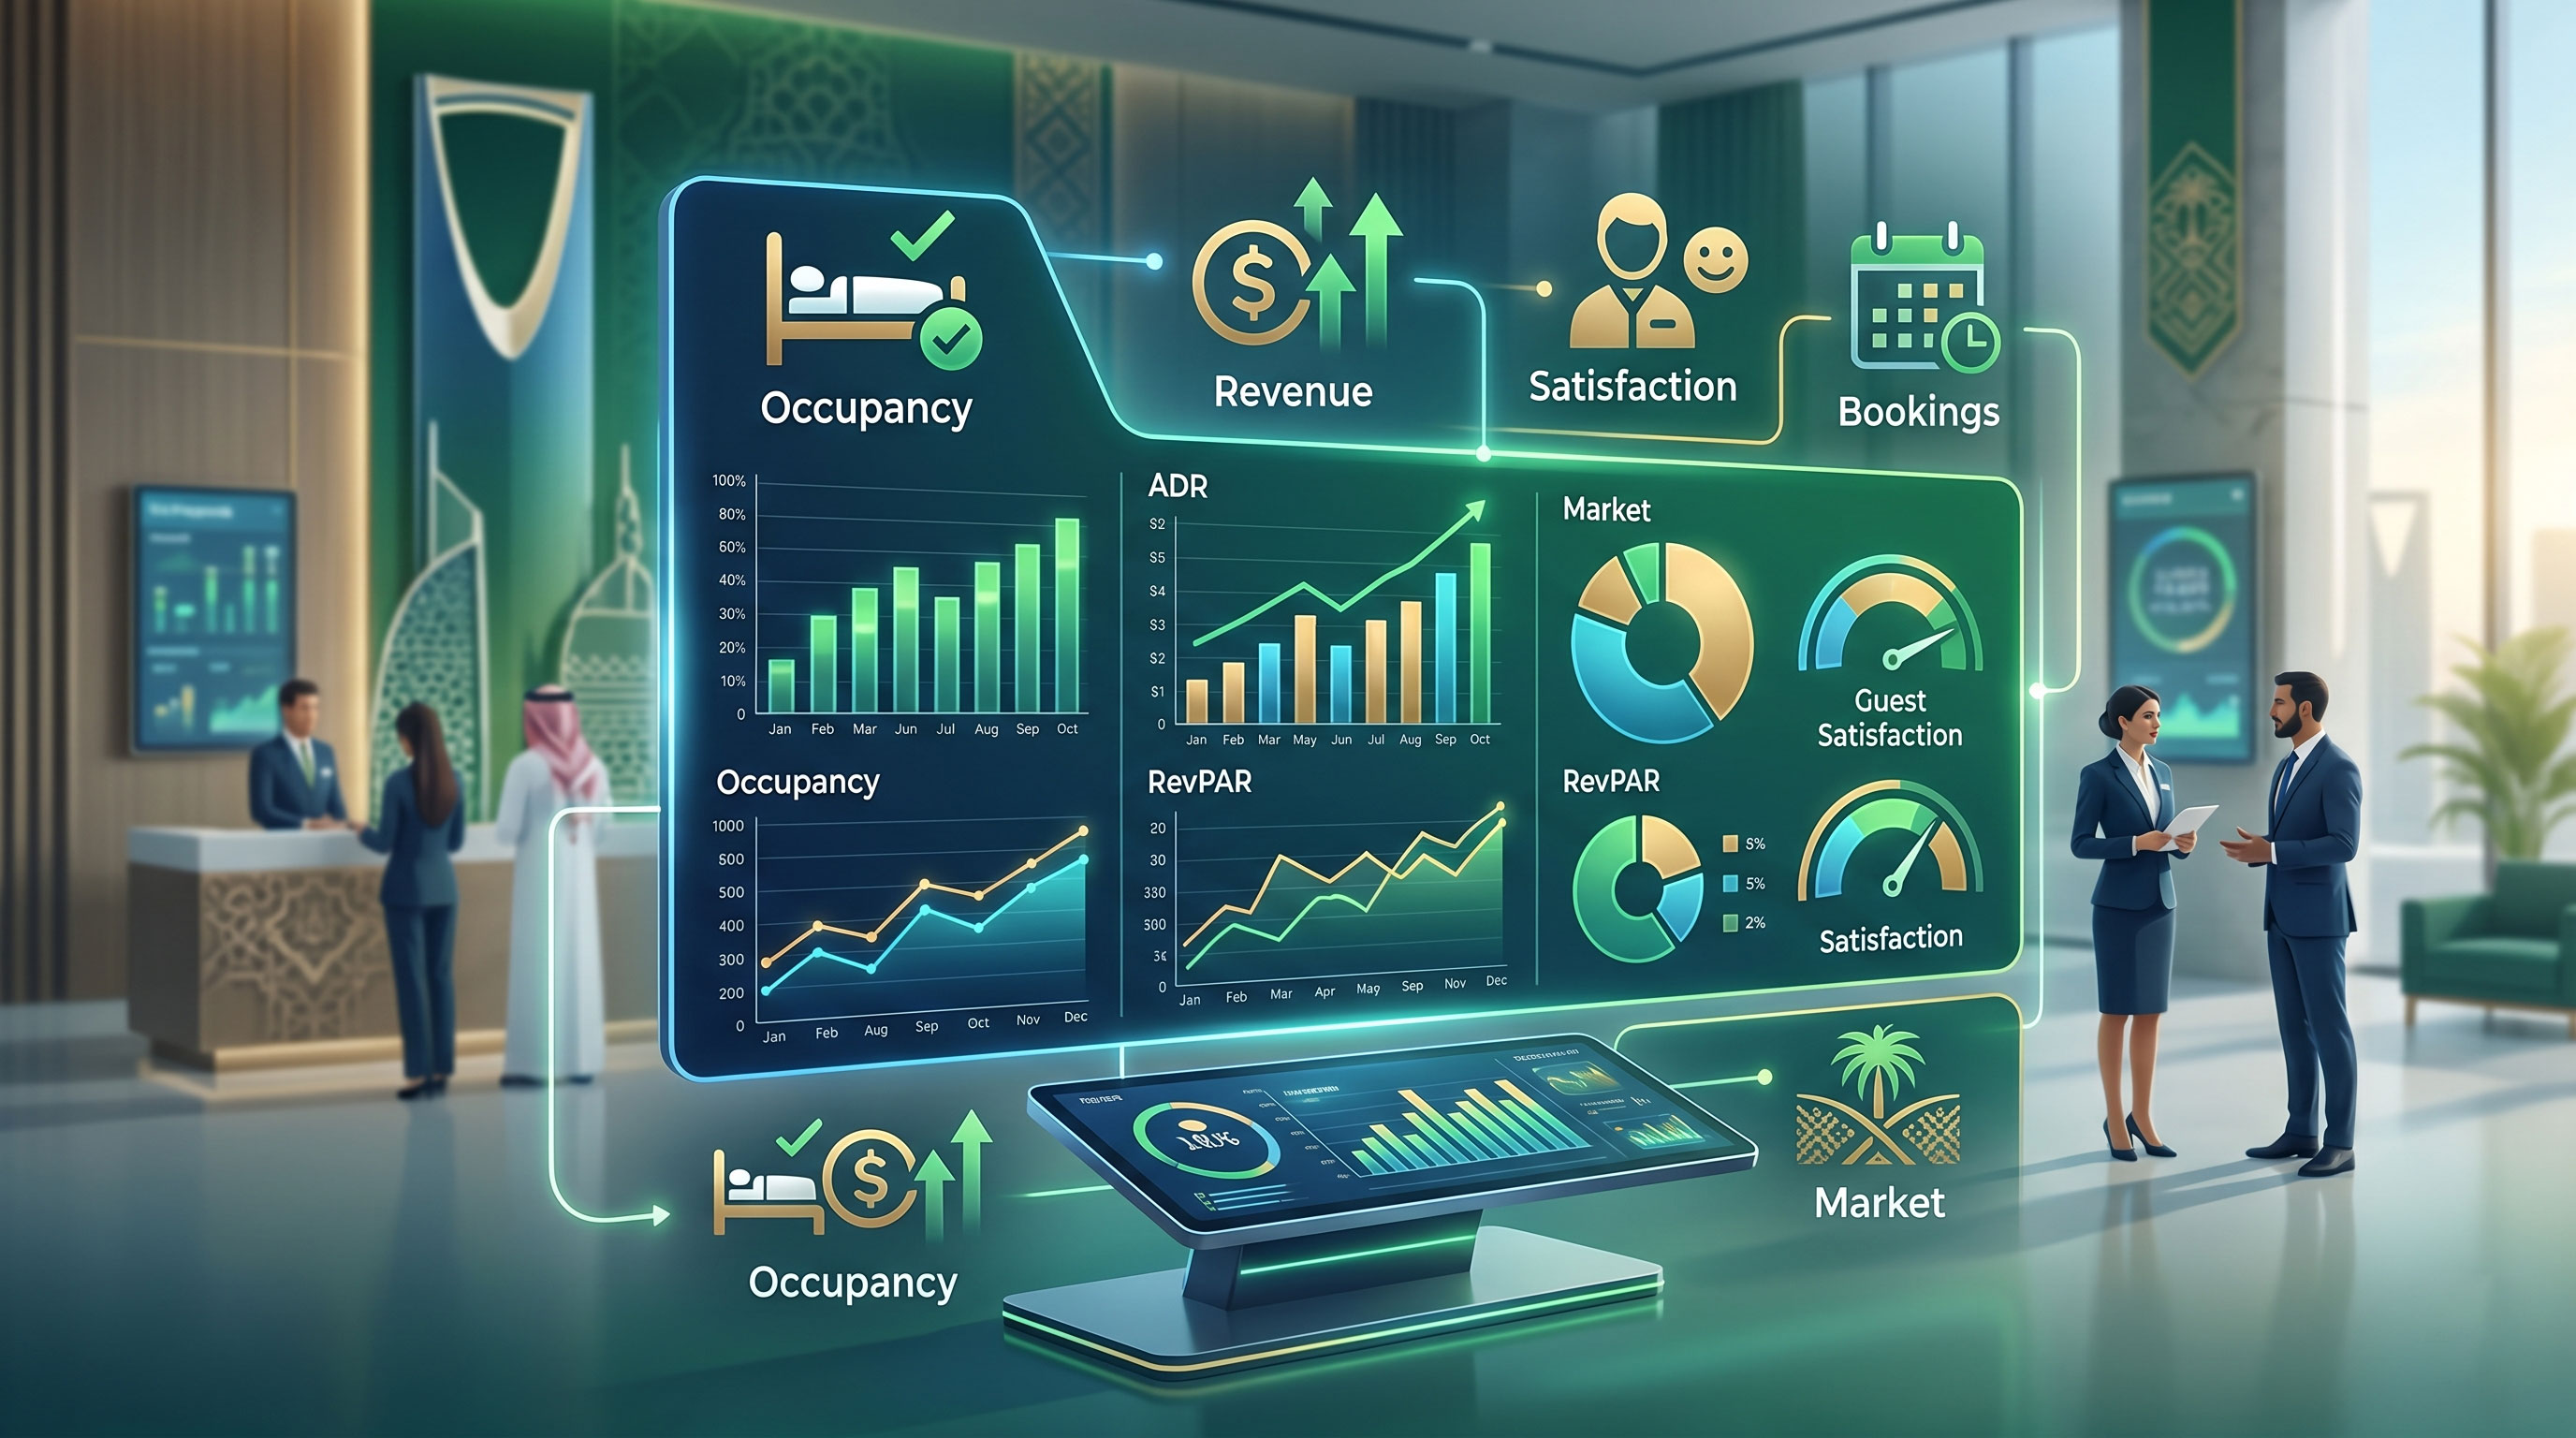
اكتشف أهم مؤشرات الأداء اليومية التي يجب على مالكي الفنادق بالسعودية تتبعها باستخدام لوحة BI. عزّز الإيرادات و...
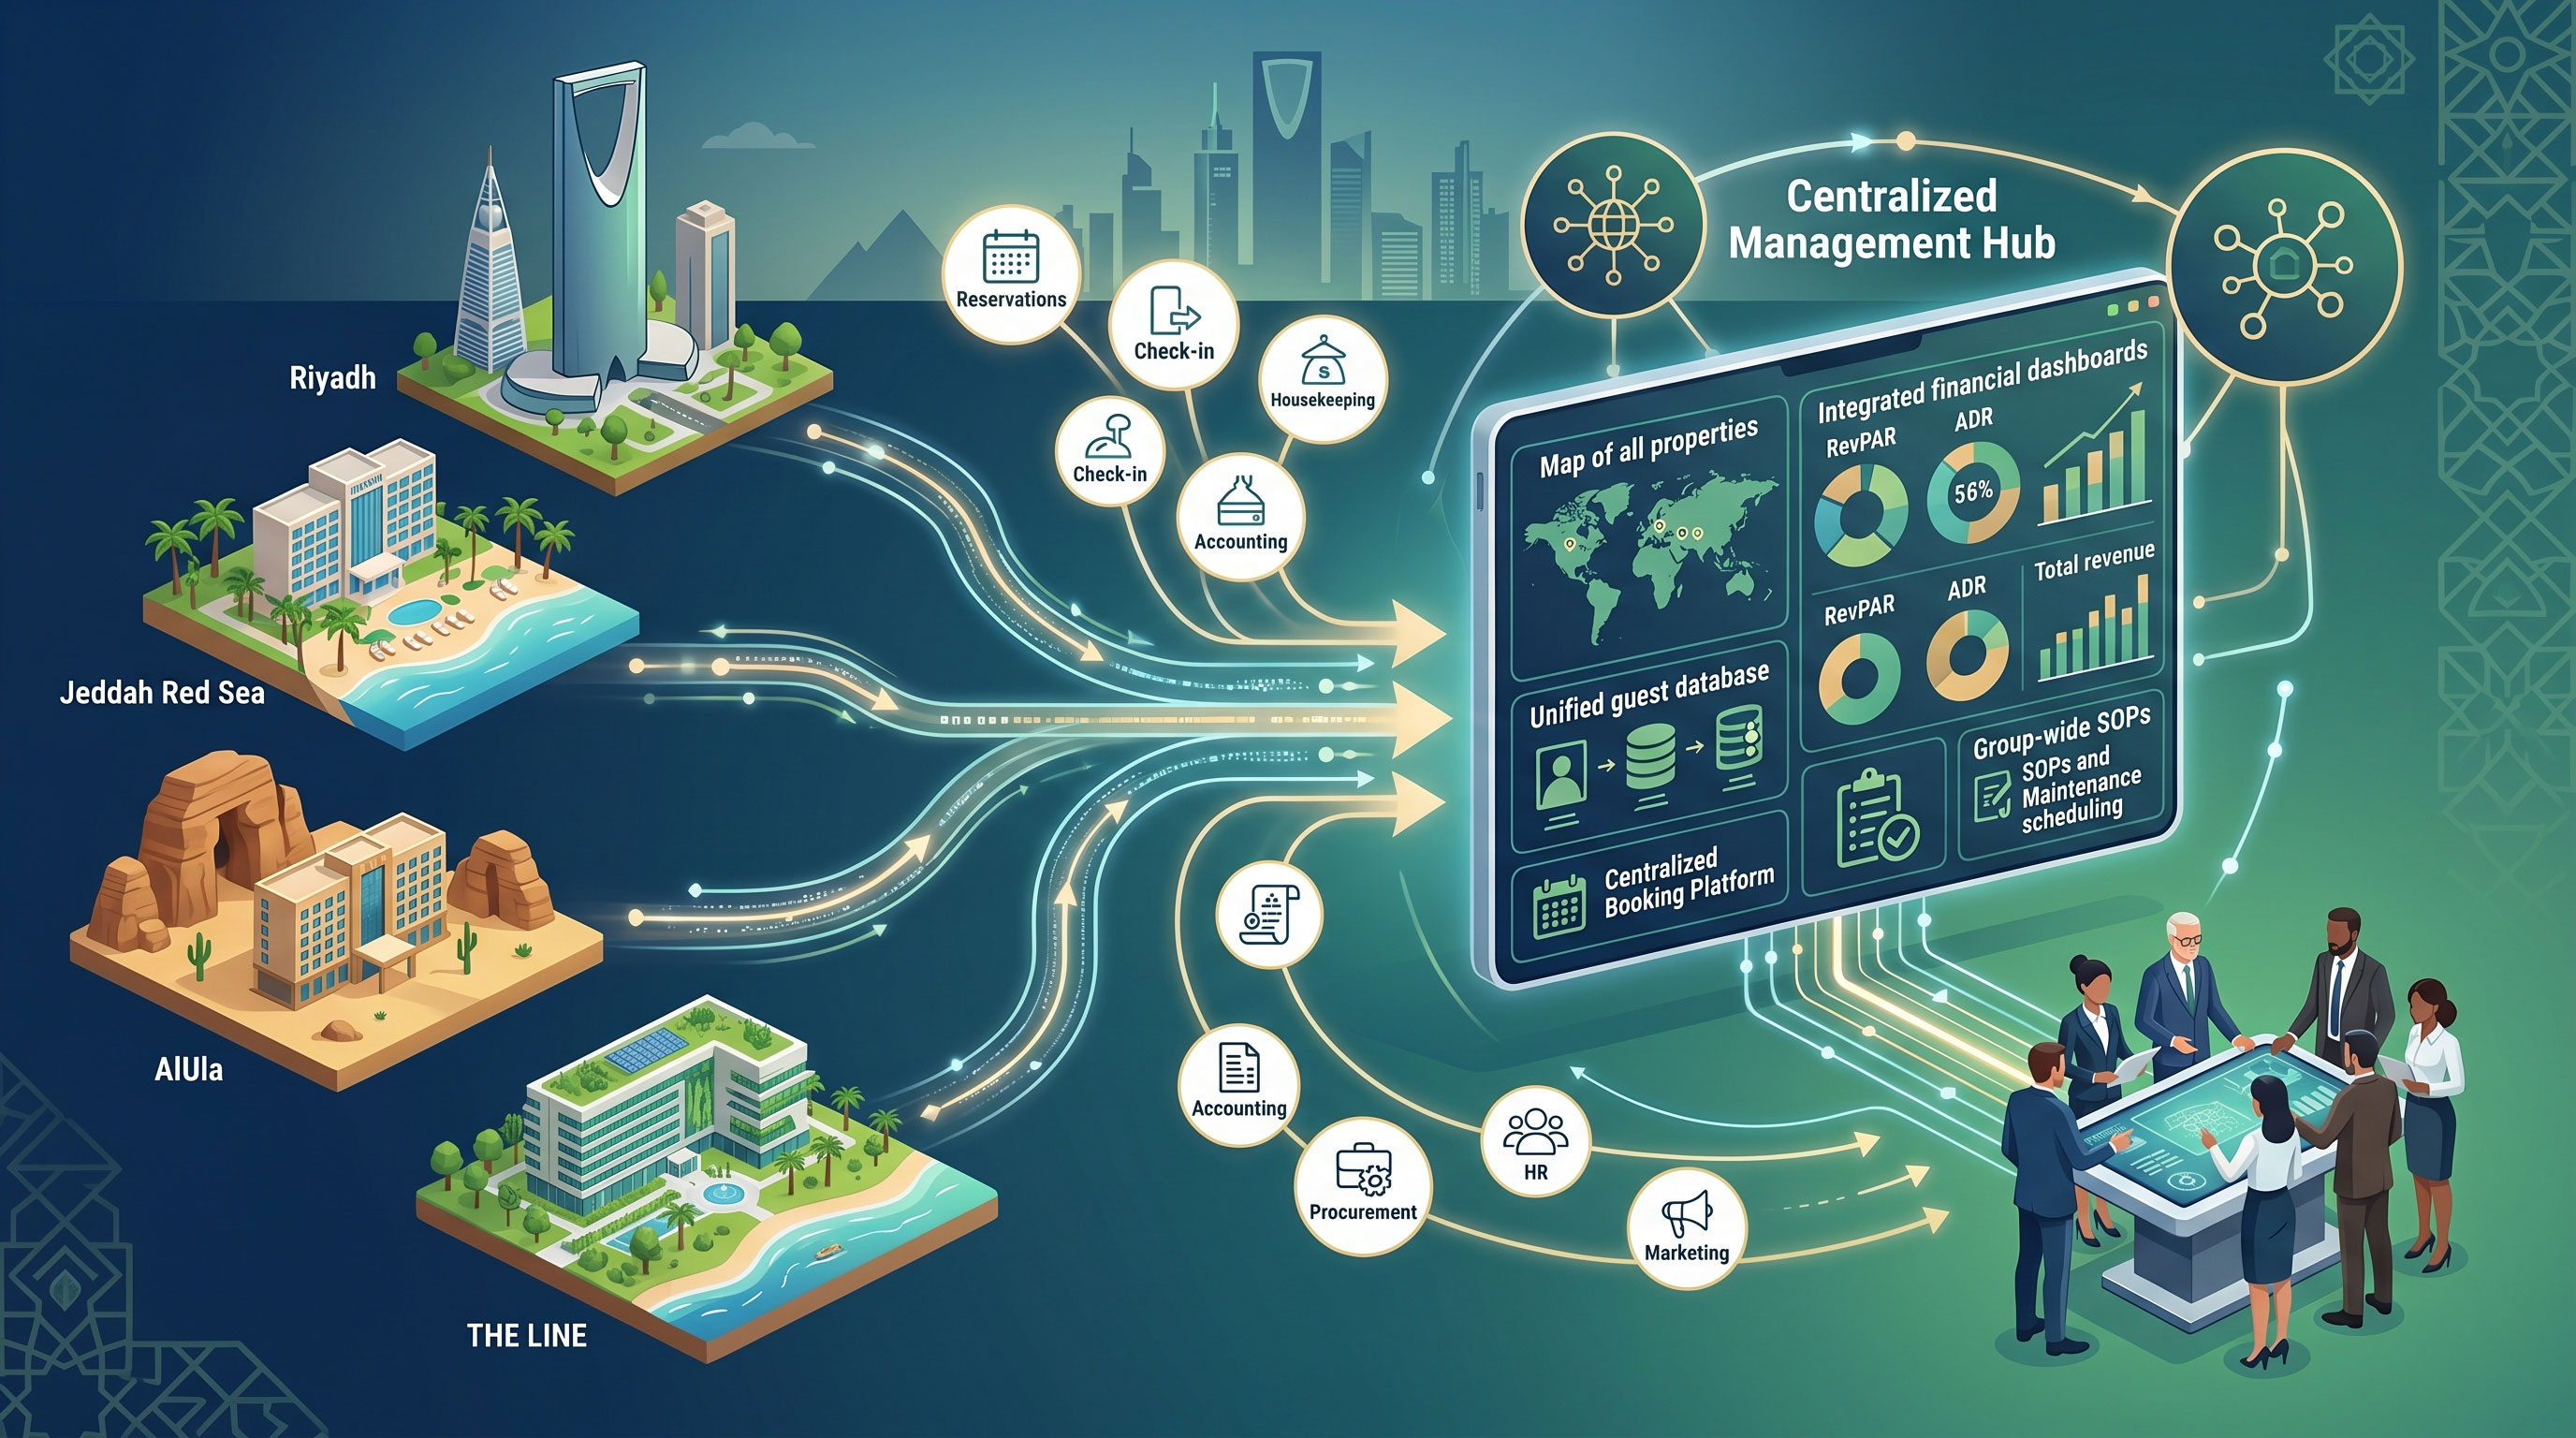
اكتشف كيفية إدارة محفظة الفنادق في السعودية عبر مركزة العمليات والتقارير المالية والإيرادات والمشتريات والم...
قارن ما تحتاجه فنادق السعودية في 2026: نظام PMS سحابي، الفوترة الإلكترونية مع هيئة الزكاة والضريبة والجمارك، شمو�...
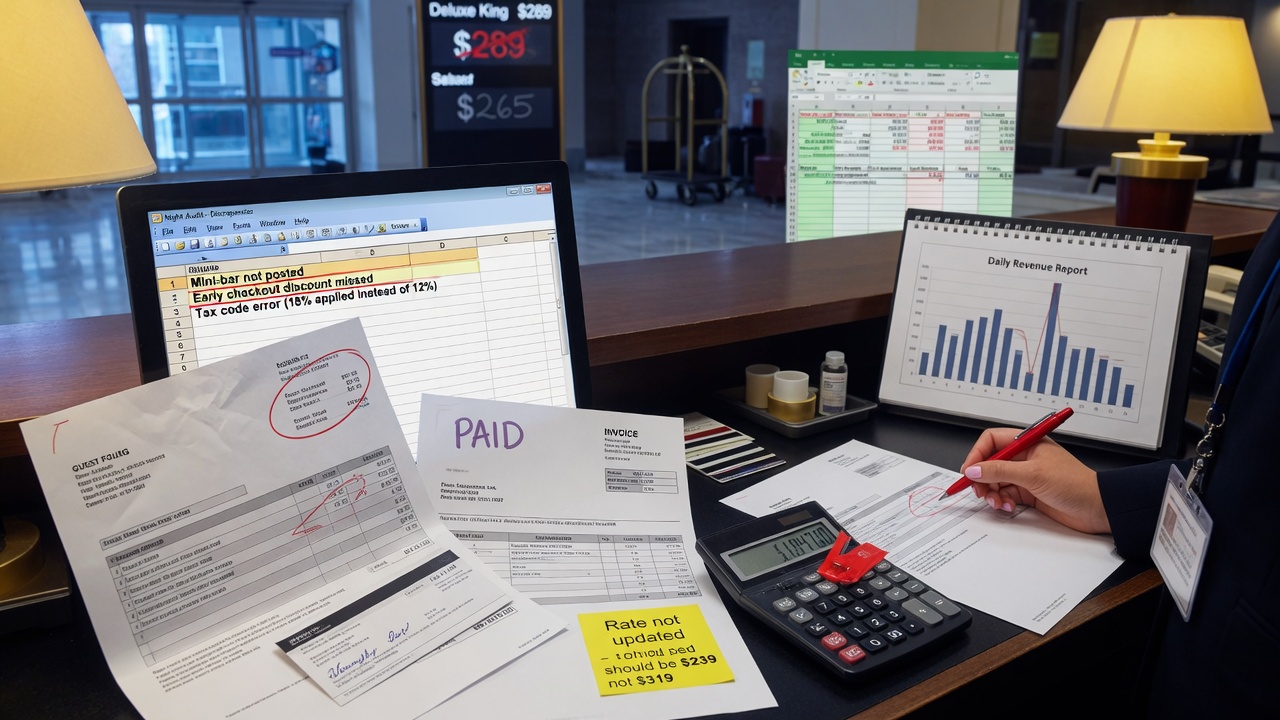
أخطاء فوترة الفنادق الشائعة في السعودية تتسبب في تسرب الإيرادات عبر أخطاء الضريبة ورسوم البلدية والرسوم غير �...
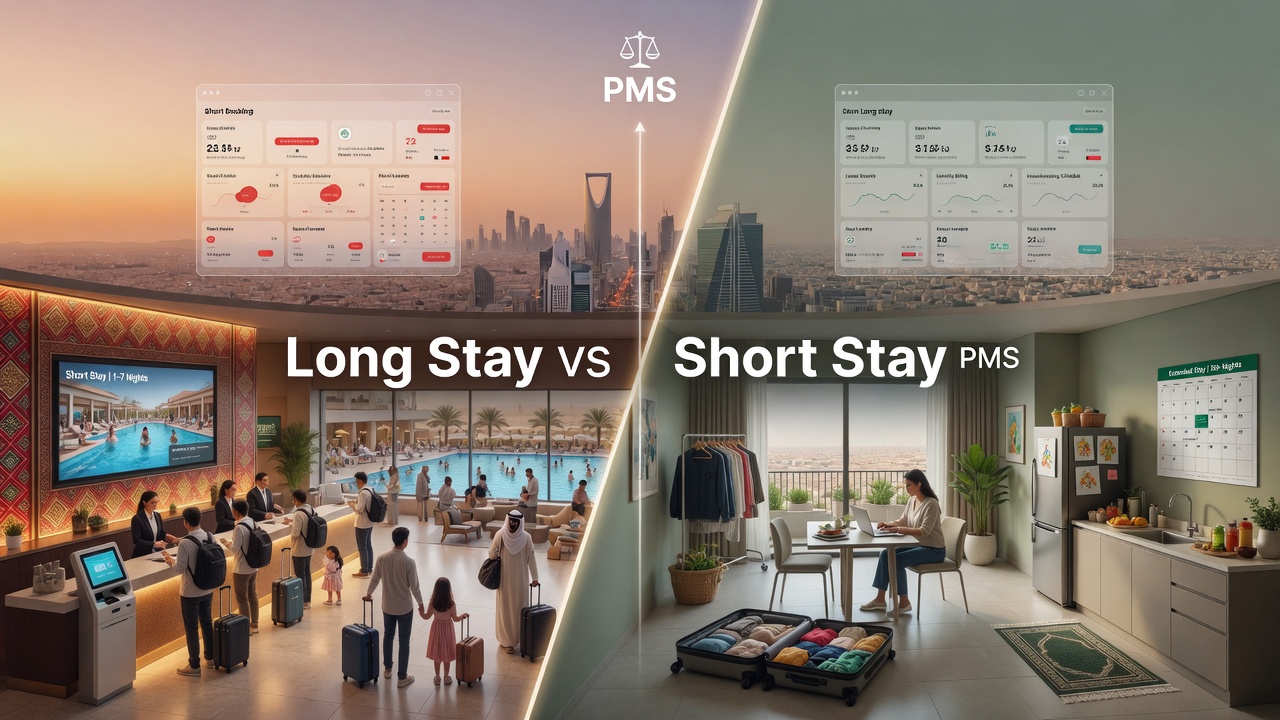
دليلك الشامل للفروقات بين أنظمة PMS للإقامة الطويلة والقصيرة في الضيافة السعودية. معايير الاختيار، الامتثال ل�...
قارن ما تحتاجه فنادق السعودية في 2026: نظام PMS سحابي، الفوترة الإلكترونية مع هيئة الزكاة والضريبة والجمارك، شمو�...
اكتشف لماذا إدارة البيانات الفندقية ضرورية للفنادق السعودية. تعلم كيفية الاستفادة من رؤى الضيوف، ضمان الامتث...
رؤية 2030 تحول ملكية الإجازات في السعودية. اكتشف دمج الفنادق بالسكني في مشاريع البحر الأحمر العالمية ونيوم للعا...
ثورة الدخول بدون مفتاح في فنادق السعودية تحت رؤية 2030: المفاتيح الرقمية والبيومترية، فوائد للنزلاء والفنادق، �...
نظام PMS القديم يكلف فنادق السعودية النزلاء والحجوزات المباشرة والإيرادات بسبب البطء وعدم التخصيص. اكتشف التك�...
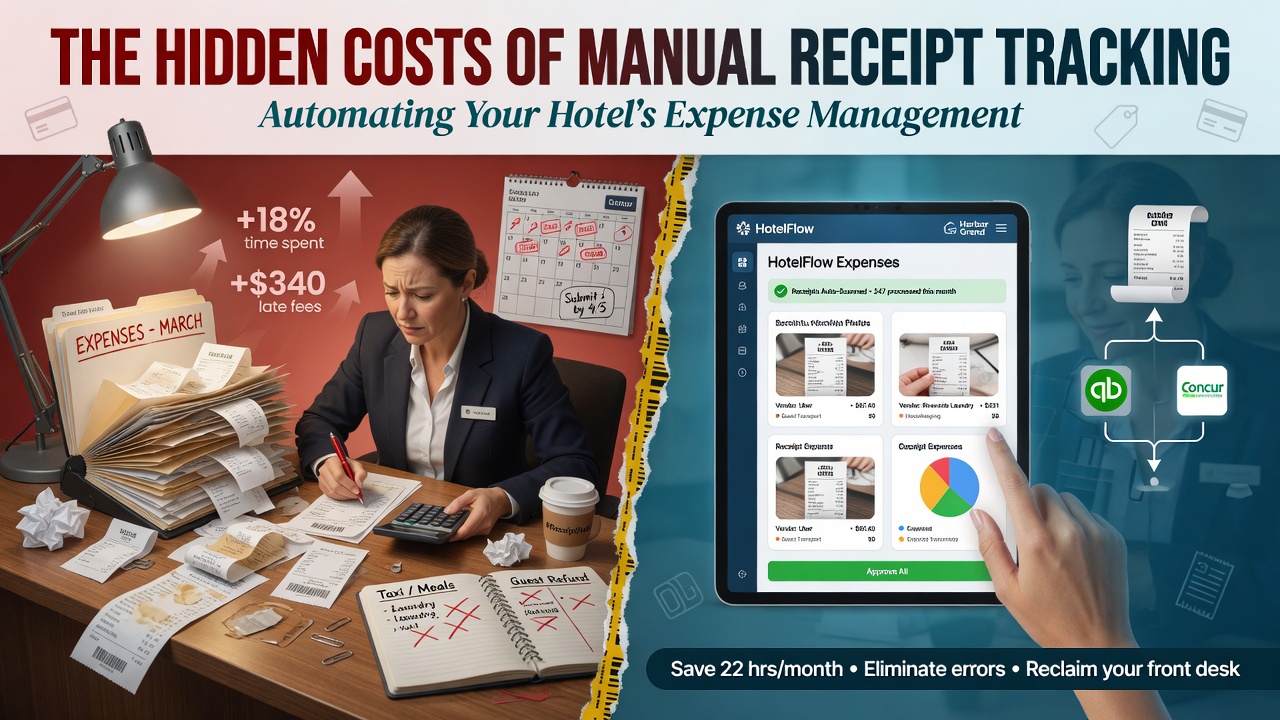
تخسر الفنادق السعودية عشرات الآلاف من الريالات سنوياً بسبب تتبع الإيصالات الورقية يدوياً. اكتشف التكاليف الخ...
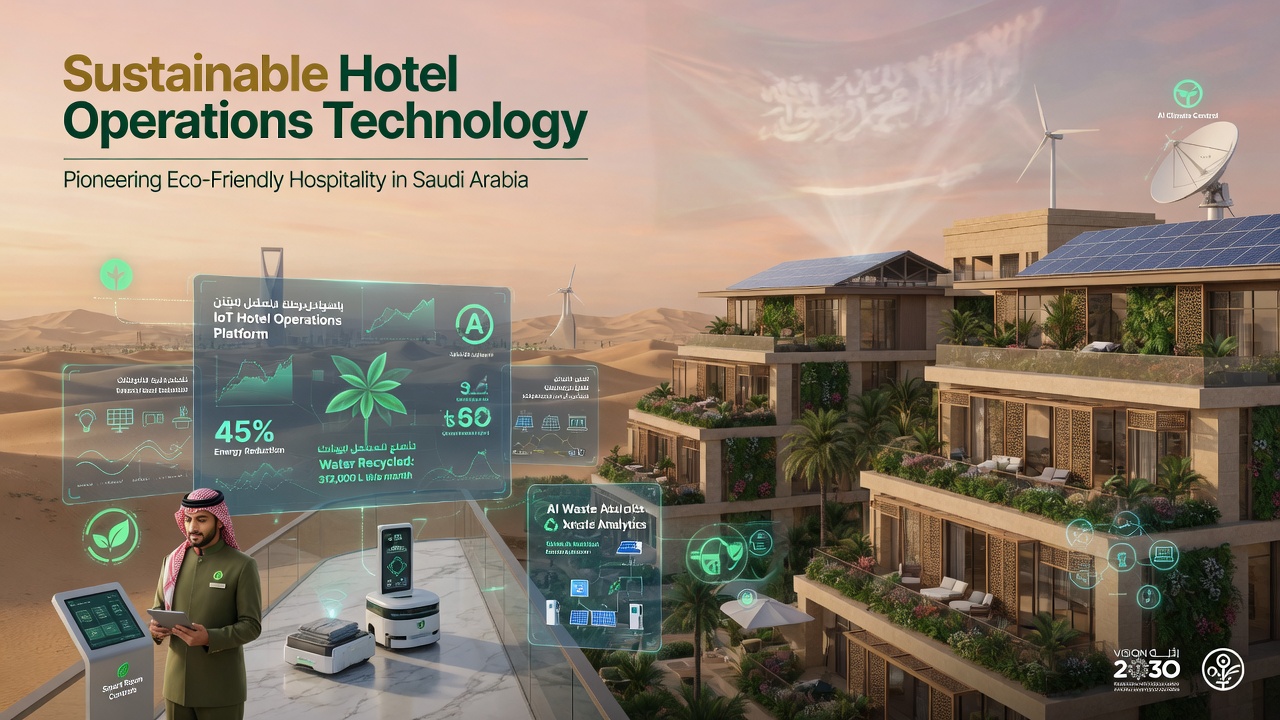
اكتشف كيف تقود تقنيات الذكاء الاصطناعي وإنترنت الأشياء والمباني الذكية عمليات الفنادق المستدامة في السعودية...
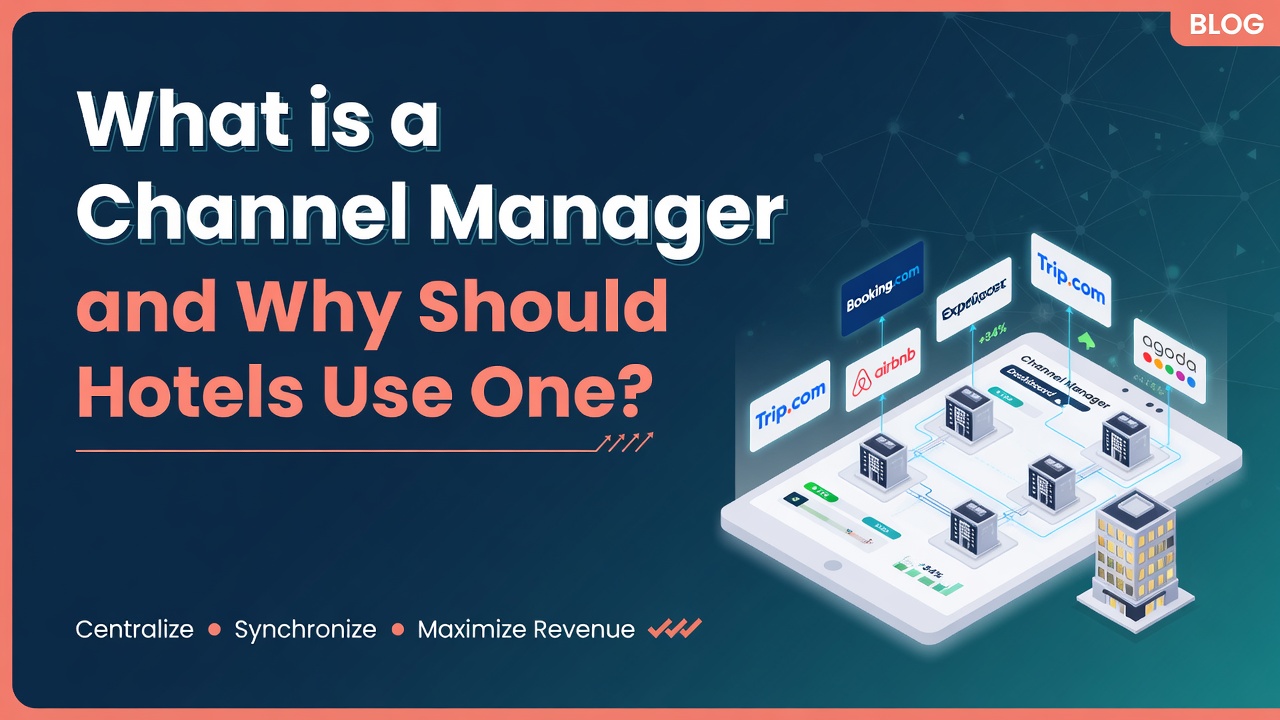
تعرف على ما هو مدير القنوات ولماذا تحتاجه الفنادق السعودية. أتمتة التوزيع على منصات الحجز، منع الحجوزات المزد...

قلل وقت تسجيل الوصول في الفندق من 15 دقيقة إلى أقل من 3 دقائق باستخدام التسجيل الآلي في شموس ومسح جوازات السفر. ت...

اكتشف كيف يعزز دمج الغرف الذكية مع نظام إدارة الفنادق في السعودية تجربة الضيف، كفاءة الطاقة، والامتثال لزاتك�...
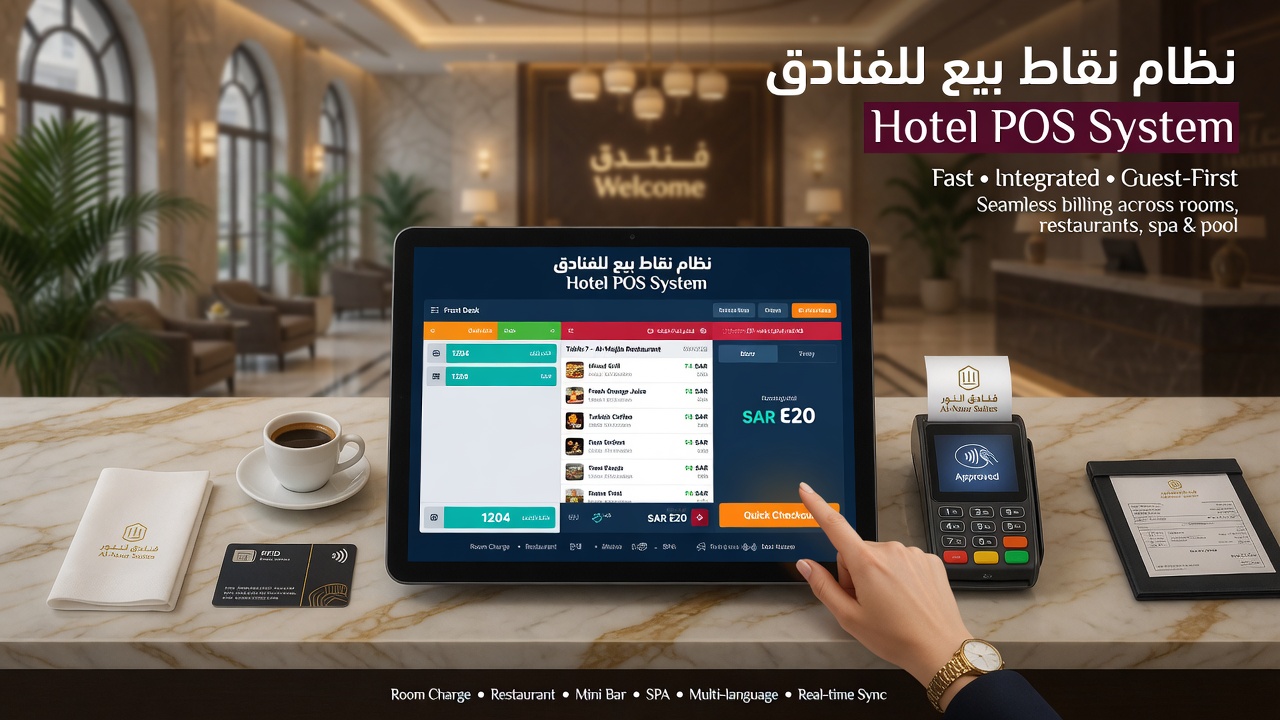
اكتشف لماذا تعتبر الواجهة العربية وتكامل نقاط البيع (POS) ضروريين للفنادق في السعودية. عزز كفاءة الموظفين ورضا �...
جرب النسخة التجريبية المجانية لمدة 30 يومًا لنظام إدارة الفنادق (PMS) في السعودية من فندقة. اختبر الفوترة الإلكت�...
استراتيجيات مجربة لتجنب الغرف الفارغة خلال المواسم المنخفضة في السعودية. تعلم التسعير الديناميكي، الحجوزات �...
الموعد النهائي للمرحلة الثانية من زاتكا للفنادق: 31 مارس 2026. تعرف على متطلبات الموجة 23، تكامل الفوترة الإلكترو�...
دليل شامل لشراء نظام إدارة فنادق في السعودية. تعرف على الميزات الأساسية، الامتثال لزاتكا وشموس، العائد على ال...
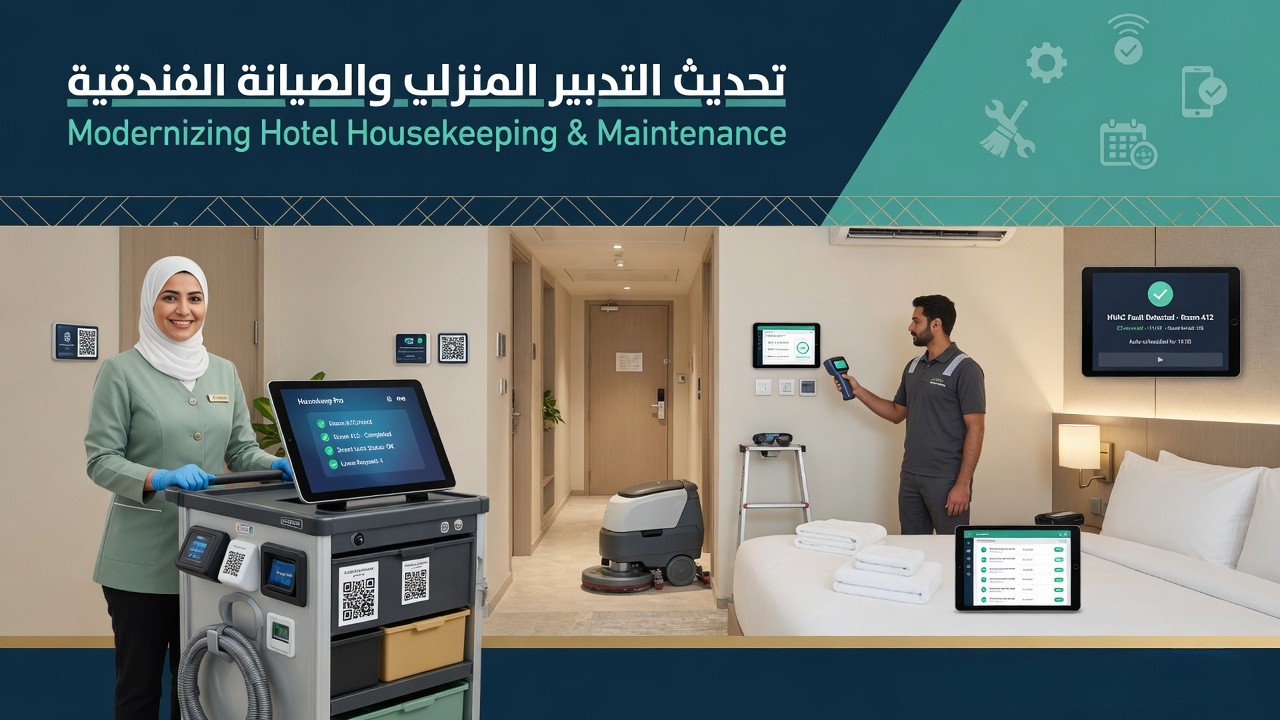
تخلص من الورق في عمليات التدبير المنزلي والصيانة بالفندق. تعلم كيف تعزز القوائم الرقمية والتحديثات الفورية و�...
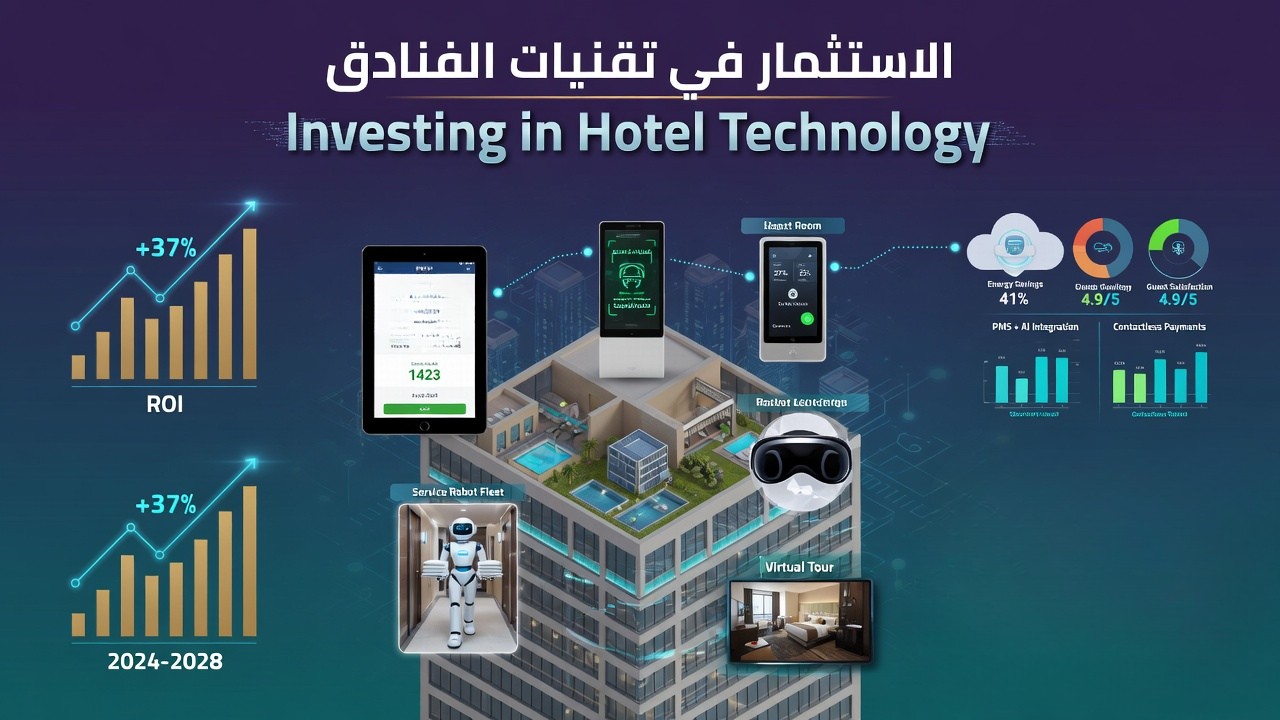
تعلم كيف يبني مشغلو الفنادق حالة عمل مقنعة للاستثمار في التكنولوجيا الحديثة. أظهر العائد على الاستثمار، حسّن ...
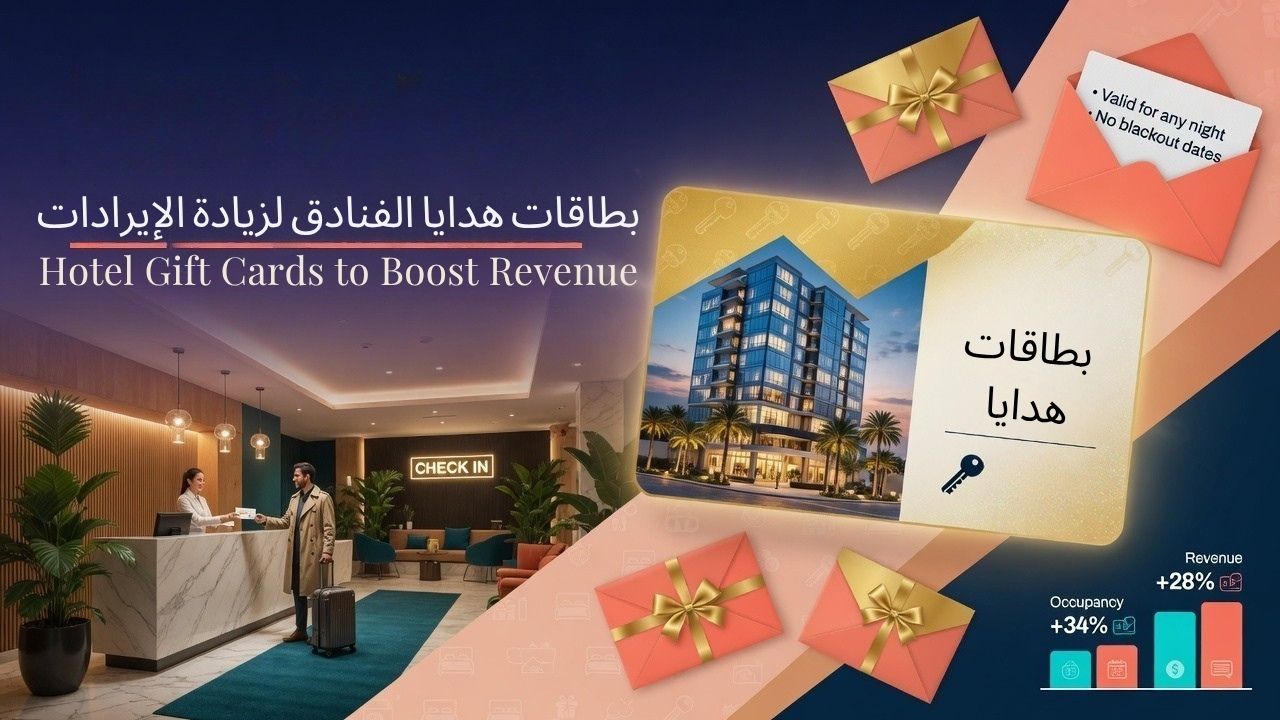
تعرف على كيف تزيد بطاقات الهدايا للفنادق من الإشغال والإيرادات وتجذب ضيوفًا جددًا. تعلم كيفية التكامل مع نظام...
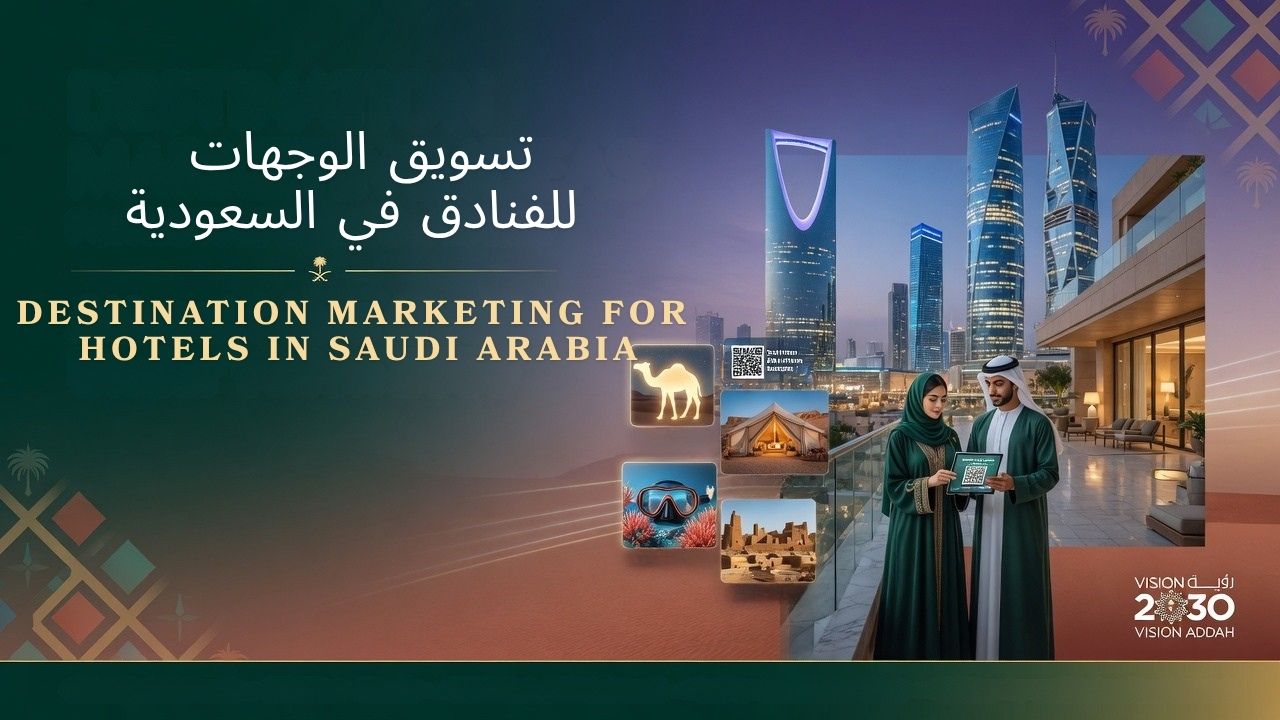
أفكار تسويق الوجهات للفنادق في السعودية. اجذب المزيد من الضيوف، استفد من رؤية 2030، وزد الحجوزات المباشرة. استش�...
النزل الحديث مقابل الفندق – ما الفرق؟ مقارنة شاملة من حيث التكلفة، الخصوصية، المرافق، والأجواء الاجتماعية. م...
دليل شامل لضرائب الإقامة في الفنادق السعودية: ضريبة القيمة المضافة 15%، رسوم البلديات، الضريبة السياحية، الام�...
دليل كامل لتدريب نظام إدارة الفنادق (PMS) للموظفين في السعودية. تعلم كيفية تدريب فريقك على الفوترة الإلكترونية �...
قارن أفضل نظام إدارة سحابي (PMS) للشقق المفروشة في السعودية: فندقة مقابل الأنظمة التقليدية. اكتشف الأتمتة، الام�...
يشهد قطاع الضيافة في المملكة العربية السعودية نموًا متسارعًا، مدفوعًا برؤية المملكة 2030 التي تهدف إلى جعل الس�...
في ظل التحول الرقمي الذي تشهده المملكة العربية السعودية، أصبحت الفوترة الإلكترونية أحد الأعمدة الأساسية في ت...
تحول السياحة في السعودية عبر رؤية 2030: السياحة الروحية، المغامرات، برنامج تسجيل دخول الضيوف، نظام إدارة الفنا�...
التحول الرقمي في قطاع الضيافة لم يعد خيارًا، بل ضرورة. نظام فندقه PMS يقدم لك كل ما تحتاجه لإدارة فندقك بكفاءة�...
دليل كامل لتكامل شموس وسياحة للفنادق السعودية. تعلم كيفية أتمتة تسجيل الضيوف، تجنب الغرامات، وتبسيط العمليات...
دليل كامل لتكلفة نظام إدارة الفنادق (PMS) في السعودية. فهم نماذج التسعير، الرسوم الخفية، تكاليف الامتثال لزاتكا...
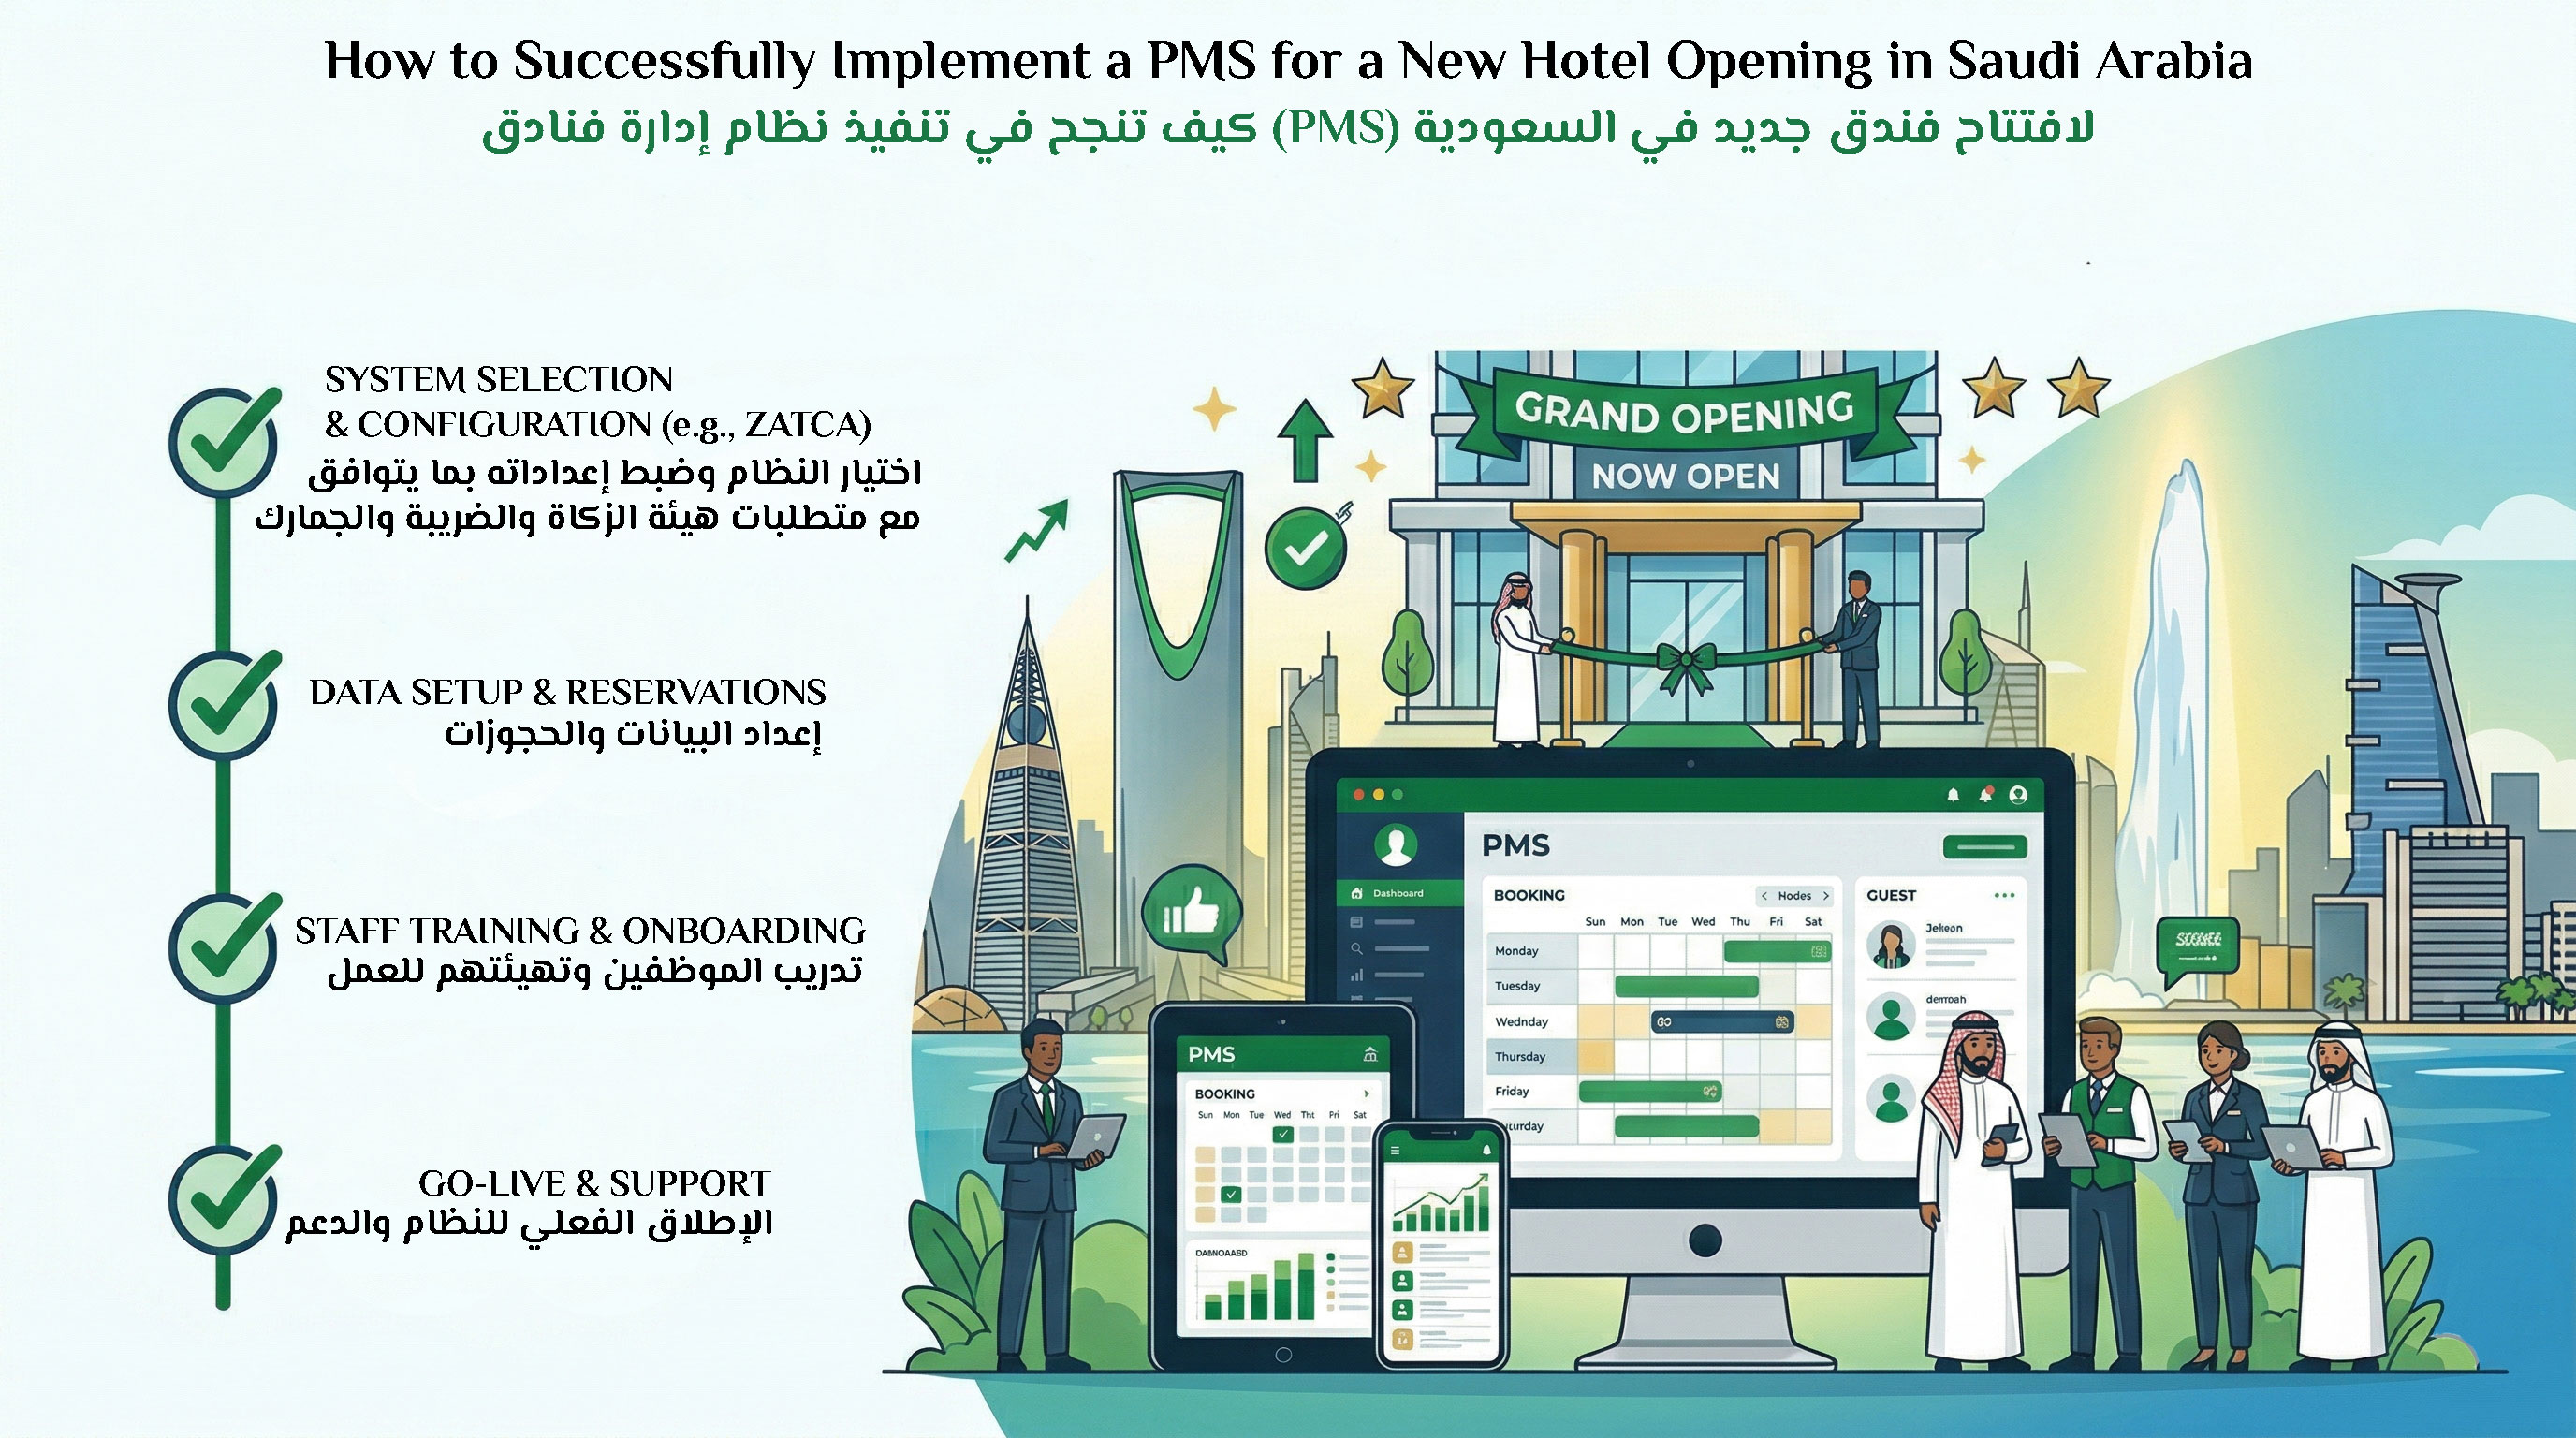
دليل خطوة بخطوة لتنفيذ نظام إدارة فنادق (PMS) لافتتاح فندق جديد في السعودية. يغطي زاتكا، شموس، أتمتة تسجيل الوصو...

اكتشف لماذا يعتبر مزود محلي لأنظمة إدارة الفنادق (PMS) في الرياض أو جدة الخيار الأذكى لفندقك. دعم أسرع، امتثال ل�...
اكتشف أفضل نظام إدارة للشقق المفروشة في السعودية. أتمتة تسجيل الوصول، إدارة وحدات متعددة، الامتثال لزاتكا وش�...
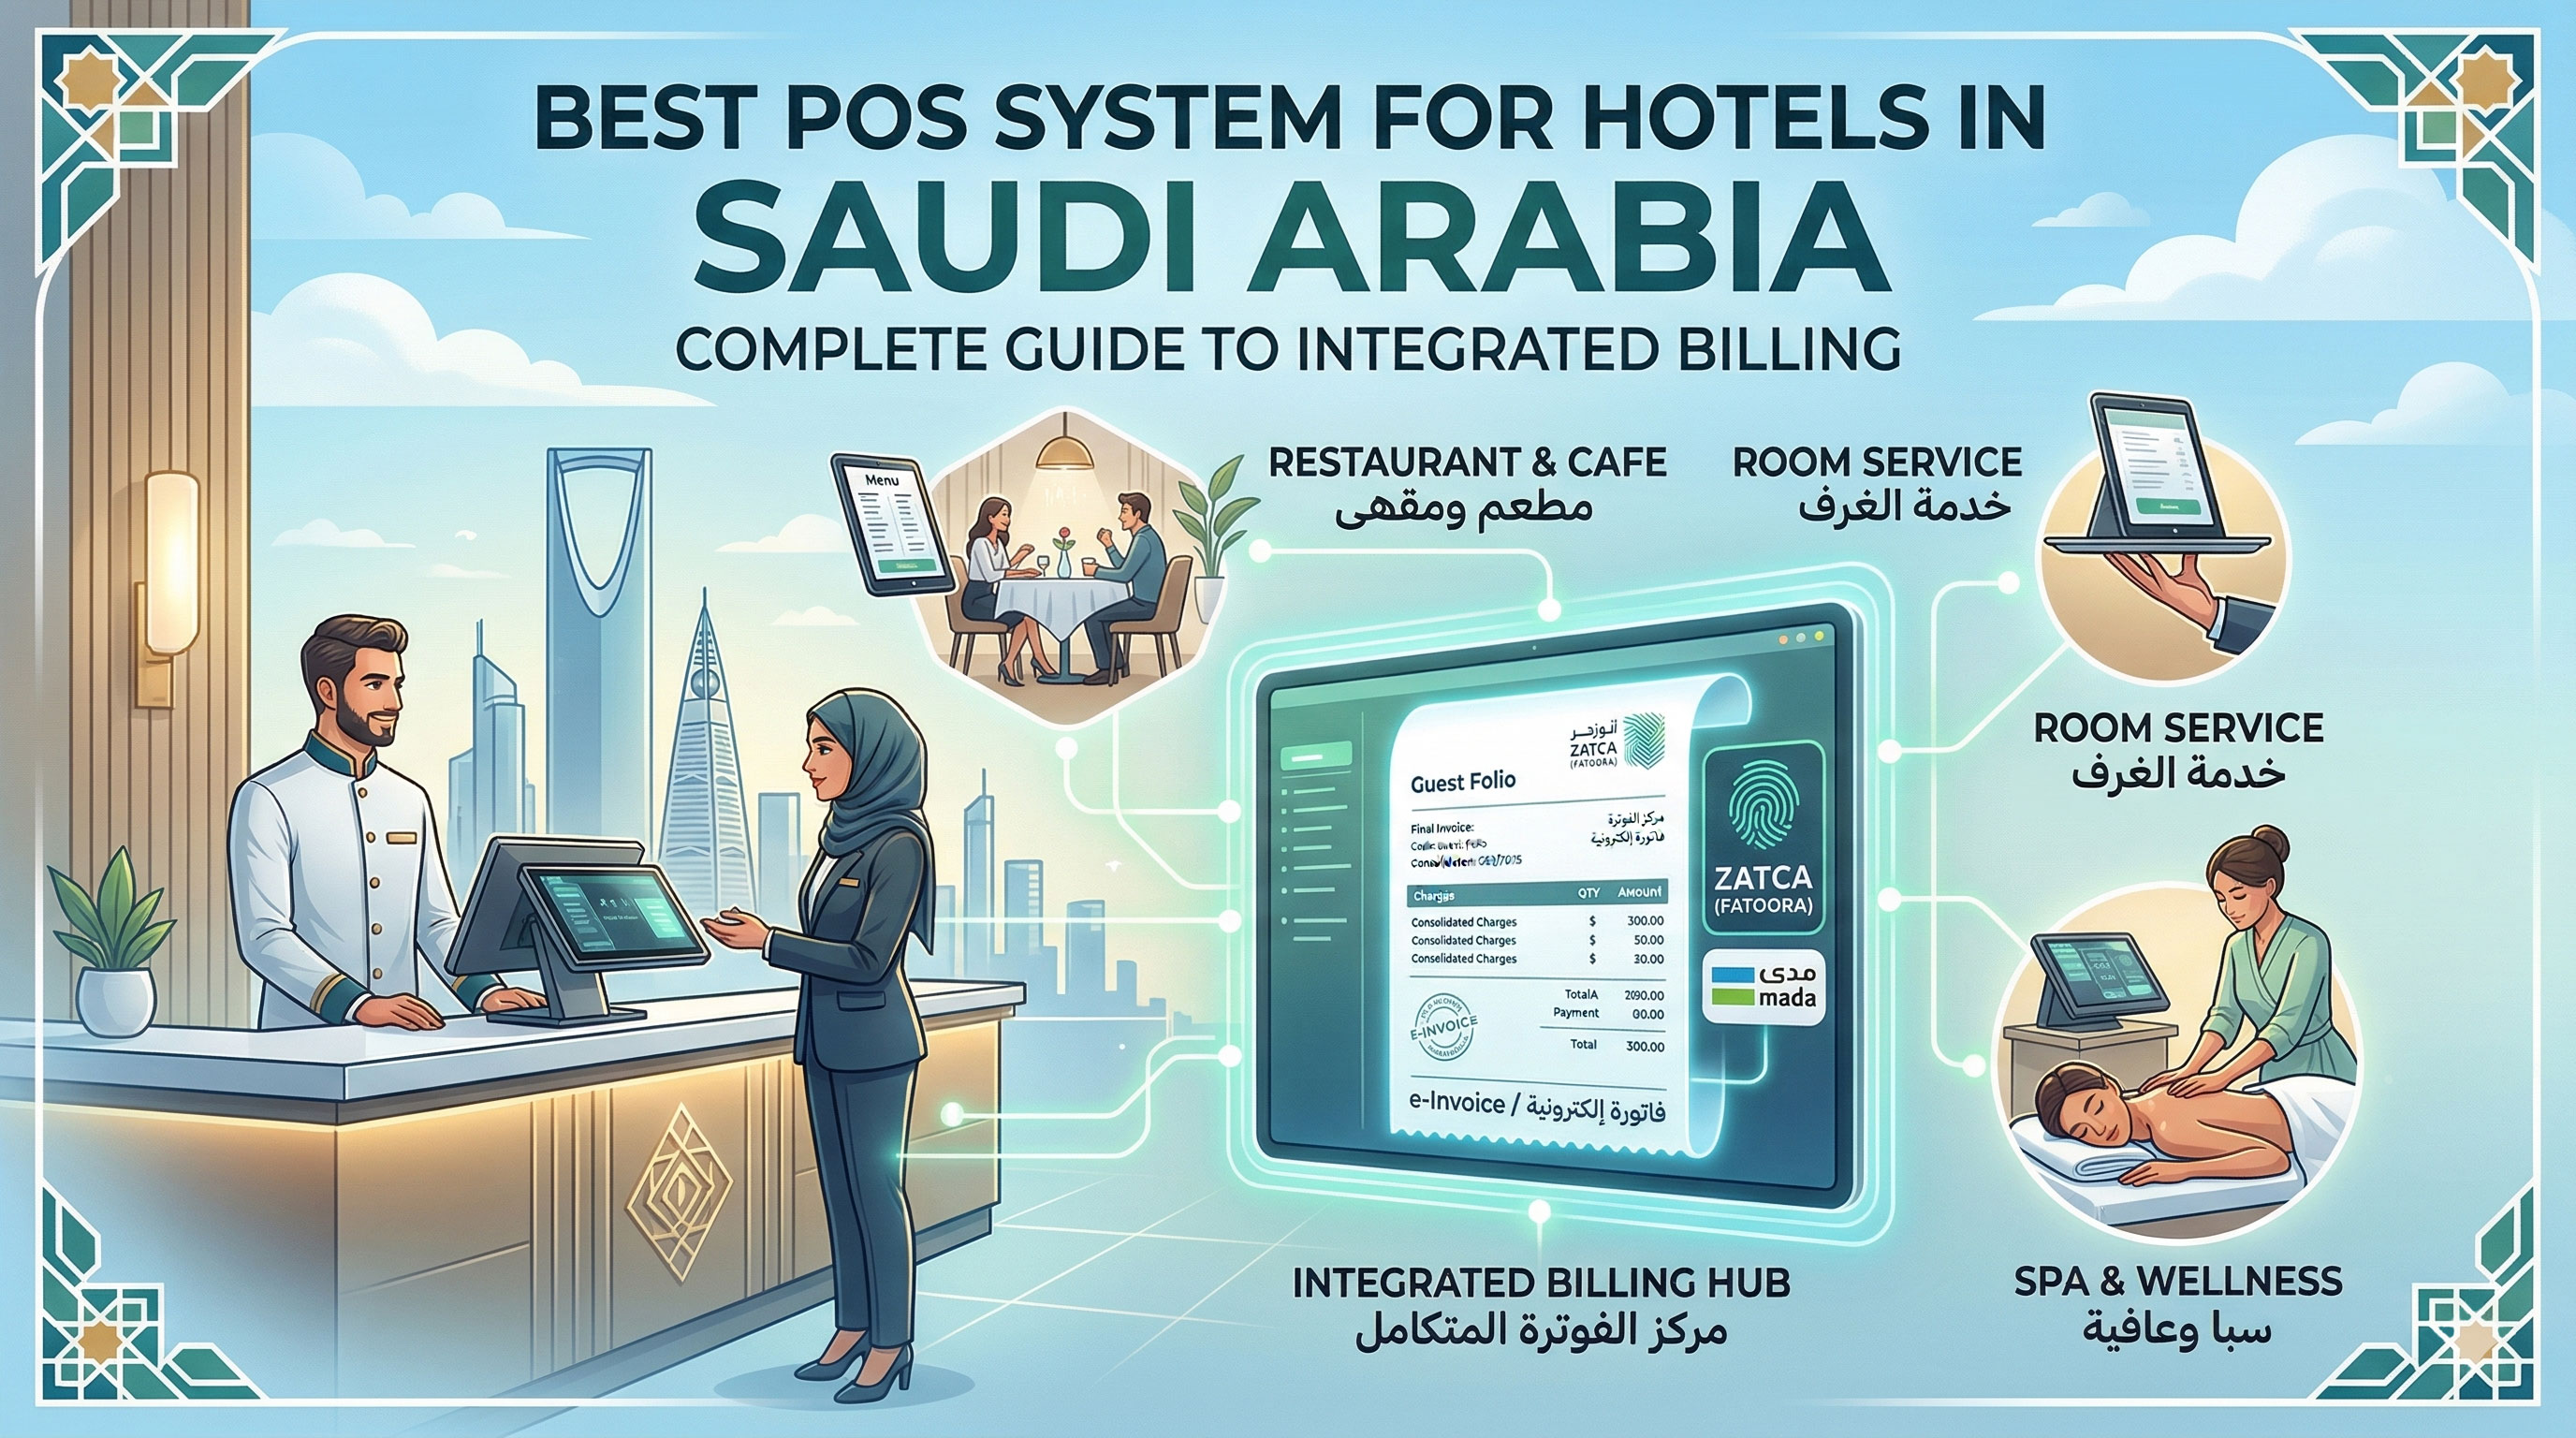
اكتشف أفضل نظام نقاط بيع للفنادق في السعودية. دمج فوترة المطاعم والسبا والمتاجر مع نظام إدارة الفنادق. متوافق...
فندقه هو برنامج إدارة الفنادق الرائد في السعودية. متوافق مع زاتكا وشموس ووزارة السياحة. نظام PMS وحجز وإدارة قن�...
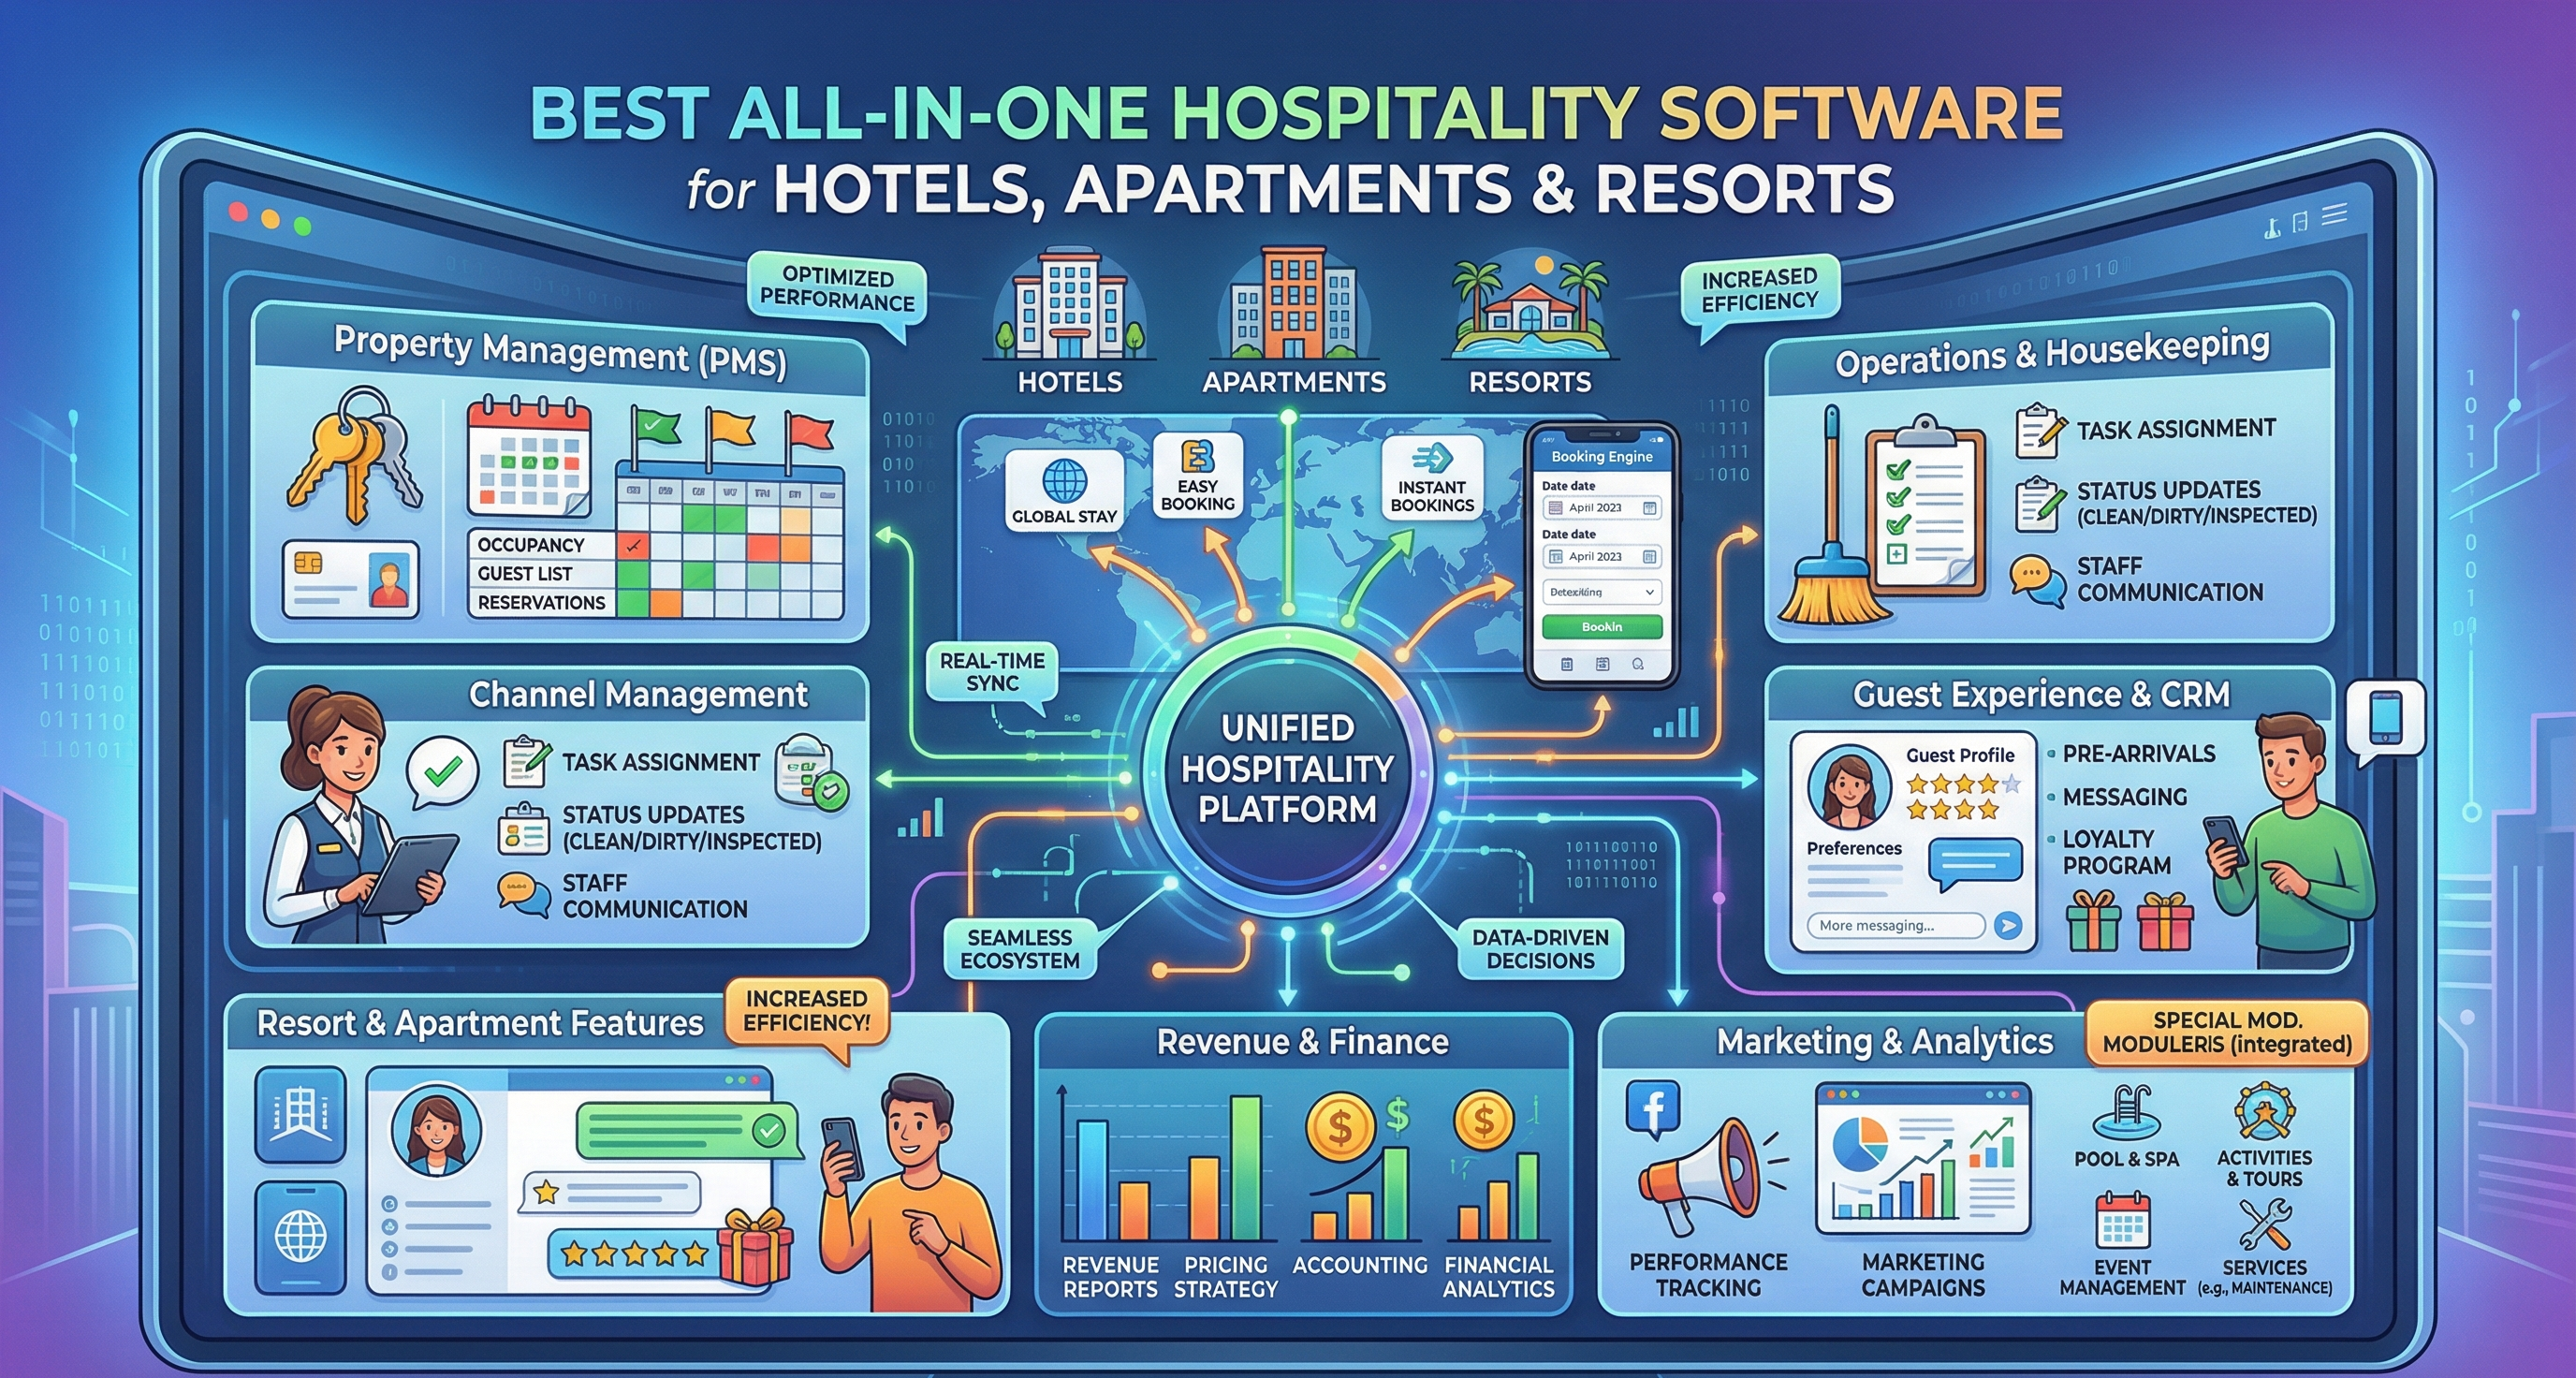
اكتشف نظام فندقة الموثوق لإدارة المنشآت الفندقية والشقق والمنتجعات. متوافق مع هيئة الزكاة والضريبة (ZATCA)، شمو�...
التحول الرقمي في قطاع الضيافة لم يعد خيارًا، بل ضرورة. نظام فندقه PMS يقدم لك كل ما تحتاجه لإدارة فندقك بكفاءة، �...
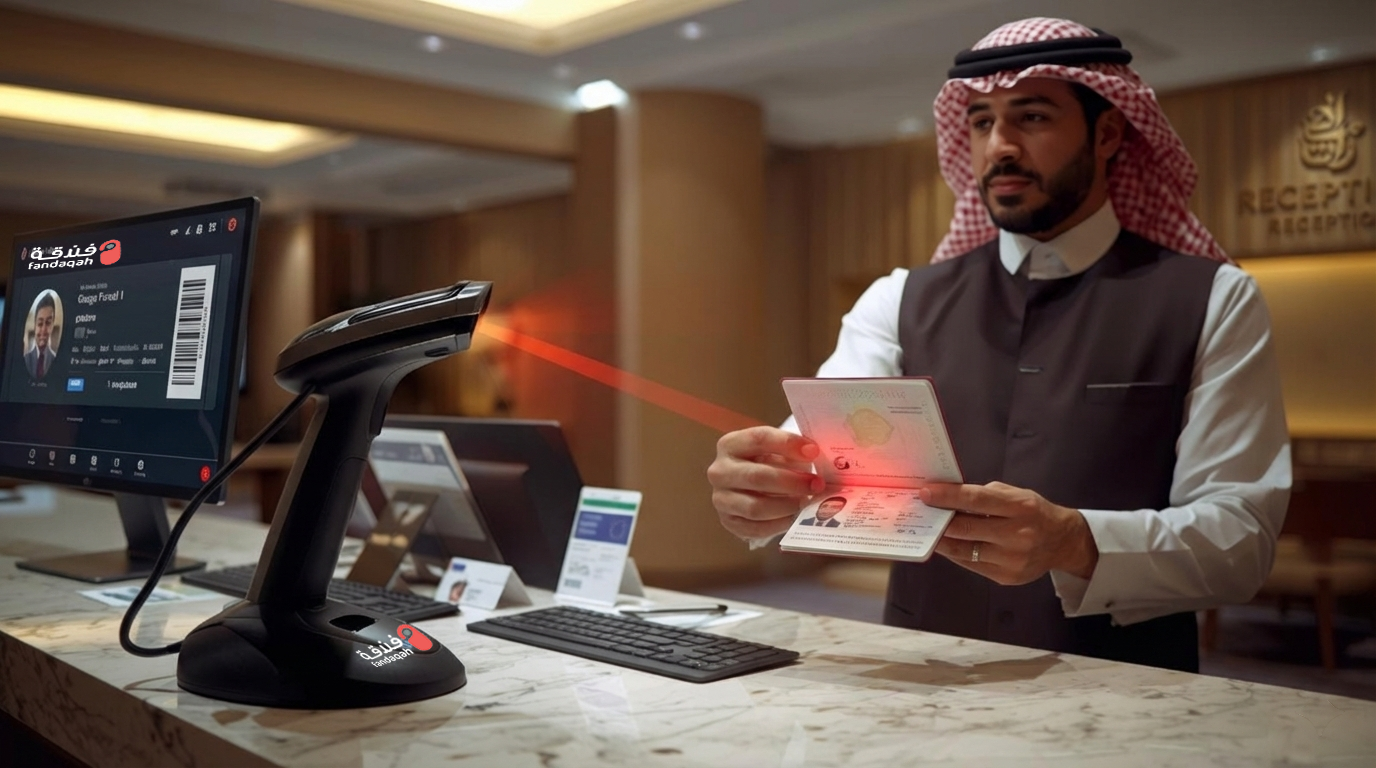
أتمتة تسجيل وصول فنادق السعودية مع مسح جوازات السفر. متوافق مع زاتكا، متكامل مع شموس. قلل وقت الانتظار 70%. تجرب�...
انضم لبرنامج شركاء فندقه لبرنامج إدارة فنادق السعودية. اربح 200 ريال لكل إحالة، متوافق مع زاتكا. 800+ فندق يثقون ب...
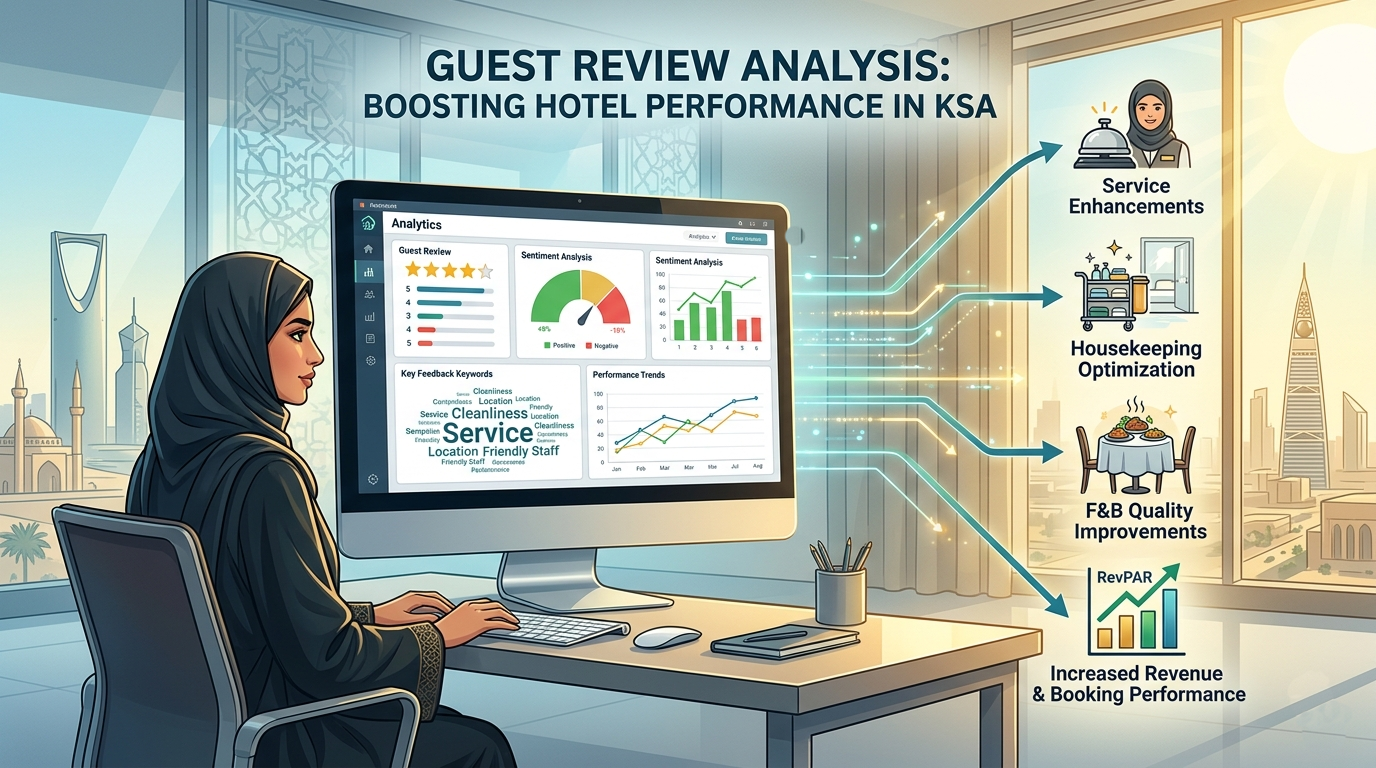
دليل متكامل لتحليل آراء النزلاء وتحسين أداء الفنادق في السعودية. تعرف على مؤشرات الأداء، التكنولوجيا، الامتث...
تعرف على كيفية إدارة وتوحيد أسعار فنادقك عبر جميع منصات الحجز باستخدام مدير قنوات فندقة. زيادة الحجوزات المبا...
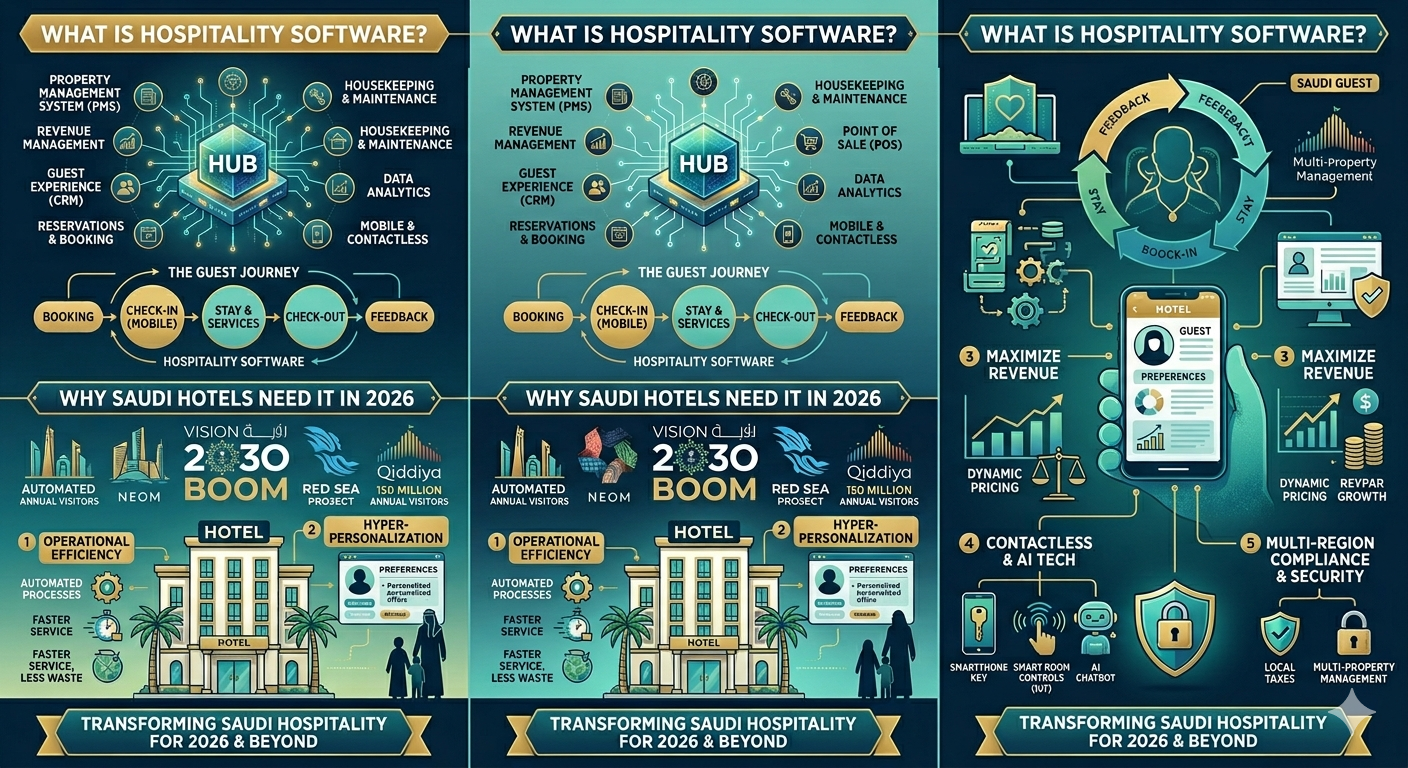
تعرف على برامج الضيافة ولماذا تحتاجها الفنادق السعودية في 2026. دليل شامل عن أنظمة إدارة الفنادق، أتمتة تسجيل ا�...
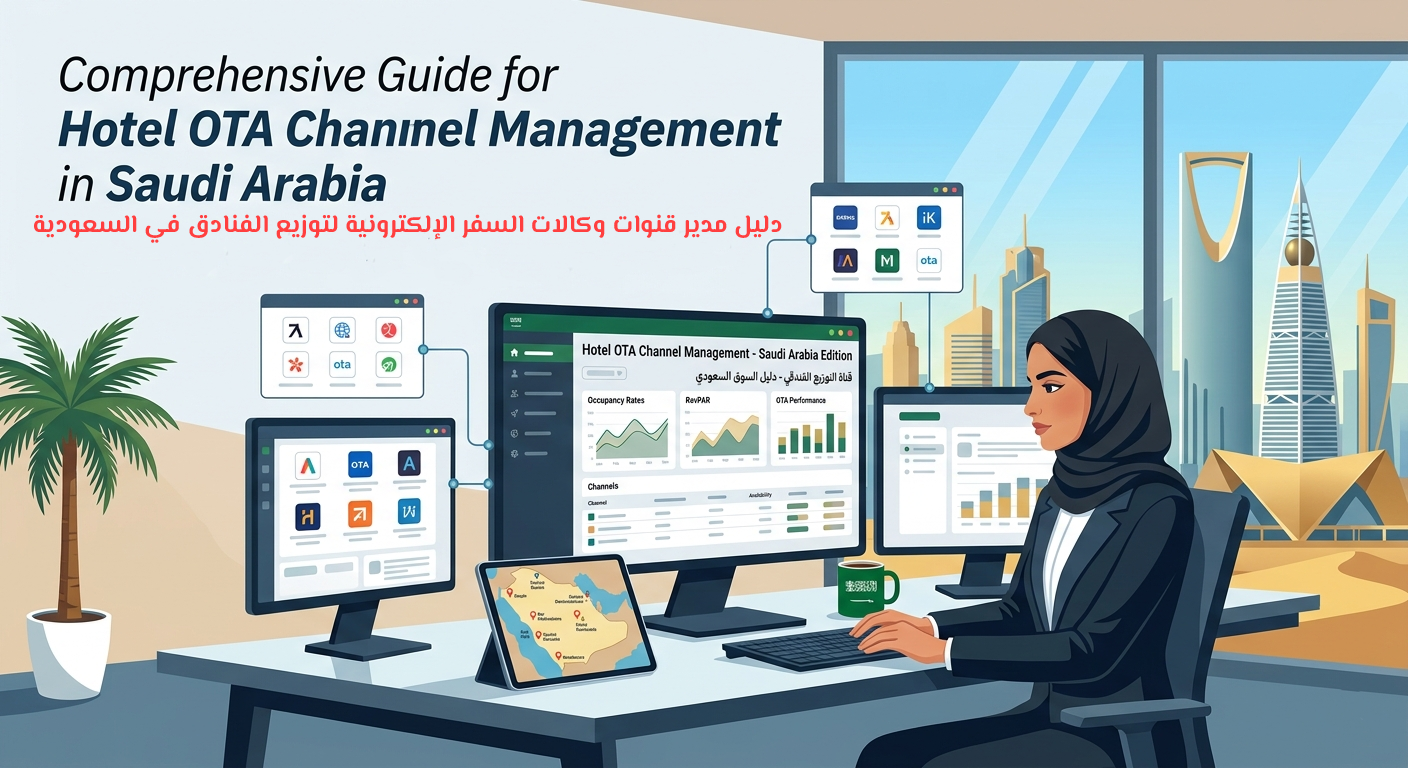
دليل شامل لمدير قنوات وكالات السفر الإلكترونية لتوزيع الفنادق في السعودية. تعرف على كيفية زيادة الحجوزات، أت�...

دليل شامل لمراجعة الفنادق 2026: تعرف على أنواع المراجعة المالية، إجراءات المراجعة الليلية، التقارير الأساسية، ...
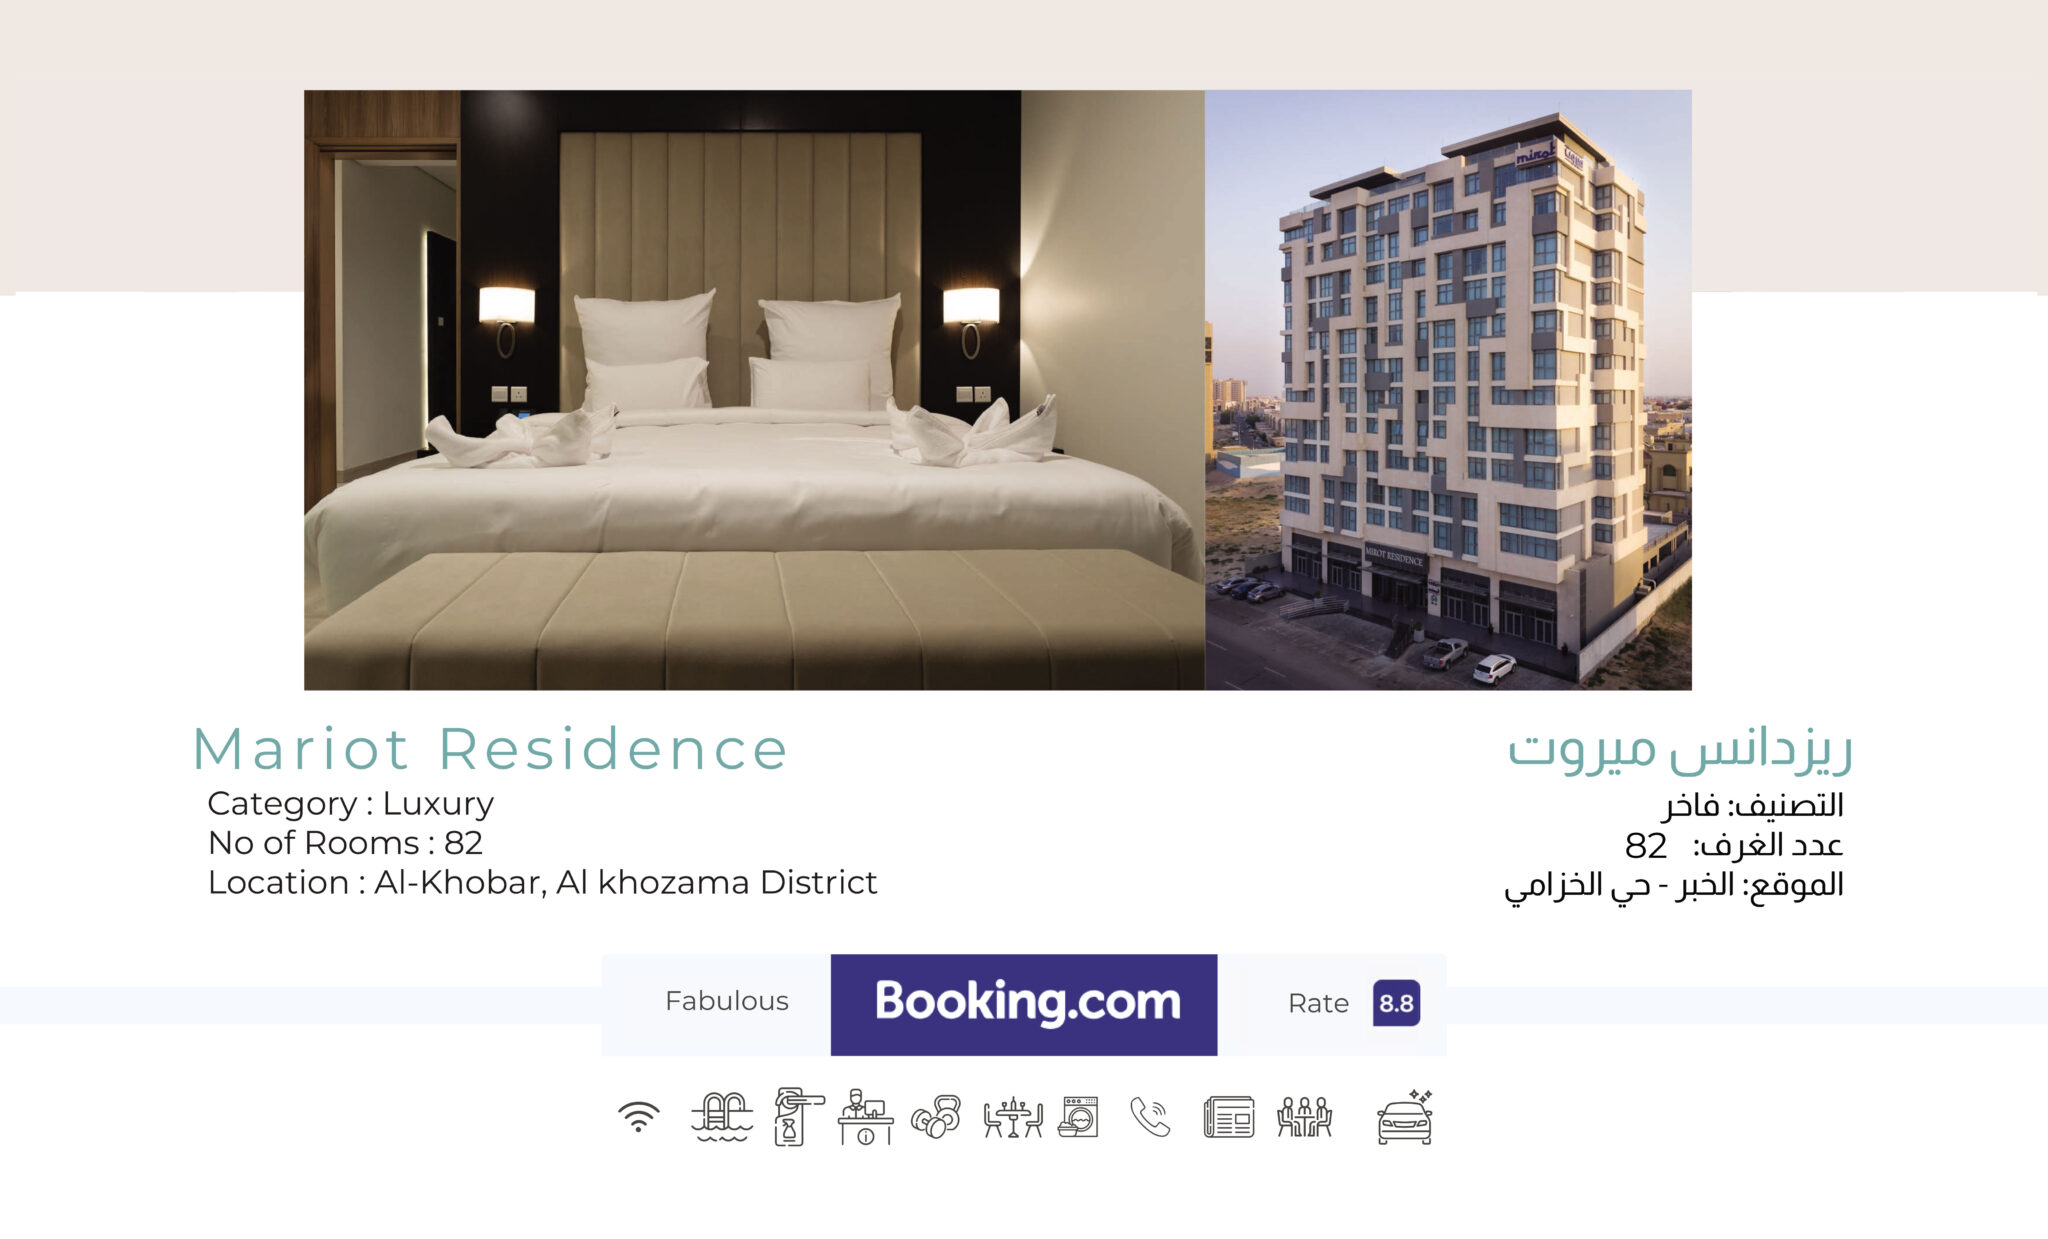
بدأ “فندق ميروت” كمنشأة متواضعة بتصنيف نجمة واحدة في مدينة الخبر. ومع اعتماده على بنية رقمية محدودة، وعمليا�...

في قطاع الضيافة، تسعير الغرف ليس مجرد رقم يُكتب على الشاشة، بل هو قرار استراتيجي يؤثر على الإيرادات، الإشغال،...
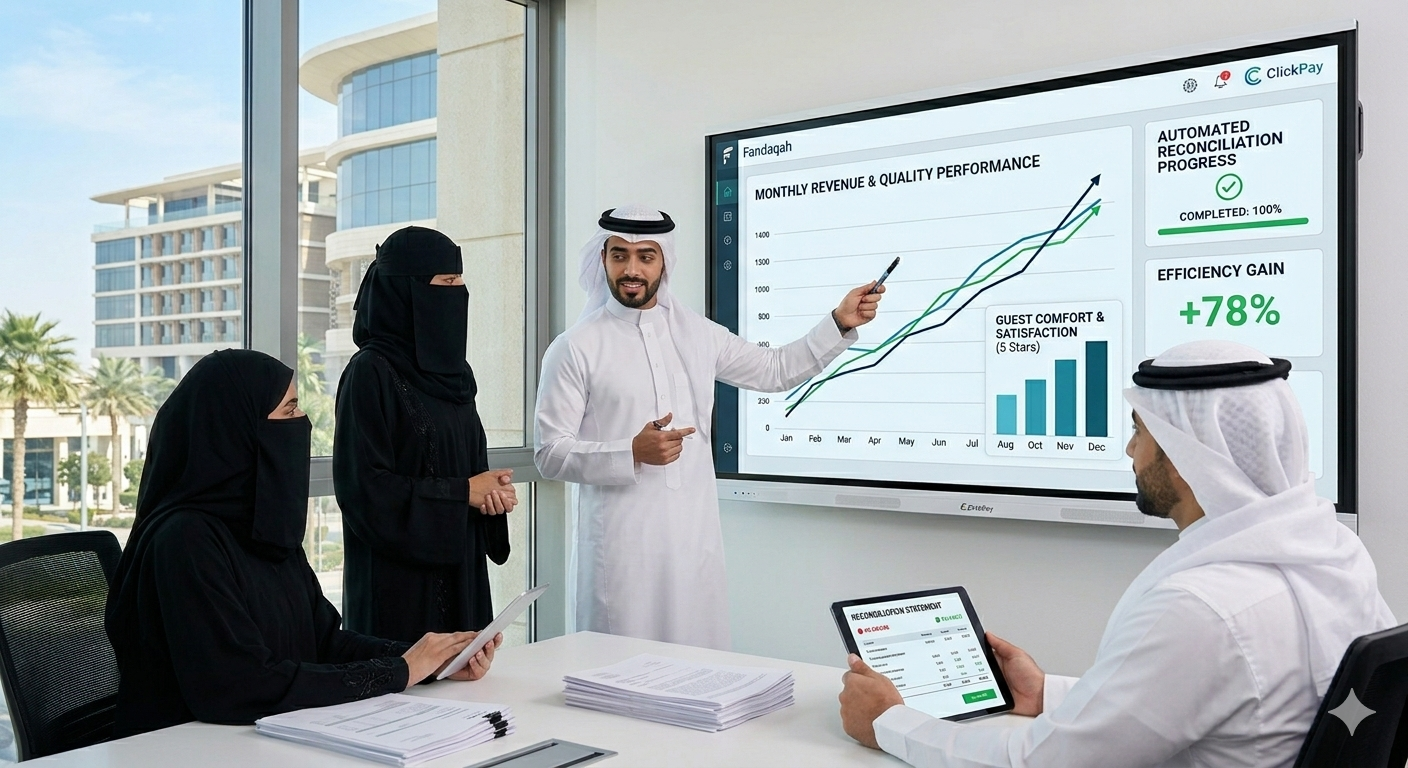
في عالم الضيافة، كل لحظة لها وزنها. من أول تحية في الاستقبال إلى آخر خطوة عند تسجيل المغادرة، يسعى الفندق إلى ت...
الدليل الشامل لقمة مستقبل الضيافة السعودية 2026: التواريخ، الموقع، المتحدثون، فرص الاستثمار، التقنية، والامتث...
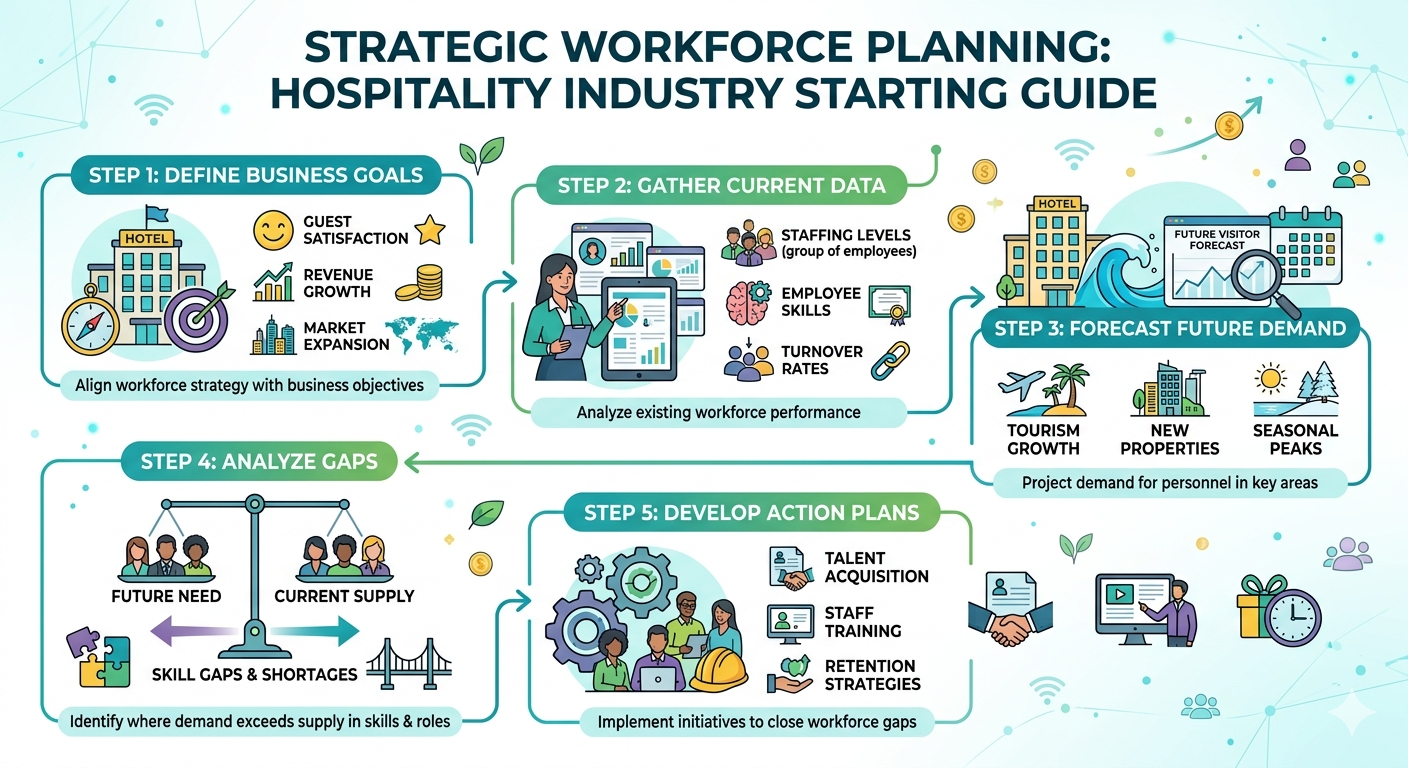
أتقن التخطيط الاستراتيجي للقوى العاملة في الضيافة السعودية. حقق امتثال نطاقات، وقلل من معدل دوران الموظفين، �...
في ظل رؤية السعودية 2030، يشهد قطاع السياحة تحولًا رقميًا غير مسبوق، ومن أبرز أدوات هذا التحول هي المنصة الوطني�...
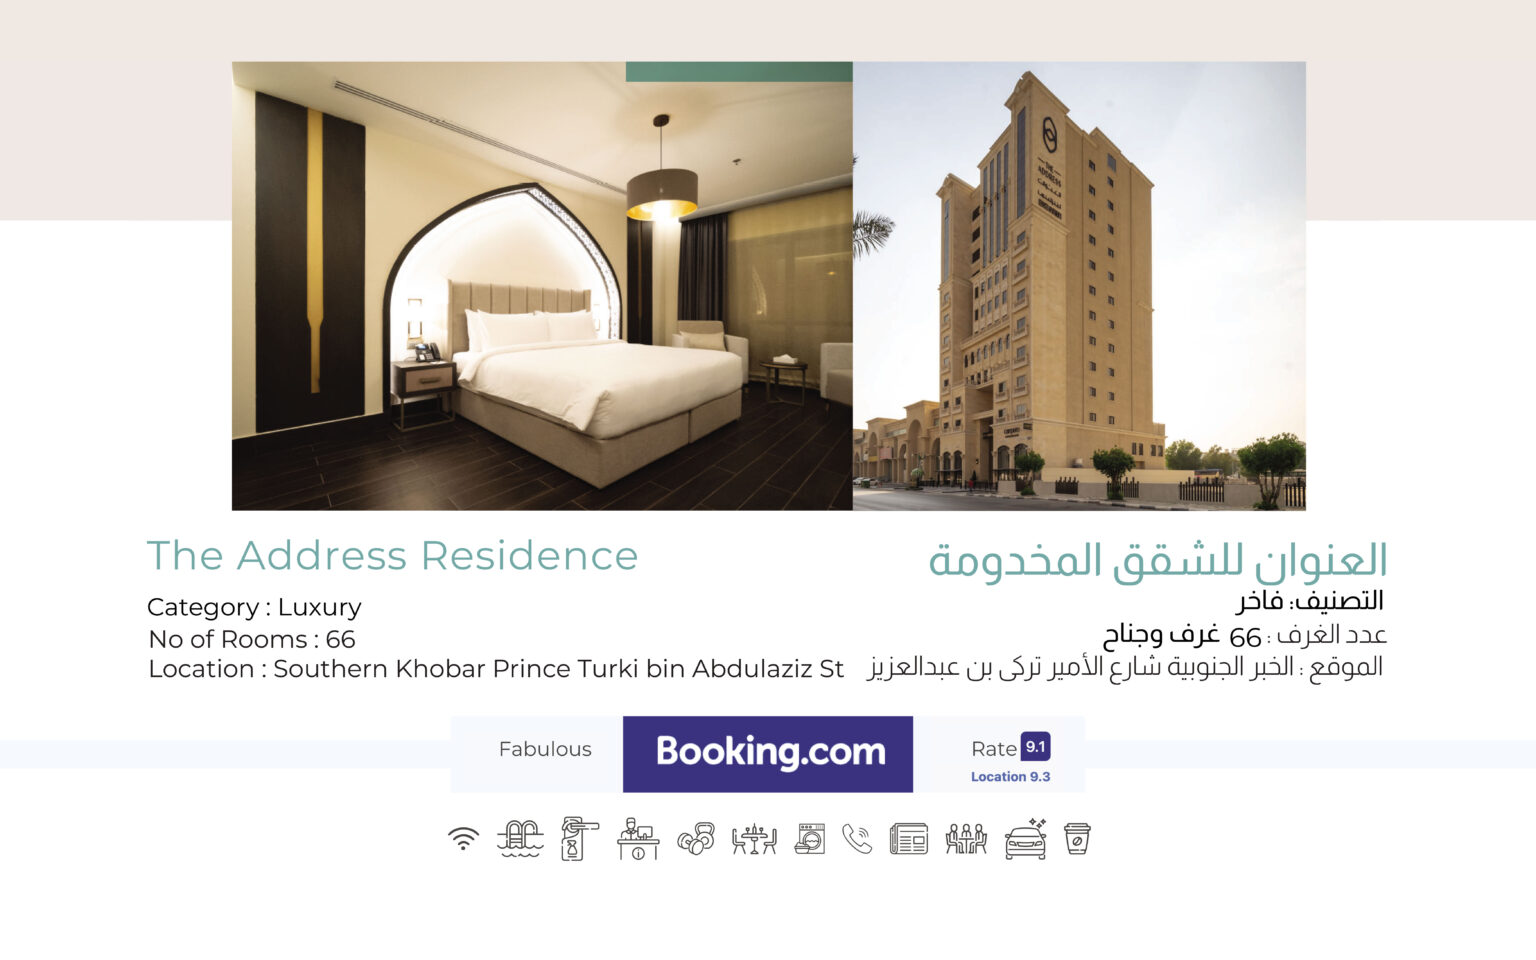
بدأ “ فندق العنوان” كشقق متواضعة بتصنيف نجمة واحدة، واجهت التحديات التالية : مرافق محدودة عمليات تسجيل يدوية...
في عالم الضيافة اليوم، لم تعد المنافسة تقتصر على الموقع أو عدد النجوم، بل أصبحت تعتمد بشكل كبير على التقنيات ا...